Svenska företag och globala värdekedjor
Överblick
Rapporten kartlägger svenska företags deltagande i globala värdekedjor, hur handelsmönstren har förändrats och vilken betydelse internationell handel med insatsvaror har för företagens produktivitet och svenska arbetstillfällen.
Nyckelpunkter
Sverige är starkt integrerat i globala värdekedjor, men inte mer än jämförbara länder.
Leverantörskedjorna har varit förvånansvärt stabila.
Tjänster står för en allt större del av handeln, men handelshindren är fortfarande betydande.
Handeln är koncentrerad till ett litet antal företag.
Import av insatsvaror hänger samman med högre produktivitet och sysselsättning.
Sverige bör underlätta internationell handel – inte försöka flytta hem produktion i stor skala.
Sveriges deltagande i globala värdekedjor
Sveriges import av insatsvaror (2024)
Forskarna förklarar
Svenska företag och globala värdekedjor: integration, beroenden och policyutmaningar
Sammanfattning
Globala värdekedjor har under senare år hamnat i centrum för den ekonomisk-politiska debatten. Handelskrig, pandemin, sanktioner mot Ryssland, Brexit och ökade geopolitiska spänningar har väckt frågor om sårbarhet, beroenden och behovet av mer robusta leverantörskedjor. För en liten öppen ekonomi som Sverige är dessa frågor särskilt viktiga. Svenska företag är beroende av internationella insatsvaror, exportmarknader och avancerade tjänster, samtidigt som politiken i både EU och omvärlden i ökande grad präglas av industripolitik, strategisk autonomi och protektionistiska inslag.
Rapportens bidrag
Denna rapport bidrar med ett empiriskt underlag till den svenska diskussionen om globala värdekedjor. Vi analyserar Sveriges deltagande i internationella produktionsnätverk med hjälp av aggregerad handelsstatistik, internationella input-output-data och detaljerade företagsdata från SCB. Rapporten visar inte bara hur svensk handel med insatsvaror och tjänster har utvecklats, utan också vilka typer av företag som deltar i globala värdekedjor, hur koncentrerat deltagandet är, om leverantörskedjorna har förändrats efter de senaste årens globala störningar samt hur de företag som deltar i globala värdekedjor skiljer sig från övriga företag avseende storlek, produktivitet och humankapital. Utöver dessa deskriptiva analyser mäter vi hur företag påverkas av att de börjar importera insatsvaror. Vi genomför också en dekomponering av hur företag i globala värdekedjor bidrar till aggregerad sysselsättnings- och produktivitetsutveckling i det svenska näringslivet.
Sex huvudresultat
Rapportens resultat kan sammanfattas i sex huvudpunkter.
1. Sverige är starkt integrerat i globala värdekedjor
Cirka hälften av svensk varuexport och en något lägre andel av varuimporten består av insatsvaror. Sveriges deltagande i globala värdekedjor ökade kraftigt fram till finanskrisen, men har därefter legat kvar på en hög men relativt stabil nivå. I en internationell jämförelse sticker Sverige dock inte ut som ovanligt integrerat. Det svenska deltagandet i globala värdekedjor ligger något under genomsnittet för EU27 och lägre än i många andra mindre EU-länder. Detta kan bland annat spegla Sveriges näringslivsstruktur, med betydande kapital- och naturresursintensiv export, men också att traditionella mått på globala värdekedjor inte fullt ut fångar tjänster, huvudkontorsfunktioner och kunskapsintensiva aktiviteter i svenska multinationella företag.
2. Handeln med insatsvaror är koncentrerad till Europa
Tyskland, Norge, Danmark, Nederländerna och andra europeiska grannar är de viktigaste partnerländerna, för både import och export av insatsvaror. USA och Kina är av betydligt mindre betydelse än EU.
3. Leverantörskedjorna har varit förvånansvärt stabila
Vi ser tydliga förändringar för några länder, framför allt den kraftiga nedgången i handeln med Ryssland liksom Storbritanniens minskade betydelse men ingen generell omdirigering av svenska leverantörskedjor. Analysen av enskilda företags importmönster bekräftar detta. Omdirigering av import från eller till Kina förekommer, men berör en relativt liten
andel av den totala insatsvaruimporten.
4. Tjänster spelar en allt större roll i globala värdekedjor
Tjänster står i dag för närmare 40 procent av Sveriges totala handel, vilket är betydligt högre än det globala genomsnittet. En stor del av denna handel består av producent- och affärstjänster, såsom IT, FoU, juridik, marknadsföring, transport, immateriella rättigheter och andra avancerade tjänster som fungerar som insatsvaror i företagens produktion. Detta innebär att en del av den minskade varubaserade handeln med insatsvaror balanseras av en växande handel med tjänster. Tjänstehandelns geografiska mönster skiljer sig dessutom från varuhandelns: Storbritannien, USA, Irland och Schweiz är särskilt viktiga handelspartner, medan Kina spelar en begränsad roll.
5. Ett fåtal stora företag dominerar de globala värdekedjorna
Endast en liten andel av alla svenska företag importerar eller exporterar insatsvaror, och andelen har minskat över tid. Bland de företag som handlar med insatsvaror gör de flesta det med få produkter och få länder. Dessa företag svarar dock för en liten del av det totala handelsvärdet. Den översta decilen av handlande företag står för i princip hela handeln med insatsvaror, och den översta procenten svarar för en stor majoritet. Företag som importerar eller exporterar insatsvaror är dessutom betydligt större och mer produktiva än företag som inte gör det.
6. Företag i globala värdekedjor är viktiga för produktivitet och sysselsättning
Dessa få företag som deltar i handel med insatsvaror svarar för i princip hela nettotillskottet av arbetstillfällen och produktivitetstillväxt i näringslivet under den studerade perioden. Vår empiriska analys visar dessutom att företag som börjar importera insatsvaror uppvisar en ökning av arbetsproduktiviteten under efterföljande år. Resultaten pekar också på stigande total faktorproduktivitet, högre sysselsättning, en ökad andel högutbildad arbetskraft och en högre exportandel efter importstart. Liknande mönster framkommer för företag som börjar exportera insatsvaror men är inte lika starka. Sammantaget innebär detta att globala värdekedjor inte enbart är direkt och indirekt viktiga för ett stort antal företag, utan att deltagandet i dessa kedjor är nära kopplat till den dynamik och det produktivitetsskapande som driver tillväxten i det svenska näringslivet.
Policyförslag
Rapportens resultat talar för att globala värdekedjor i grunden är viktiga för svensk konkurrenskraft, produktivitet och sysselsättning. Samtidigt visar analysen att deltagandet är koncentrerat, att många företag verkar möta höga inträdesbarriärer och att den internationella handelspolitiska miljön har blivit mer osäker. Vår slutsats är att staten inte bör styra företagens leverantörskedjor eller försöka flytta hem produktion i stor skala. Politiken bör i stället inriktas på att underlätta företagens internationalisering.
1. Sänk trösklarna för företagens internationalisering
I synnerhet små och medelstora företag kan möta betydande fasta kostnader när de försöker ta sig in i globala värdekedjor: de behöver hitta internationella kunder och leverantörer, förstå regler samt hantera certifieringar, finansiering, logistik och landsrisker. Offentliga och offentligt närstående aktörer som Business Sweden, Exportkreditnämnden, Svensk Exportkredit, Kommerskollegium, Tillväxtverket, Almi och regionala aktörer kan därför spela en viktig roll genom att minska informationsproblem och inträdesbarriärer. Särskilt viktigt är att dessa insatser samordnas väl, eftersom företagens behov ofta spänner över marknadsinformation, finansiering, regelverk, standarder och riskhantering.
2. Fördjupa EU:s inre marknad för tjänster
Rapporten visar att tjänster har blivit en central del av Sveriges globala värdekedjor. Samtidigt fungerar EU:s inre marknad betydligt sämre för tjänster än för varor. Nationella regleringar, behörighetskrav, licenser och administrativa hinder begränsar tjänstehandeln och gör det svårare för svenska företag att växa internationellt. Sverige bör därför verka för reformer som förenklar tjänstehandeln. En mer öppen tjänstemarknad inom EU skulle stärka svenska tjänsteföretag och industriföretag som använder avancerade tjänster som insats i produktionen.
3. Verka för friare handel och en starkare regelbaserad handelsordning
I en mer fragmenterad värld behöver svenska företag tillgång till flera marknader och möjlighet att diversifiera leverantörskedjor utan att möta onödiga handelshinder. EU bör därför slutföra och uppdatera frihandelsavtal, minska icke-tariffära handelshinder och stärka regler för digital handel, dataflöden, statsstöd och tvistlösning. Samtidigt bör EU arbeta för plurilaterala reformer inom WTO där villiga länder kan gå före när det multilaterala systemet blockeras. För Sverige är detta viktigt både för konkurrenskraften och för att bygga mer robusta leverantörskedjor.
Inledning
En mer osäker handelsmiljö
Miljön för internationell handel har genomgått betydande förändringar under de senaste decennierna. Ökad protektionism, handelskonflikter och geopolitisk osäkerhet har sammanfallit med pandemier och teknologiska skiften. I den internationella debatten har frågor om resiliens, strategiska beroenden och geografisk omallokering av produktion därmed fått en mer framträdande plats än under globaliseringens tidigare expansionsfas.
Diskussionen om globala värdekedjor aktualiserades under covid-19-pandemin då många företag omvärderade sin globala organisering. Nedstängningar i Kina våren 2022 skapade köer i hamnar och störningar i internationella flöden av insatsvaror (Saxon, 2022; Wang och Chen, 2025). I fordonsindustrin ledde brist på halvledare till omfattande produktionsbortfall (Brinley, 2023). Som svar har flera tillverkare regionaliserat kritiska delar av sina värdekedjor. Samtidigt har det ökade handelskriget mellan USA och Kina gjort att många amerikanska företag, såsom Apple och Nike, har börjat diversifiera sina leverantörskedjor genom att flytta produktion från Kina till andra länder, bland annat Vietnam och Mexiko (Alfaro och Chor, 2023; Dang, Krishna och Zhao, 2023).
Den eskalerande handelskonflikten, med kraftigt höjda amerikanska importtullar under 2025 och kinesiska motåtgärder, har ytterligare intensifierat denna osäkerhet och ökat trycket på företag med globalt spridda leverantörskedjor. Dessa förändringar har föranlett en intensiv policydiskussion om reshoring och friendshoring, begrepp som syftar på olika strategier för att minska sårbarheter i globala leverantörskedjor genom att flytta produktion närmare hemmamarknaden eller till geopolitiskt allierade länder. Inom EU har denna diskussion tagit sig uttryck i begreppet strategisk autonomi, som speglar en ambition att minska beroendet av enskilda länder i viktiga värdekedjor för exempelvis halvledare, kritiska råmaterial och läkemedel (Europeiska kommissionen, 2021).
Varför globala värdekedjor är viktiga för Sverige
För en liten öppen ekonomi som Sverige väcker dessa förändringar flera centrala frågor. Svensk ekonomi är starkt integrerad i internationell handel och svenska företag är djupt involverade i globala värdekedjor – både som köpare av insatsvaror och som leverantörer av komponenter, tjänster och kunskap till andra länders produktion. Förändringar i globala värdekedjor kan därför få stora konsekvenser för konkurrenskraft, produktivitet, investeringar, sysselsättning och löner. Samtidigt är kunskapen fortfarande begränsad om hur svenska företags leverantörskedjor faktiskt ser ut.
Rapportens syfte och frågor
Denna rapport syftar till att fylla en del av detta kunskapsgap. Mer specifikt undersöker vi i vilken utsträckning svensk ekonomi är integrerad i globala värdekedjor, hur handel med insatsvaror och tjänster har förändrats över tid, vilka länder som är viktigast som handelspartner samt vilka företag som deltar i dessa kedjor. Vi analyserar både nivån och förändringstakten i deltagande i globala värdekedjor, om det går att spåra tendenser till omdirigering av handel och hur koncentrerade leverantörskedjorna är på företagsnivå.
I en central del av rapporten undersöker vi de kausala effekterna av deltagande i globala värdekedjor på företagens utveckling. Vi analyserar om företag som börjar importera eller exportera insatsvaror uppvisar förändringar i produktivitet, sysselsättning, arbetskraftens sammansättning och exportandel. Därmed studerar vi inte bara hur svenska leverantörskedjor ser ut, utan också vilka produktivitetseffekter handel med insatsvaror faktiskt kan ha på företagsnivå.
Vi kombinerar tre typer av empiriskt underlag. För det första analyserar vi utvecklingen av svensk handel med insatsvaror över tid med hjälp av data från UN Comtrade fram till och med 2024. Den detaljerade produktindelningen gör det möjligt att skilja insatsvaror från konsumtionsvaror och att kartlägga hur handeln med olika länder utvecklats, inklusive förändringar i samband med handelskonflikter, höjda tullar och sanktioner. För det andra utnyttjar vi internationella mått på deltagande i globala värdekedjor från OECD:s TiVA-databas (Trade in Value Added) för att jämföra Sveriges position med andra länder. Med dessa data går det att följa Sveriges deltagande i globala värdekedjor från mitten av 1990-talet fram till perioden efter pandemin. För det tredje använder vi detaljerade företagsdata från SCB, där information om produktion, handel och ägarstruktur kombineras på företagsnivå. Dessa data gör det möjligt att studera globala värdekedjors geografiska sammansättning och graden av diversifiering. Vi kan också analysera företagskarakteristika, såsom storlek, produktivitet och sysselsättning, för företag som deltar respektive inte deltar i globala värdekedjor och följa hur enskilda företags inköp av insatsvaror omdirigerats till eller från Kina över tid.
Utöver dessa deskriptiva analyser genomför vi med hjälp av ekonometri en kausal analys av produktivitetseffekterna av att börja importera insatsvaror samt en dekomponeringsanalys av hur företag som deltar i globala värdekedjor bidrar till aggregerad sysselsättnings- och produktivitetsutveckling i Sverige.
Rapportens övergripande fråga är hur Sveriges starka integration i globala värdekedjor ska tolkas i en period präglad av geopolitiska spänningar, industripolitik och ökad osäkerhet om handelspolitikens framtida inriktning. Internationell integration stärker i normalfallet produktivitet och konkurrenskraft, men värdekedjor kan ge upphov till sårbarheter när omställningskostnaderna är höga, leverantörsrelationerna koncentrerade och handel i praktiken påverkas av regleringar, subventioner och säkerhetspolitiska hänsyn.
Mot denna bakgrund analyserar vi tre frågor: hur stark Sveriges integration är, hur anpassningsbara företagens leverantörskedjor förefaller vara och vilka policyområden som är mest relevanta givet rapportens empiriska resultat.
I rapportens fortsatta kapitel diskuterar vi bland annat hur industripolitik, handelspolitik och reglering av tjänstemarknader kan utformas för att stärka svenska företags möjligheter att delta i globala värdekedjor samtidigt som risker och sårbarheter hanteras på ett kostnadseffektivt sätt. Ambitionen är att ge ett faktaunderlag för den svenska diskussionen om globaliseringens framtid, geopolitiska spänningar och utformningen av en långsiktigt hållbar politik för konkurrenskraft och resiliens i en mer osäker omvärld.
1. Globala leverantörskedjor växer fram
Sammanfattning
Varför blev produktionen global, och varför ifrågasätts det nu? Globala värdekedjor växte kraftigt från slutet av 1980-talet fram till finanskrisen 2008–2009, drivna av handelsliberaliseringar och ny teknik. Därefter har den politiska viljan till integration försvagats. Här beskrivs hur Kinas framväxt, handelskrigen och pandemin har gjort beroenden och sårbarheter i leverantörskedjorna till en central fråga för företag och regeringar.
Ett relativt nytt fenomen
Historiskt har import främst skett av varor som inte producerats i det egna landet. Det kunde handla om råvaror som guld, kryddor och opium. Med industrialiseringen ändrade handeln sin karaktär men var i huvudsak fortfarande ett utbyte av varor som inte fanns i det egna landet. Det generella mönstret var att den industrialiserade delen av världen exporterade färdiga industrivaror i utbyte mot råvaror från utvecklingsländer.
Detta förändrades sakteliga i två dimensioner under efterkrigstiden. För det första ökade handeln i varor som producerades i både det importerande och exporterande landet. Svenska bilar av märkena Volvo och Saab exporterades till Tyskland, som i sin tur exporterade bilar av andra märken till Sverige. Konsumenternas efterfrågan på differentierade varor i kombination med stordriftsfördelar i produktionen förklarade denna handel.
För det andra förändrades handeln med insatsvaror. Från att ha producerat alla moment av en produkt inom landet började man förlägga produktion av olika delar i olika länder. Dessa insatsvaror exporterades sedan till en fabrik som satte samman dem till den slutliga produkten som exporterades till utländska marknader. Detta möjliggjorde stora effektivitetsvinster då exempelvis arbetskraftsintensiva delar av produktionen kunde förläggas till länder med låga arbetskraftskostnader och kunskapsintensiva moment i länder med en stor andel högutbildad arbetskraft.
I den nationalekonomiska forskningen beskrivs denna utveckling som framväxten av globala värdekedjor. I stället för att länder byter färdiga varor, analyserar man hur produktionen av en och samma vara delas upp i ett stort antal steg som utförs i olika länder. En viktig drivkraft var Kinas integration i världsekonomin från 1990-talet och framåt, vilket möjliggjorde en dramatisk sänkning av produktionskostnaderna för arbetsintensiva varor och accelererade den globala fragmenteringen av produktionen. En växande del av världshandeln består av handel med insatsvaror (komponenter, moduler, halvfabrikat, olika tjänster) snarare än med färdiga konsumtionsvaror (Hummels, Ishii och Yi, 2001).
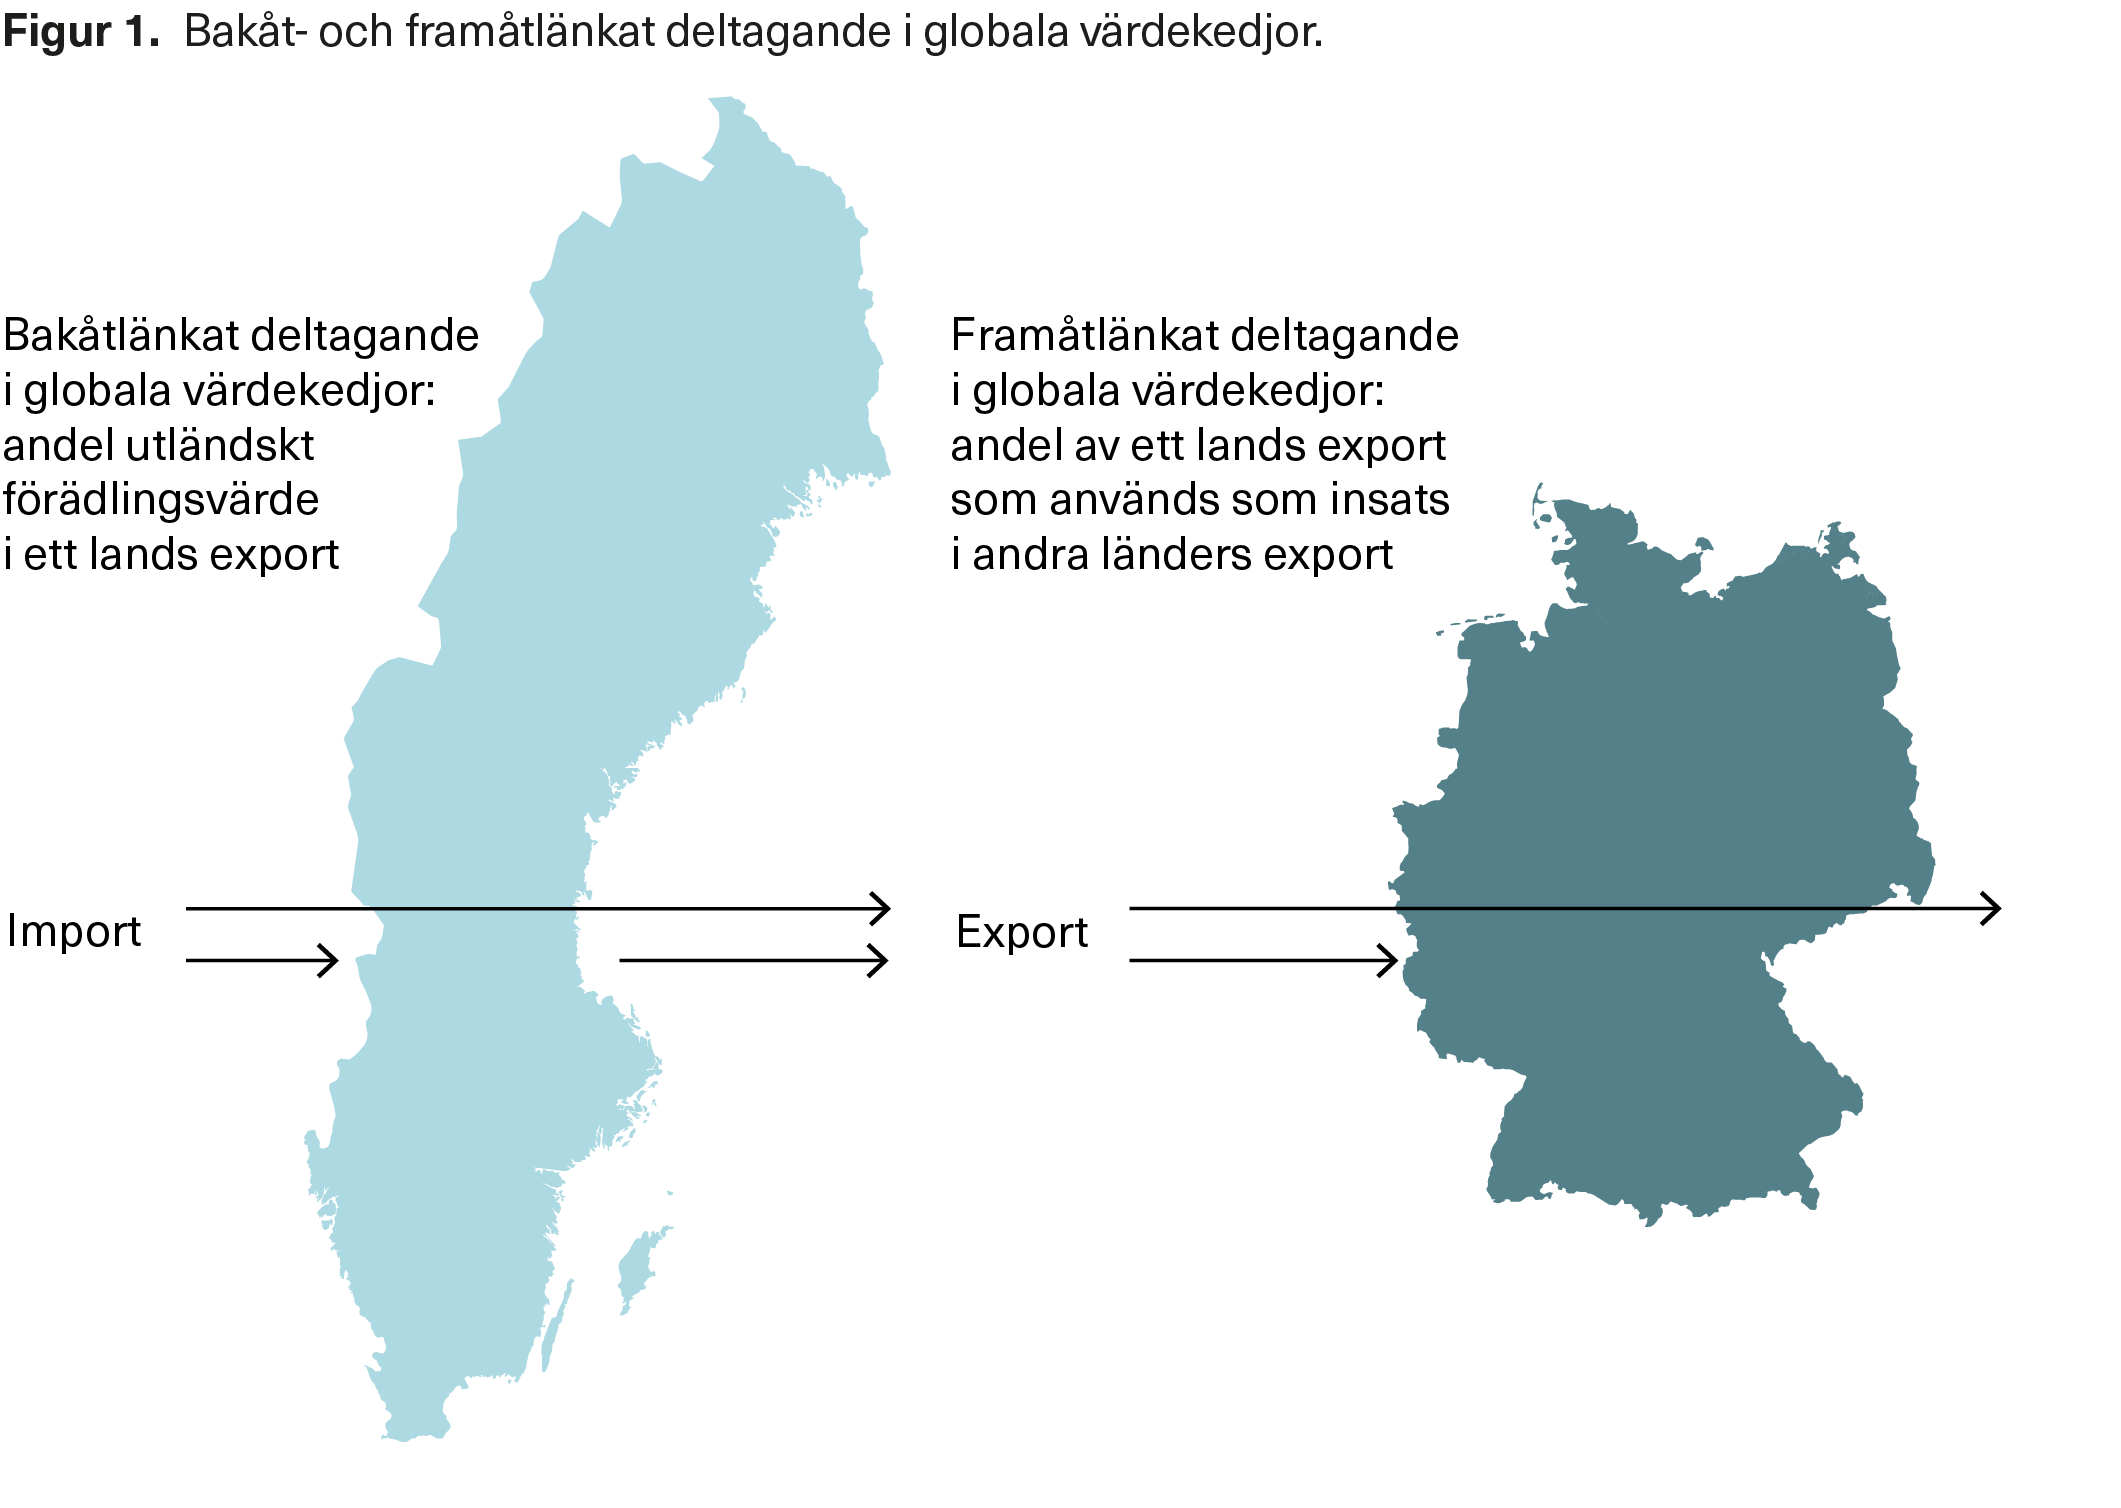
Ett sätt att mäta deltagande i globala värdekedjor är att skilja mellan ”bakåtlänkat” och ”framåtlänkat” deltagande. Figur 1 illustrerar dessa två typer av länkeffekter. Bakåtlänkat deltagande fångar hur mycket utländskt förädlingsvärde som används i ett lands export, exempelvis när svenska exportvaror innehåller insatsvaror från Tyskland eller Kina. Framåtlänkat deltagande mäter tvärtom hur mycket av ett lands export som används som insats i andra länders export, som när svenskt stål exporteras till Tyskland och därefter ingår i tysk export till tredje land.
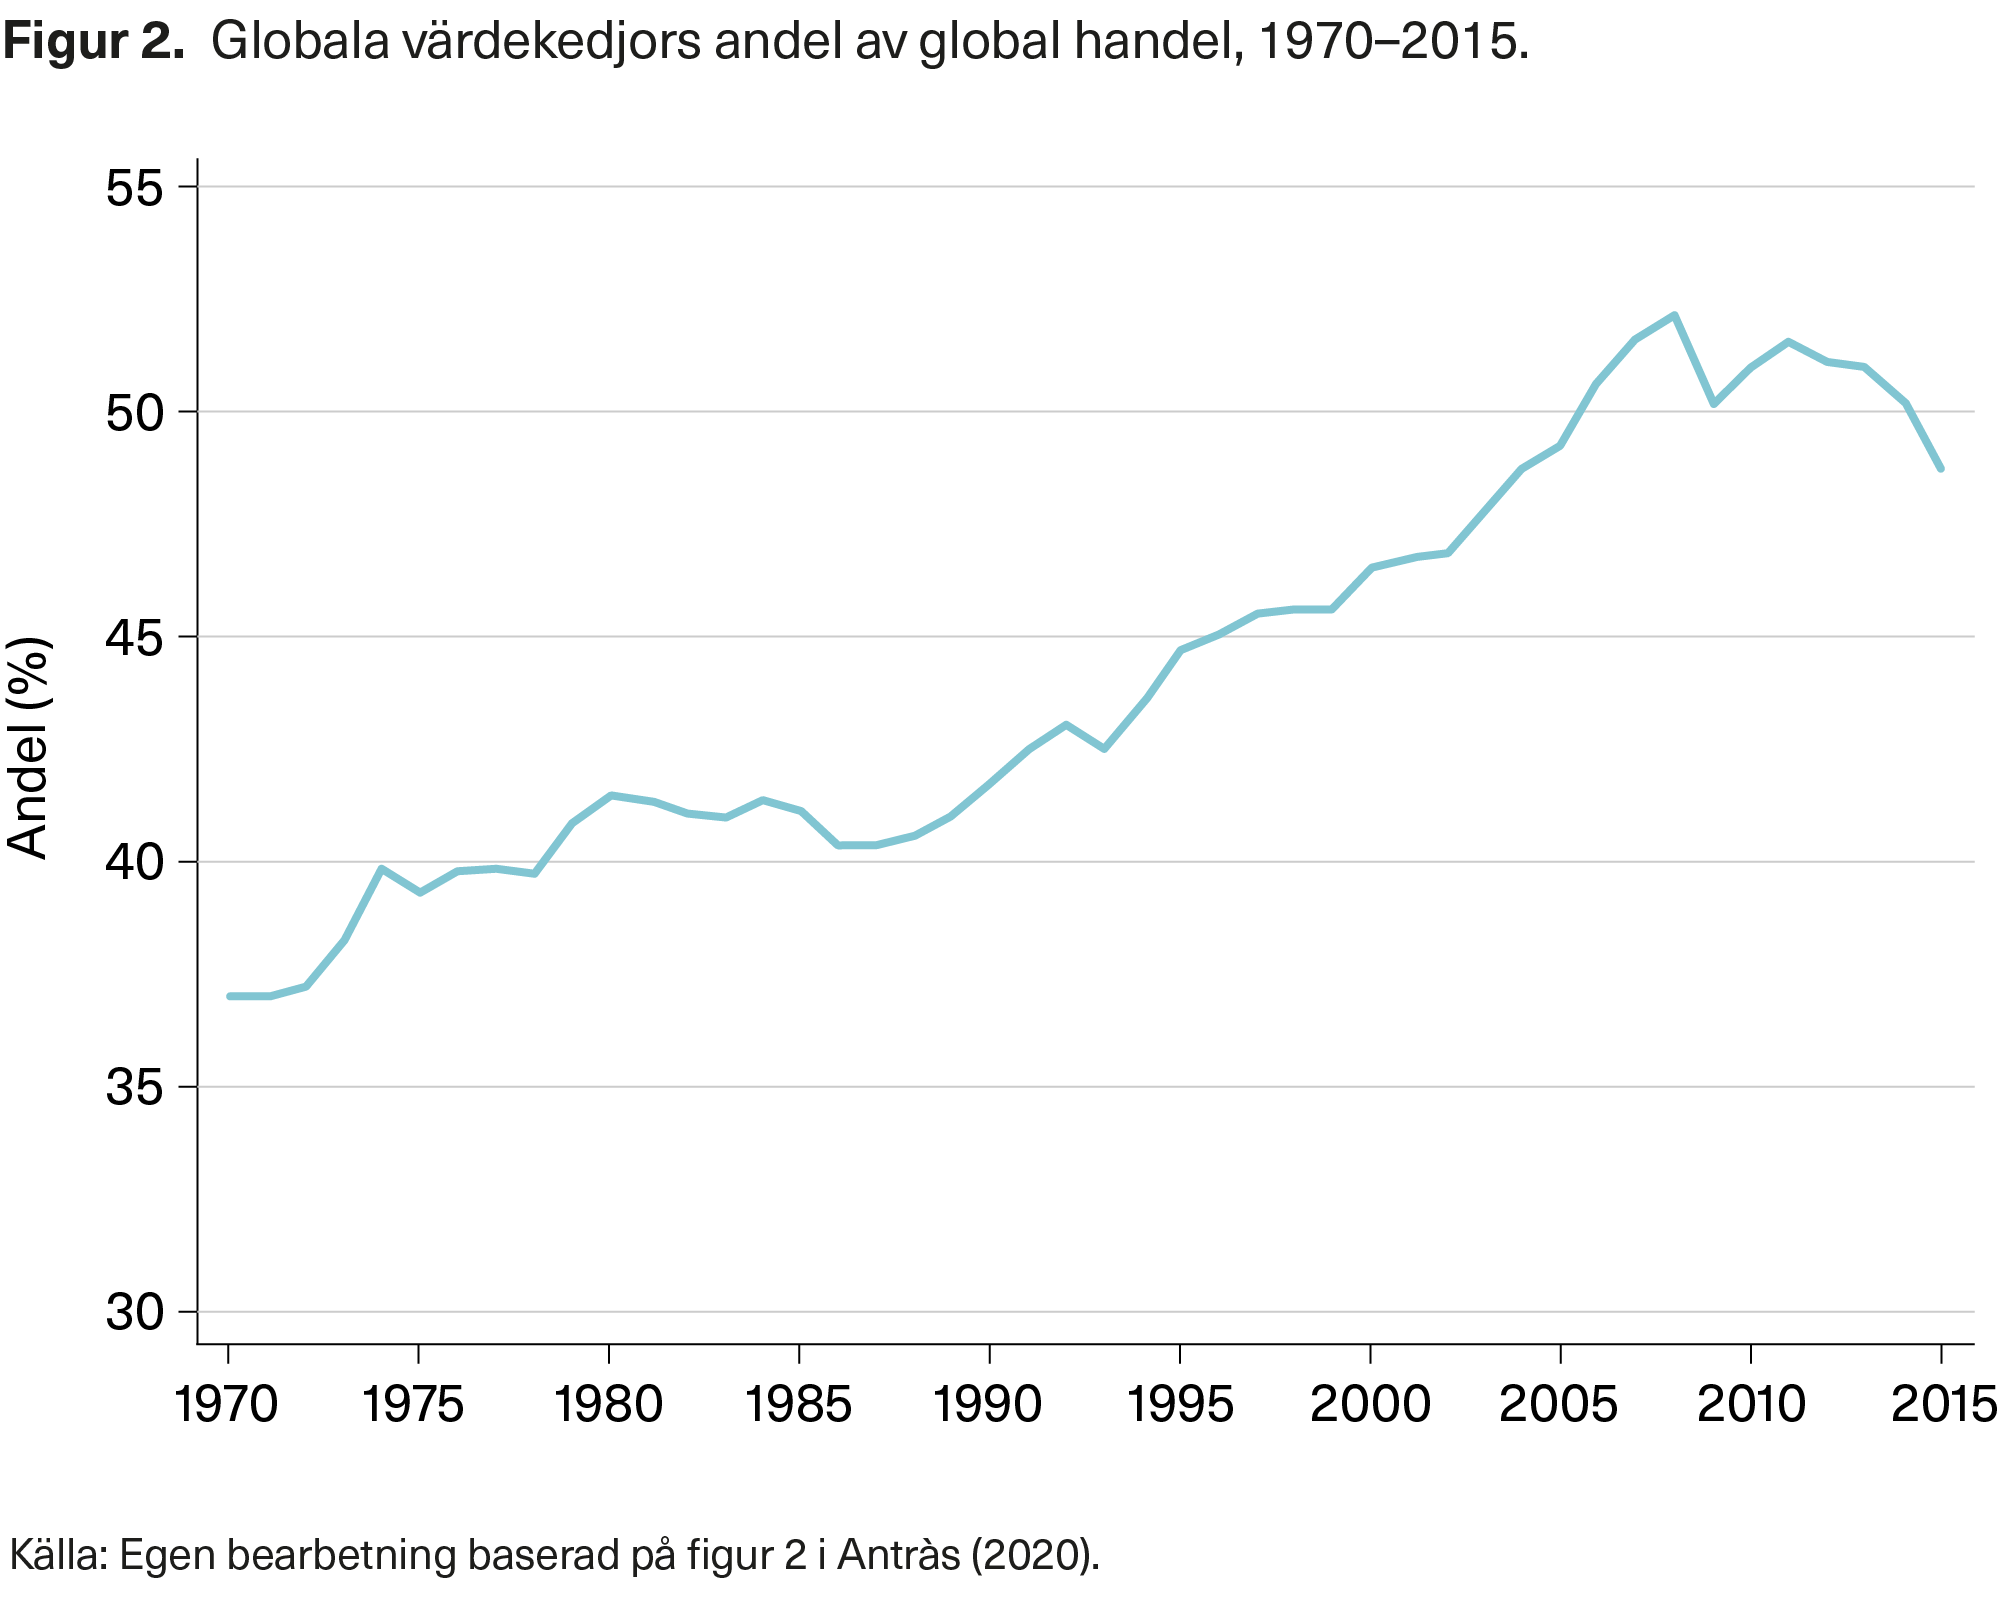
Figur 2 är tagen från Antràs (2020) och visar den historiska utvecklingen av globala värdekedjor baserat på summan av bakåtlänkat och framåtlänkat deltagande från 1970 till 2015. Figuren visar att globala värdekedjor ökade kraftigt från slutet av 1980-talet fram till finanskrisen 2008–2009, för att därefter plana ut och minska något. Trots denna avmattning är global produktion fortfarande starkt fragmenterad och vi ser att ungefär hälften av världshandeln kan hänföras till globala värdekedjor.
Framför allt två aspekter påverkar företags möjlighet att dela upp produktionen i olika delar och handla med insatsvaror: politik och teknologi.
Politik
Med politik menas här en vilja att uppmuntra eller motarbeta internationell integration. Här handlar det mycket om synen på internationell handel och hur den påverkar ekonomiskt välstånd och ekonomisk tillväxt. Under största delen av historien har inställningen till internationell handel varit negativ. En merkantilistisk syn på världen var förhärskande och innebar att export sågs som bra för att det ökade landets guldreserv, medan import skulle motverkas då det förde guld från de egna kassavalven till utländska nationer. Med de stora brittiska tänkarna, till exempel Adam Smith och David Ricardo, började denna syn att ifrågasättas och värdet av internationell handel för ett lands välstånd betonades. I stället för att producera allt som befolkningen efterfrågade kunde länder koncentrera sin produktion på de produkter de var relativt bra på att producera och sedan exportera dessa i utbyte mot varor som de var relativt sämre på att producera.
I praktiken tog det dock lång tid innan denna positiva syn på internationell handel slog igenom fullt ut. Tider av handelsliberaliseringar (slutet av 1800-talet), förbyttes mot tider av kraftiga tullhöjningar (1900-talets mellankrigstid). Användandet av tullar och andra handelshinder för att skydda den egna industrin mot internationell konkurrens och därigenom få den att växa, kallas för importsubstitution. Även om efterkrigstiden i stort karaktäriserades av handelsliberaliseringar så var tanken om importsubstitutionspolitik som ett framgångsrecept mycket framträdande långt fram på 1980-talet. Denna syn på ekonomisk utveckling argumenterade för att framför allt utvecklingsländer behövde ha tullar mot omvärlden för att på så sätt skydda den inhemska industrin. I annat fall trodde man att landet skulle vara dömt till att förbli en råvaruexportör och fastna i underutveckling. Synen stöddes av många framträdande ekonomer och intellektuella, såsom Raúl Prebisch och Hans Singer.
Snarare än teoretiska argument var det praktisk erfarenhet som blev slutet på importsubstitutionspolitiken. Samtidigt som fabriker som skyddats mot utländsk konkurrens stod och rostade sönder, visade andra länder stora ökningar i ekonomisk tillväxt och levnadsstandard baserat på en annan typ av ekonomisk politik. I synnerhet började länder i Öst- och Sydostasien genom ökad öppenhet för internationell handel visa på ett framgångsrikt alternativ till importsubstitutionspolitiken. Inspirerade av dessa länders framgång spred sig handelsliberaliseringar över världen.
Länders förändrade syn på handel resulterade i unilaterala handelsliberaliseringar. Med detta menas att länder på eget bevåg sänker tullar, tar bort exportkontroller, förändrar sin växelkurspolitik, överger importkvoter och mycket annat. Sådana förändringar kan vara svåra att genomföra, inte minst av inhemska politiska skäl. Intressegrupper som gynnats av tullar och handelshinder åser sällan stillatigande införandet av handelsliberaliseringar. Därför underlättades reformerna av omfattande regionala och globala handelsliberaliseringar. Att genomföra sådana liberaliseringar tillsammans med andra länder är ofta en politiskt mer framkomlig väg än unilaterala liberaliseringar, då inhemska exportörers intresse av tillgång till utländska marknader balanserar inhemska importkonkurrerande företags intresse av tullar. I bland annat Europa, Sydamerika och Sydostasien monterades tullar och andra handelshinder mellan grannländer ner.
Globalt skedde handelsliberaliseringarna framför allt genom världshandelsorganisationen WTO (tidigare GATT). Det första avtalet trädde i kraft 1948 och senare förhandlingar ledde till betydande framgångar med att sänka tullar på framför allt industrivaror. WTO:s framgång tog sig även uttryck i att allt fler länder anslöt sig och därigenom förpliktigade sig att följa organisationens stadgar om bland annat likabehandling av alla andra medlemsländer. En regelbaserad handelsordning kom på plats där länder med stor sannolikhet visste vilka tullar som gällde nu och framöver. Tvister som uppstod mellan medlemsländer löstes i WTO:s egen domstol.
I dag är 166 av världens 195 länder medlemmar i WTO. Av särskilt stor vikt var Kinas inträde i WTO i slutet av 2001. För Kina innebar detta förbättrad tillgång till världsmarknaden. För omvärlden var det två aspekter som bidrog till att man lät Kina bli medlem. För det första hade många utländska företag etablerat sig i landet för produktion av industrivaror som sedan exporterades globalt. Dessa företag stod åren före Kinas medlemskap för runt två tredjedelar av kinesisk export (Sjöholm och Lundin, 2013) och var naturligtvis starkt intresserade av bättre tillgång till exportmarknader. För det andra fanns det en tro på att ett Kina som ekonomiskt integrerades med omvärlden skulle leda till ett fredligare och kanske till och med mer demokratiskt Kina. Förhoppningarna om att ekonomisk integration skulle leda till politisk liberalisering har inte infriats. Kinas agerande i handelspolitiken, med omfattande användning av statsstöd och marknadssnedvridande åtgärder, har också utmanat WTO:s regelverk.
Teknologi
Om politik kan sägas avgöra länders vilja till integration med omvärlden kan teknologi sägas fånga möjligheten att bedriva handel. Genom historien har ny teknik såsom ångmaskinen, kylfartyg, containertrafik och flyg avsevärt sänkt transportkostnaderna och möjliggjort för inhemska producenter att konkurrera på utländska marknader. Transportkostnader är i många branscher numera så låga att de inte har någon nämnvärd betydelse för företagens möjlighet att sälja på utländska marknader.
Digitaliseringen är av särskild vikt för de senaste decenniernas utvecklande av globala värdekedjor. Den har dels möjliggjort koordinerandet av komplicerade nätverk av producenter och logistiska utmaningar, något som historiskt var betydligt svårare, dels öppnat för en annan växande del av handeln i insatsvaror: tjänstehandeln. Medan man under lång tid handlade med sådant som kunde packas i en låda, handlar man numera även med sådant som kan skickas som en bilaga till ett mejl.
Teknologisk utveckling leder ofta till ökad handel, men mycket av den automatisering som sker i företag kan komma att leda till minskad handel. Mer specifikt innebär en hög grad av automatisering att arbetskraftskostnader minskar i betydelse, helt enkelt eftersom verksamheten kräver färre arbetstagare. Detta innebär i sin tur att löneskillnader mellan länder inte blir lika viktiga när företag beslutar om var produktionen ska bedrivas (Baldwin och Freeman, 2022).
I en svensk kontext kan det innebära att produktion tas hem till Sverige från länder där man tidigare har utnyttjat ett lågt löneläge. Resultatet blir minskad handel, i detta fall minskad import. Samtidigt visar empirisk forskning att reshoring hittills skett i begränsad omfattning – etablerade leverantörskedjor, kompetenskluster och resursberoenden gör stora omlokaliseringar kostsamma (De Backer m.fl., 2016; OECD, 2021).
Framväxten av globala värdekedjor är i hög grad ett resultat av ny teknologi. Richard Baldwin (2016) visar att den moderna globaliseringen skiljer sig från den historiska genom att det inte främst är varutransporter utan informationsflöden och kunskapsöverföring som driver internationaliseringen. Informations- och kommunikationsteknik, digitala logistiksystem och realtidsspårning av leveranser har kraftigt sänkt företagens kostnader för att koordinera produktion över flera världsdelar. Detta bekräftas av Grossman och Rossi-Hansberg (2008) som visar att digitaliseringen gjort många uppgifter och tjänster som det tidigare inte gick att handla med möjliga att skicka till kunder i andra länder. Avancerade tjänster som teknisk design, IT-utveckling, dataanalys, ingenjörstjänster och kundsupport är viktiga komponenter i produktionen av såväl industrivaror som digitala produkter (Baldwin, 2019). Företag kan förlägga specifika kunskapsintensiva uppgifter (programmering, design, FoU, kundsupport) i andra länder och integrera dessa i sina globala produktionsprocesser. Detta har gjort tjänstehandel till en snabbt växande del av globala värdekedjor, något som vi diskuterar och analyserar senare i rapporten.
Ny teknologi har även möjliggjort avancerade produktionssystem som just-in-time-leveranser och avancerade planeringsverktyg. Företag kan numera i realtid följa leveranser, optimera lagerhantering och anpassa produktionen efter oväntade störningar. På så sätt har teknologin reducerat koordinationskostnader som tidigare begränsat möjligheterna att sprida ut produktion globalt.
Forskning visar dessutom att teknologi förstärker geografisk specialisering. I sektorer som halvledare, läkemedel och avancerad fordonsindustri finns starka agglomerationsfördelar. Företag i dessa branscher drar nytta av att ligga nära specialiserade underleverantörer, högkvalificerad arbetskraft och FoU-intensiva miljöer (Alfaro och Chen, 2014). I dessa kluster sker många av de mest kunskapsintensiva delarna i produktionen som i sin tur skapar en stor del av värdet i globala värdekedjor. Samtidigt förläggs enklare och mer standardiserad produktion ofta till andra länder med lägre kostnader. Sammantaget ökar denna utveckling den internationella handeln.
Studier av Timmer med flera (2014) visar att förädlingsvärdet i globala värdekedjor till stor del skapas i segment med komplex kunskap, avancerad teknik och hög kompetens. Detta innebär att länder med starka FoU-intensiva sektorer och hög utbildningsnivå har särskilt goda möjligheter att dra nytta av deltagande i värdekedjor. För Sverige, som har en stor andel avancerade tjänster och hög teknologikompetens, kan detta förmodas ha stärkt företagen.
Sammanfattningsvis kan den snabba teknologiska utvecklingen under de senaste decennierna ses som den kanske viktigaste drivkraften bakom dagens globalt integrerade produktionssystem. Den har gjort det möjligt att fragmentera produktion, flytta kunskap, organisera komplexa leverantörsnätverk och skapa globala tjänsteflöden.
Kina och de globala värdekedjornas nya geopolitiska villkor
Under lång tid gick politik och teknologi i takt och ledde till en allt högre globalisering. Utvecklingen tycktes närmast vara lagbunden och fick akademiker och intellektuella att tala om en ”platt värld”: en värld där varor och kapital rörde sig friktionsfritt över nationella gränser (Friedman, 2005). Men utvecklingen var inte oåterkallelig. Den teknologiska utvecklingen har stadigt förbättrat möjligheten till handel, men däremot har den politiska viljan sviktat.
Ungefär samtidigt som den finansiella krisen 2008–2009 börjar man skönja en förändring. Detta berodde på en rad faktorer där Kinas ekonomiska och politiska utveckling var med i de flesta. Hög kinesisk ekonomisk tillväxt innebar att landet gick från att vara av tämligen blygsam ekonomisk betydelse under 1990-talet till att vara världens näst största ekonomi. Kina är även ett samhälle som styrs annorlunda än västerländska demokratiska marknadsekonomier. Man talar därför om Kina som en systemrival: ett land och samhällssystem som på allvar utmanar västvärlden. Ett starkare Kina har därför gjort statsledningar runt om i västvärlden nervösa, vilket manifesterats inte minst genom den växande oviljan att göra sig beroende av Kina för olika typer av viktiga varor. Som en följd härav har exempelvis USA infört stopp av export av högteknologiska varor till Kina, och EU har infört granskning av kinesiska uppköp av europeiska företag (Heyman och Sjöholm, 2025).
Kinas ekonomiska framgång bygger mycket på att man blivit världens verkstadsgolv: en stor producent av industrivaror (Baldwin, 2024). Detta har haft en starkt positiv effekt på världens tillväxt och välstånd. Men det finns även grupper som förlorat på utvecklingen, grupper som exempelvis sett sina relativt välbetalda industrijobb flytta till Kina. Forskning av Autor, Dorn och Hanson (2013) visar att den kraftiga ökningen av kinesisk import, den så kallade Kinaeffekten, ledde till omfattande jobbförluster och lägre löner i konkurrensutsatta regioner i USA, med varaktiga negativa effekter på de drabbade lokala arbetsmarknaderna. Kostnaden för denna arbetskraft har i vissa fall varit stor med sänkta löner, ökad arbetslöshet, sänkt levnadsstandard, ökat missbruk av narkotika och alkohol och ökad dödlighet som följd (Lincicome och Anand, 2023). De grupper som förlorat på utvecklingen har i vissa fall kunnat sätta den politiska agendan och röstat fram ledare som är skeptiska – eller till och med rent negativa – till globalisering (Colantone och Stanig, 2018; Autor m.fl., 2020).
Kina har även påverkat synen på globalisering negativt genom sin statliga industripolitik. Den kinesiska tillväxtmodellen bygger på massiva investeringar. Konsumtionen är låg och i stället investeras en stor andel av BNP i industriell kapacitet (Sjöholm, 2022). Detta sker genom att staten dels beordrar de 170 000 kinesiska statsägda företagen att investera, dels subventionerar privata företagsinvesteringar. Ett resultat av denna politik har blivit en stor industriell överkapacitet. Historiskt har det framför allt handlat om kapitalintensiv industri som stål och cement, men under det senaste årtiondet ser vi samma utveckling i många högteknologiska branscher.
Subventioner och överkapacitet har fått omvärlden att framföra klagomål om en konkurrens på ojämlika villkor. Subventionerad export ökar förvisso reallöner i det importerande landet men det riskerar också att slå ut företag och branscher med negativa ekonomiska, sociala och politiska följder. Det innebär också att handelsflöden som involverar Kina inte alltid kan tolkas som rena utslag av komparativa fördelar, utan i vissa fall även speglar statsstöd, överkapacitet och andra politiskt skapade kostnadsfördelar. Detta har exempelvis fått EU att införa tullar på kinesiska elbilar. Tullen har räknats fram så att den ska motsvara den kinesiska subventionen. Den europeiska debatten om hur EU ska hantera sin relation till Kina och sin eventuella industriella sårbarhet har sammanfattats i Draghi-rapporten (Draghi, 2024) och Letta-rapporten (Letta, 2024), som båda understryker behovet av att stärka Europas konkurrenskraft och minska strategiska beroenden.
Handelskrig
Under president Donald Trumps första period i Vita huset ökade skepsisen mot globalisering och utmynnade i ett regelrätt handelskrig. Tullar höjdes till runt 20 procent på amerikansk import från Kina, som svarade med liknande tullar på importen från USA. När situationen höll på att eskalera bortom kontroll i ständiga tullhöjningar kom Kina och USA överens om att frysa tullarna i den så kallade fas 1-uppgörelsen. Kina förband sig vidare att importera en viss mängd amerikanska varor. Denna typ av kvantitativa importmål är kontroversiella och riskerar att slå mot andra länders export till Kina när denna ersätts med amerikansk export, inte på grund av marknadsekonomiska överväganden utan beroende på den politiska uppgörelsen.
Vidare införde USA exempelvis tullar på stål- och aluminiumprodukter, vilket drabbade svenska producenter. EU svarade i sin tur med att införa tullar på import från USA på exempelvis motorcyklar och whiskey.
President Joe Biden sänkte vissa tullar och förbättrade relationen med EU, men förändringarna får ändå betecknas som marginella. Detta visar på en relativt stark amerikansk konsensus beträffande handelspolitiken. Biden genomförde även betydande stöd till grön energi och grön teknologi i det så kallade IRA-programmet (Inflation Reduction Act). Stora subventioner betalades ut till företag som verkade i USA och som använde insatsvaror tillverkade i USA. Denna politik slog mot utländska exportörer och var en upptrappning av den amerikanska protektionismen, denna gång i en ny skepnad med subventioner snarare än tullar.
Parallellt trappade Biden upp konflikten med Kina på teknikområdet genom en kombination av massiva amerikanska subventioner av inhemsk halvledarproduktion och skärpta exportkontroller av högteknologiska produkter till Kina. Syftet var att bromsa Kinas förmåga att utveckla militär och industriell teknologi baserad på avancerade halvledare. Den minskade tillgången på exempelvis moderna halvledare är nu en svårighet för kinesiska företag, men har även lett till stora kinesiska satsningar på att få fram egna halvledare. Hur detta i slutändan kommer att påverka Kinas industriella ambitioner återstår att se.
Med president Trumps andra period exploderade handelskriget. Det är framför allt två aspekter som står ut. För det första används handelspolitik även för att uppnå mål som inte är ekonomiska, till exempel införandet av tullar mot Mexiko och Kanada för att dessa länder inte, enligt USA, har gjort tillräckligt för att stoppa inflödet av illegala migranter och narkotika. Ett än mer uppseendeväckande exempel var hotet om att använda tullar mot Danmark och andra europeiska länder om inte USA fick ta över Grönland. Hotet togs förvisso tillbaka men signalerade på ett närmast övertydligt sätt att tullar nu används för att uppnå geopolitiska mål. För det andra har osäkerheten kring handelspolitiken påtagligt ökat. Tullar införs, höjs, sänks och pausas. EU:s svar på de nya tullarna, inklusive förberedelserna för motåtgärder och diskussionerna om ett förhandlat avtal, illustrerar hur den transatlantiska handelsrelationen snabbt förändrats. Utvecklingen innebär att företag i allt högre grad måste väga in politisk risk och geopolitiska spänningar i sina lokaliseringsbeslut.
Pandemi och sårbarhet
Det är inte endast handelskrig som fått företag att fundera på utformningen av globala leverantörskedjor. Under covid-pandemin blev sårbarheten för internationella störningar tydlig. När pandemin slog till under våren 2020 var det som om någon drog i nödbromsen för den globala ekonomin. Näringsidkare slog igen, flyg stod stilla, gränser stängdes och en del svenska företag fick svårigheter att hålla uppe produktionen. Inte för att efterfrågan nödvändigtvis försvann, utan för att insatsvarorna inte längre kom fram.
Enkätundersökningar visar att nästan sju av tio svenska företag med utländska leverantörer upplevde störningar i leveranserna under pandemin (Tillväxtanalys, 2021). I många fall handlade det om förlängda leveranstider; ibland gick det överhuvudtaget inte att uppbringa vissa komponenter och råvaror. I början av krisen kunde det kanske tolkas som ett tillfälligt hack i systemet. Men för många företag blev störningarna långvariga – även månader efter att den första chocken lagt sig fortsatte problemen att drabba produktionsledet.
Men pandemin gjorde mer än att blotta sårbarheter – den väckte också förändringsvilja. Bland de företag som drabbades hårdast planerade tre av fyra att genomföra någon form av åtgärd för att minska framtida störningar (Tillväxtanalys, 2021). Ökad lagerhållning, fler leverantörer från olika länder och en större andel inköp från Sverige eller EU blev några av de vanligaste strategierna. Däremot var det få som planerade att flytta hem produktionen till Sverige. Även i andra länder tycktes pandemin leda till omfattande planer på att förändra lagerhållning och leverantörskedjor (McKinsey & Company, 2022). Pandemins effekt på globala värdekedjor ska dock inte överdrivas. Goldberg och Reed (2023) visar att den globala handeln visserligen föll kraftigt under 2020, men att återhämtningen 2021 var snabb och att handelsflödena i stort sett återgick till sina tidigare nivåer.
2. Sveriges deltagande i globala värdekedjor
Sammanfattning
Hur integrerat är Sverige i globala värdekedjor, och har handelsmönstren ändrats under de senaste årens turbulens? Kapitlet jämför Sveriges deltagande med andra länders, visar vilka länder som är viktigast för handeln med insatsvaror och beskriver den snabbt växande tjänstehandeln. Handeln sker främst med Europa, och mönstren har varit stabila. Det kan spegla både välfungerande leverantörsrelationer och höga kostnader för att ställa om.
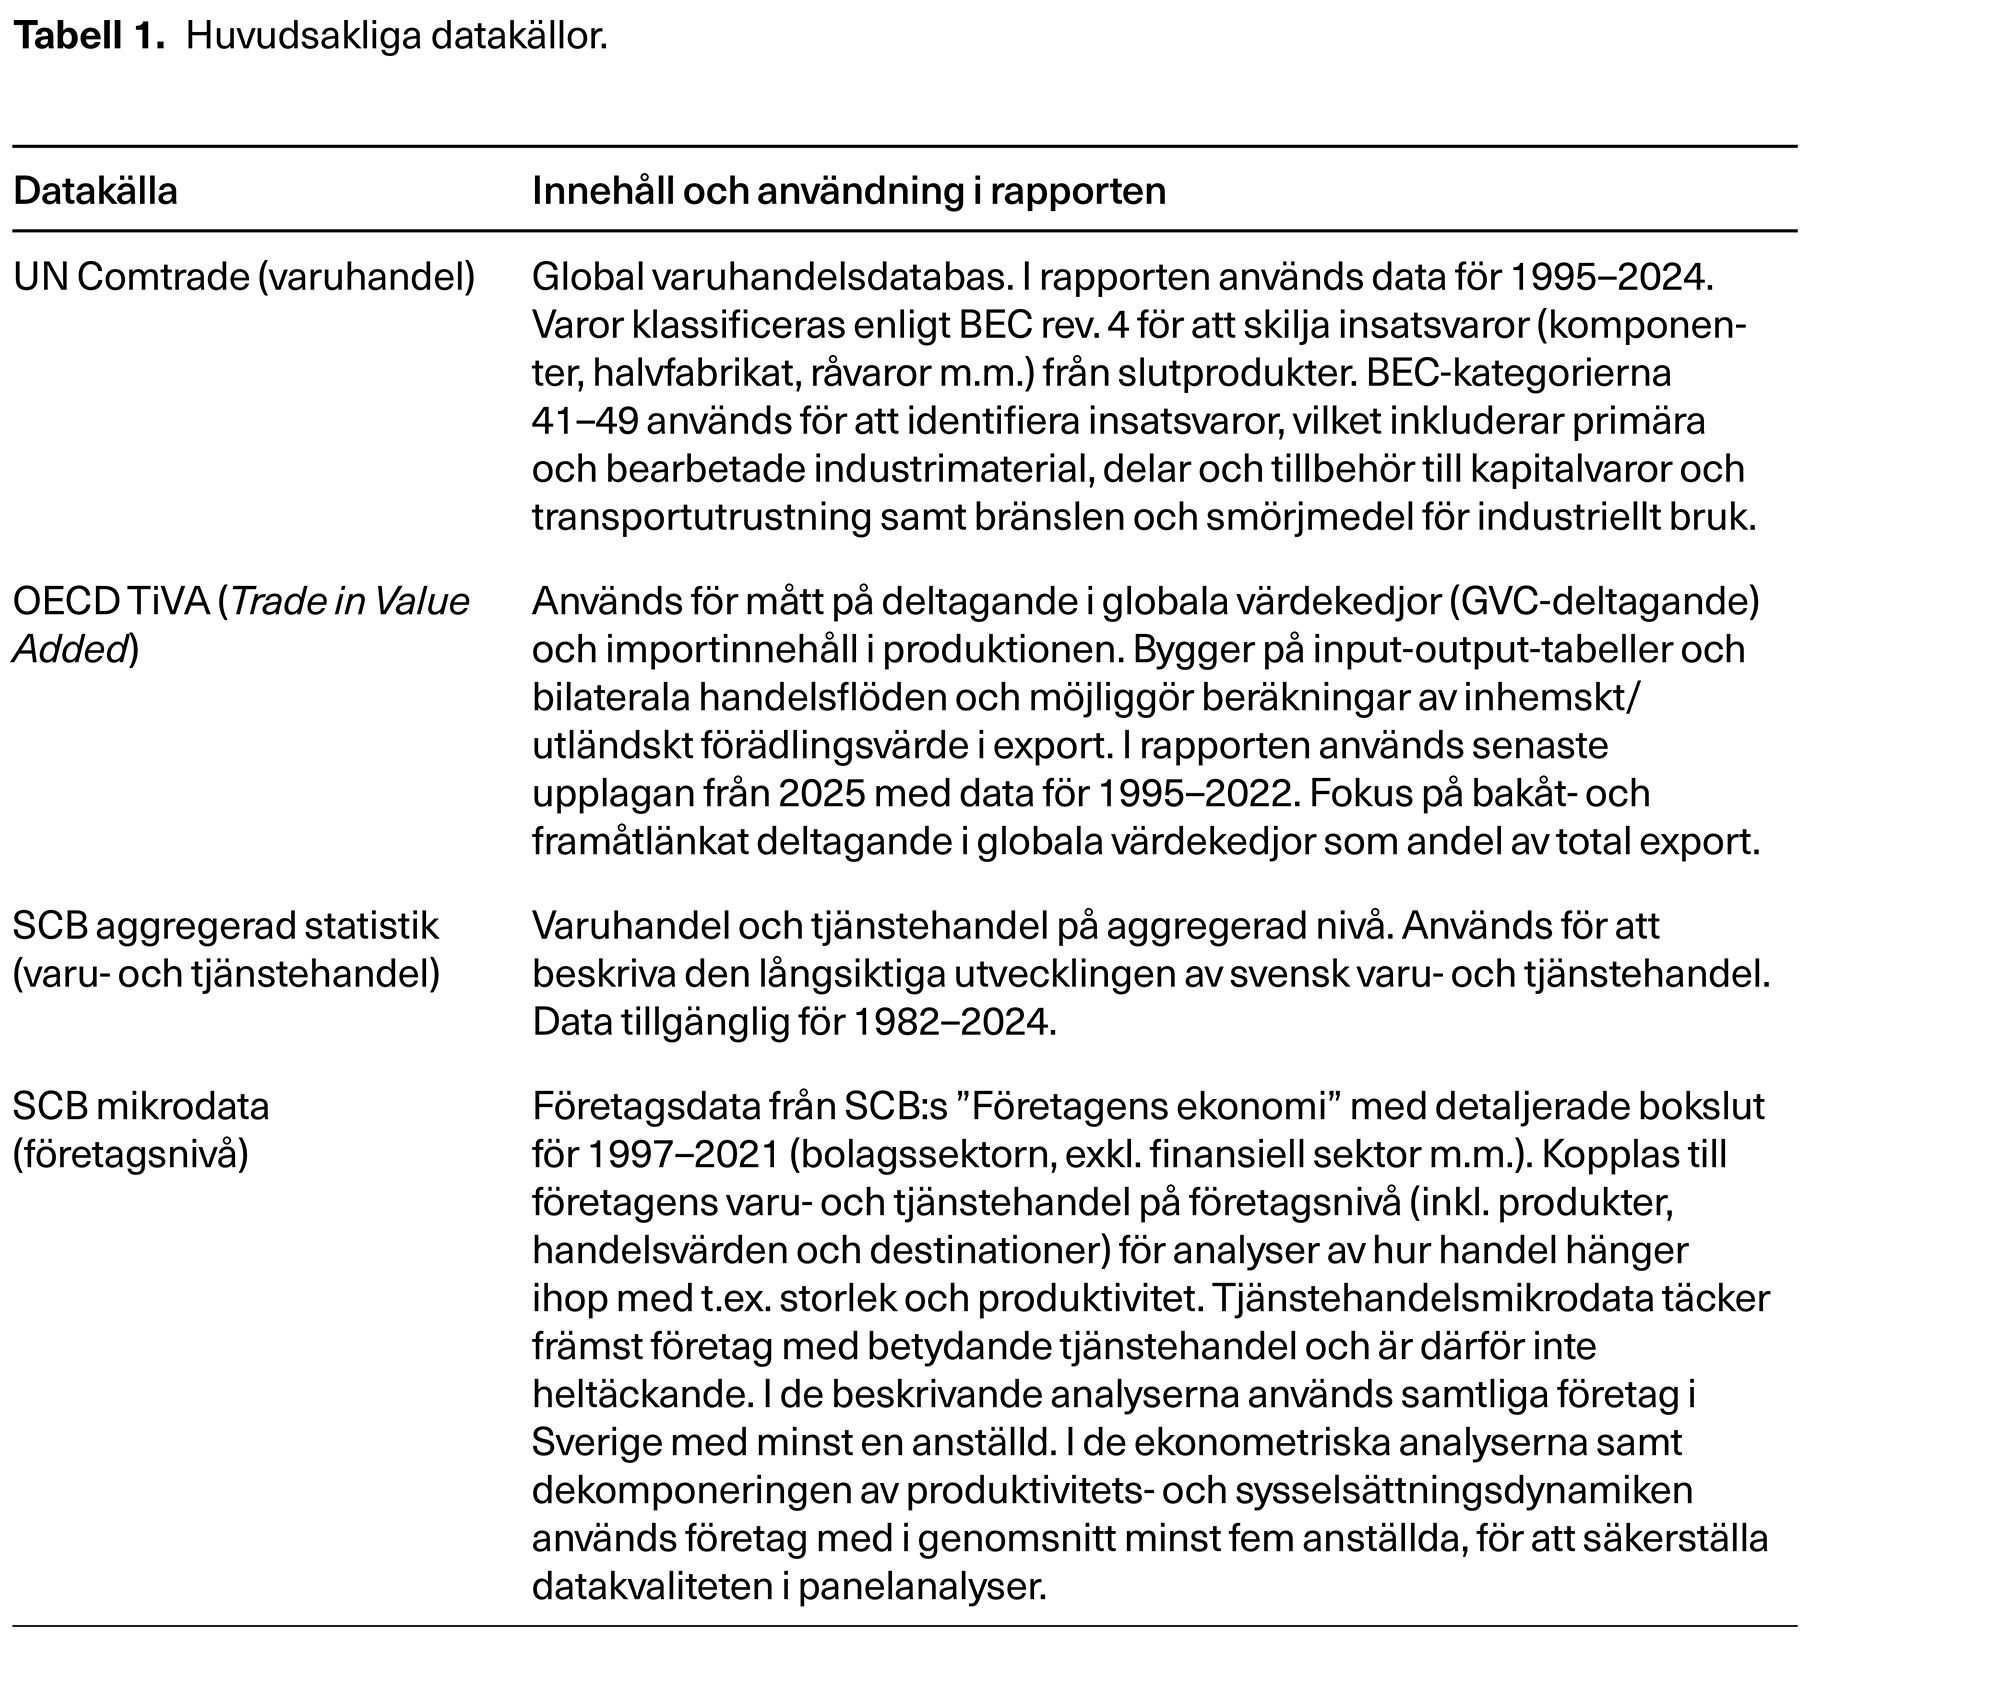
I detta och i de kommande kapitlen kommer vi att genomföra en empirisk analys av globala värdekedjor och svensk handel med insatsvaror och tjänster. Vi kommer att studera hur dessa har utvecklats över tid och sätta detta i ett internationellt perspektiv. Vi kommer även att analysera hur mönstret ser ut på detaljerad företagsnivå och hur företagen har påverkats. Vi använder fyra huvudsakliga datakällor: (i) FN:s Comtrade för varuhandel uppdelad på insatsvaror respektive slutprodukter, (ii) OECD:s TiVA-databas för mått på deltagande i globala värdekedjor (GVC-deltagande) och importinnehåll i produktionen, (iii) SCB:s aggregerade statistik över svensk varu- och tjänstehandel samt (iv) mikrodata från SCB över samtliga företag i Sverige som inkluderar detaljerad bokslutsinformation om dessa företag liksom deras deltagande i internationell handel. Se tabell 1 för fler detaljer.
Utveckling över tid
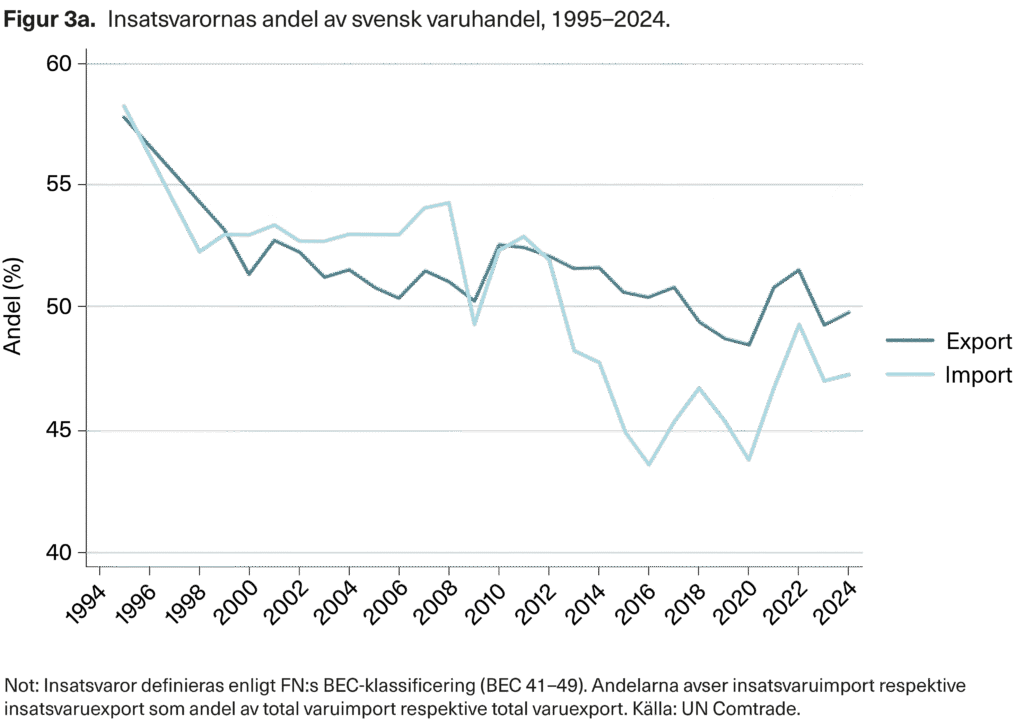
Ungefär hälften av svensk varuexport består av insatsvaror, med andra ord komponenter och råvaror som används i produktion av andra varor och inte till konsumtion. För svensk varuimport är motsvarande siffra knappt 50 procent, något lägre än för exporten (se figur 3a). Av detta kan vi dra slutsatsen att svensk ekonomi är högt integrerad i globala värdekedjor (höga andelar insatsvaror) och att svenska företag är relativt tidiga i leveranskedjan (export av insatsvaror är högre än import). Detta är i linje med internationella jämförelser. Världsbanken (2020) skattar exempelvis den globala handeln av insatsvaror till ungefär hälften av den totala handeln, och Sveriges nivåer är i den meningen typiska för en avancerad, liten och öppen ekonomi.
Däremot tycks det inte som att svensk ekonomi i stort har blivit mer integrerad i värdekedjor över tid. Sedan mitten av 1990-talet har både import och export av insatsvaror minskat som andel av total handel, vilket syns i figur 3a. Minskningen var speciellt stor under de första åren fram till slutet av 1990-talet. En anledning till utvecklingen är den strukturella omvandling av svenskt näringsliv som skedde under perioden. Mer specifikt så försvann stora delar av produktionen inom traditionell svensk verkstadsindustri under 1990-talet. Även om många företag överlevde 1990-talskrisen flyttade mycket av produktionen ut från Sverige till andra länder. När produktionen försvinner så försvinner även en del import och export av insatsvaror.
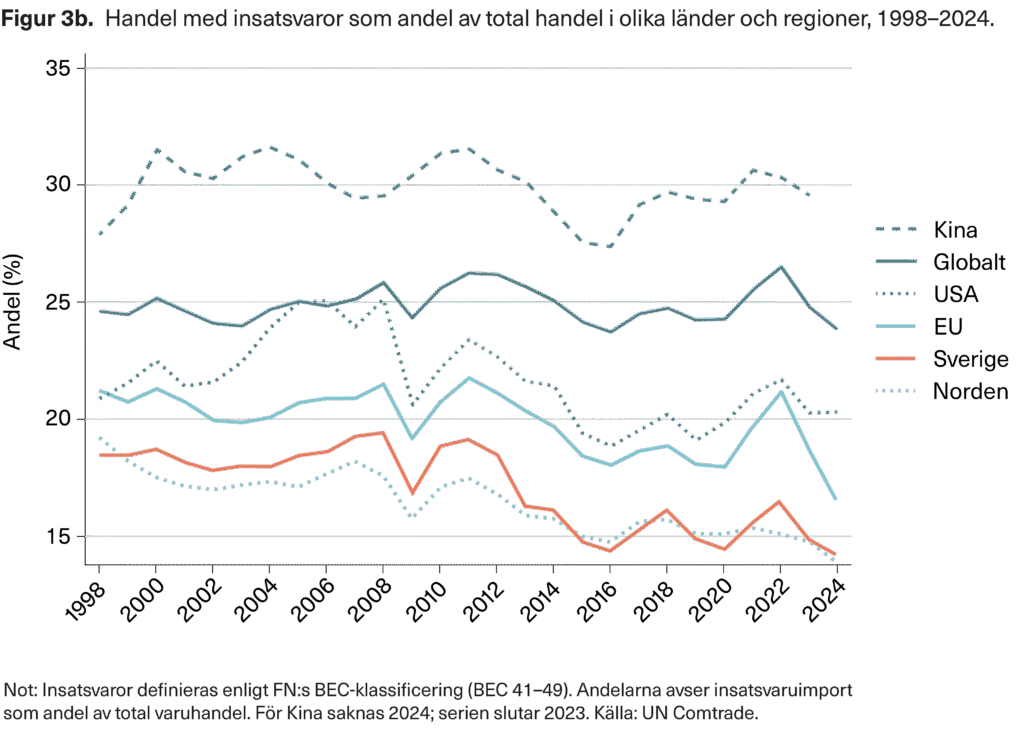
Internationellt är bilden något blandad för hur länders handel med insatsvaror har utvecklats. I många länder har den ökat men i bland annat USA, Tyskland och Kina har den, precis som i Sverige, minskat. Figur 3b visar utvecklingen av import av insatsvaror som andel av total handel för Sverige (export och import) och några andra länder. Den illustrerar exempelvis att handel med insatsvaror är centralt i Kina. Vi kan också se att Sverige tydligt följer en liknande trend som EU (EU27), men på en något lägre nivå. Detta mönster stämmer väl med vad som dokumenterats i internationella studier (se t.ex. Världsbanken, 2020, Timmer m.fl., 2014, och Goldberg och Reed, 2023). Återigen, internationell handel är viktig för Sverige, men andelen av denna handel som sker i insatsvaror är inte påfallande hög.
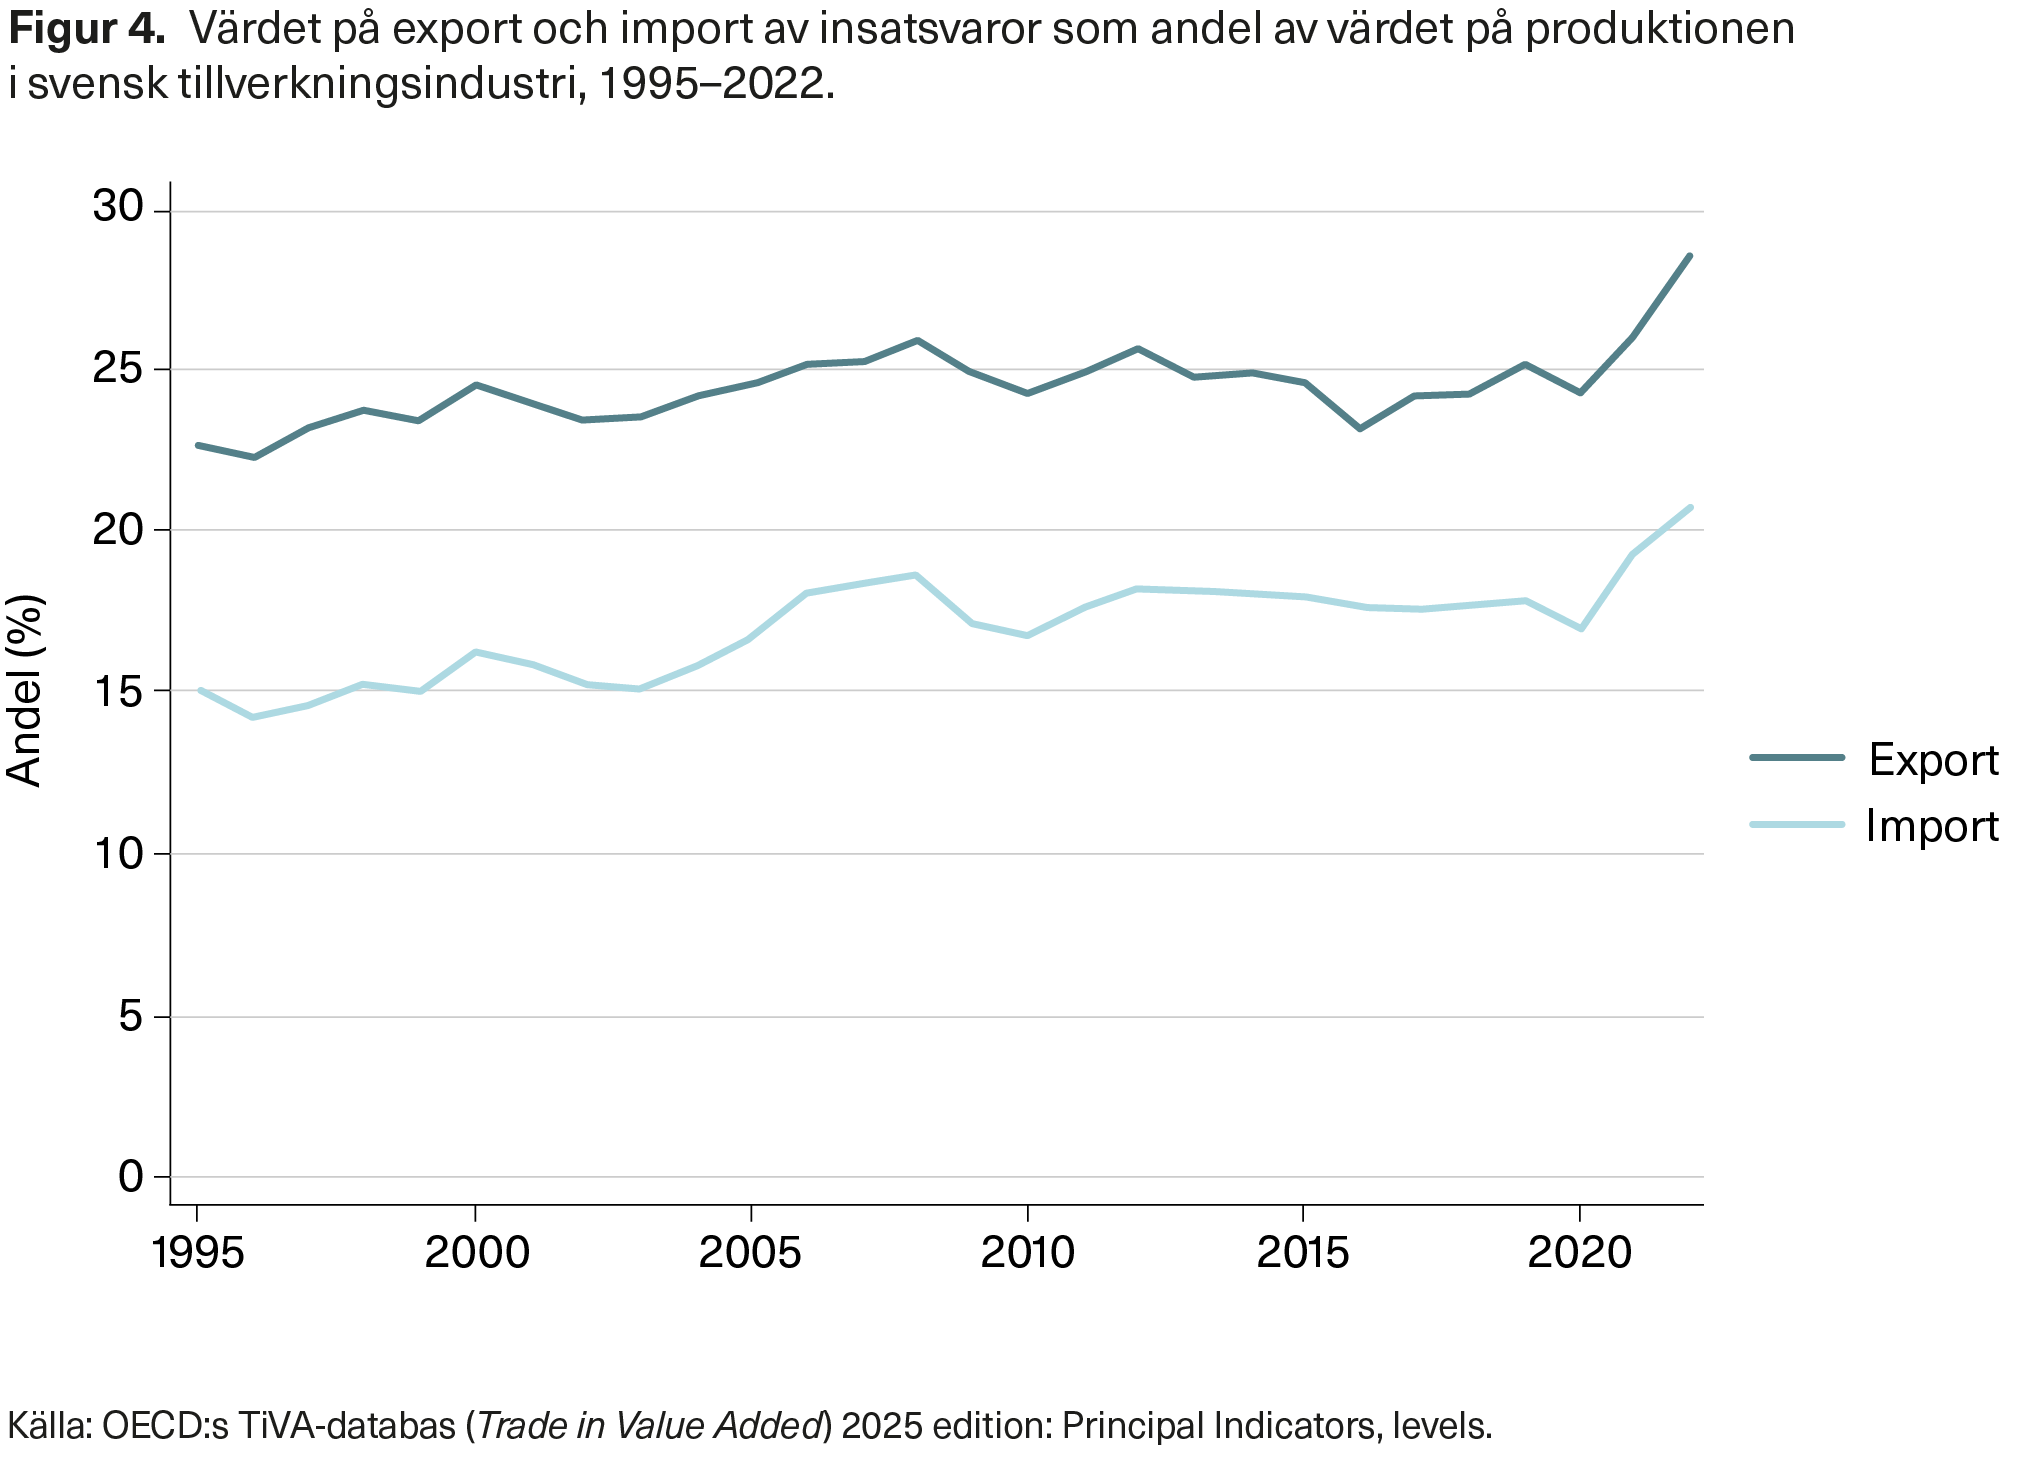
Figur 4 visar ett alternativt mått på deltagande i globala värdekedjor: import och export av insatsvaror som andel av produktionen i svensk tillverkningsindustri. Just tillverkningsindustrin är den del av näringslivet där globala värdekedjor är mest utbrett, vilket gör analysen särskilt relevant. Data kommer från OECD:s TiVA-databas och sträcker sig över perioden 1995–2022. Under större delen av perioden pendlar exportens värde av produktionen i svensk tillverkningsindustri mellan 23 och 25 procent, med relativt begränsad variation från år till år. År 2021 och särskilt 2022 stiger andelen markant och närmar sig 30 procent. Import av insatsvaror följer en liknande utveckling men på en lägre nivå: import av insatsvaror ökar från runt 15 procent av produktionen 1995 till ungefär 20 procent 2021. Det innebär att svensk tillverkningsindustri under de senaste åren blivit mer beroende av export och import av insatsvaror än tidigare. Bristen på data från OECD efter 2022 gör det svårt att avgöra om detta är en permanent förändring.
Figur 4 är intressant att ställa mot den internationella diskussionen om utlokalisering av industriell produktion under 1990- och 2000-talen. Studier har dokumenterat ett växande importinnehåll i produktionen i flera länder, vilket är ett tecken på en sådan utlokalisering (t.ex. Hummels, Ishii och Yi, 2001, och Timmer m.fl., 2014). Den svenska utvecklingen stämmer överens med denna utveckling.
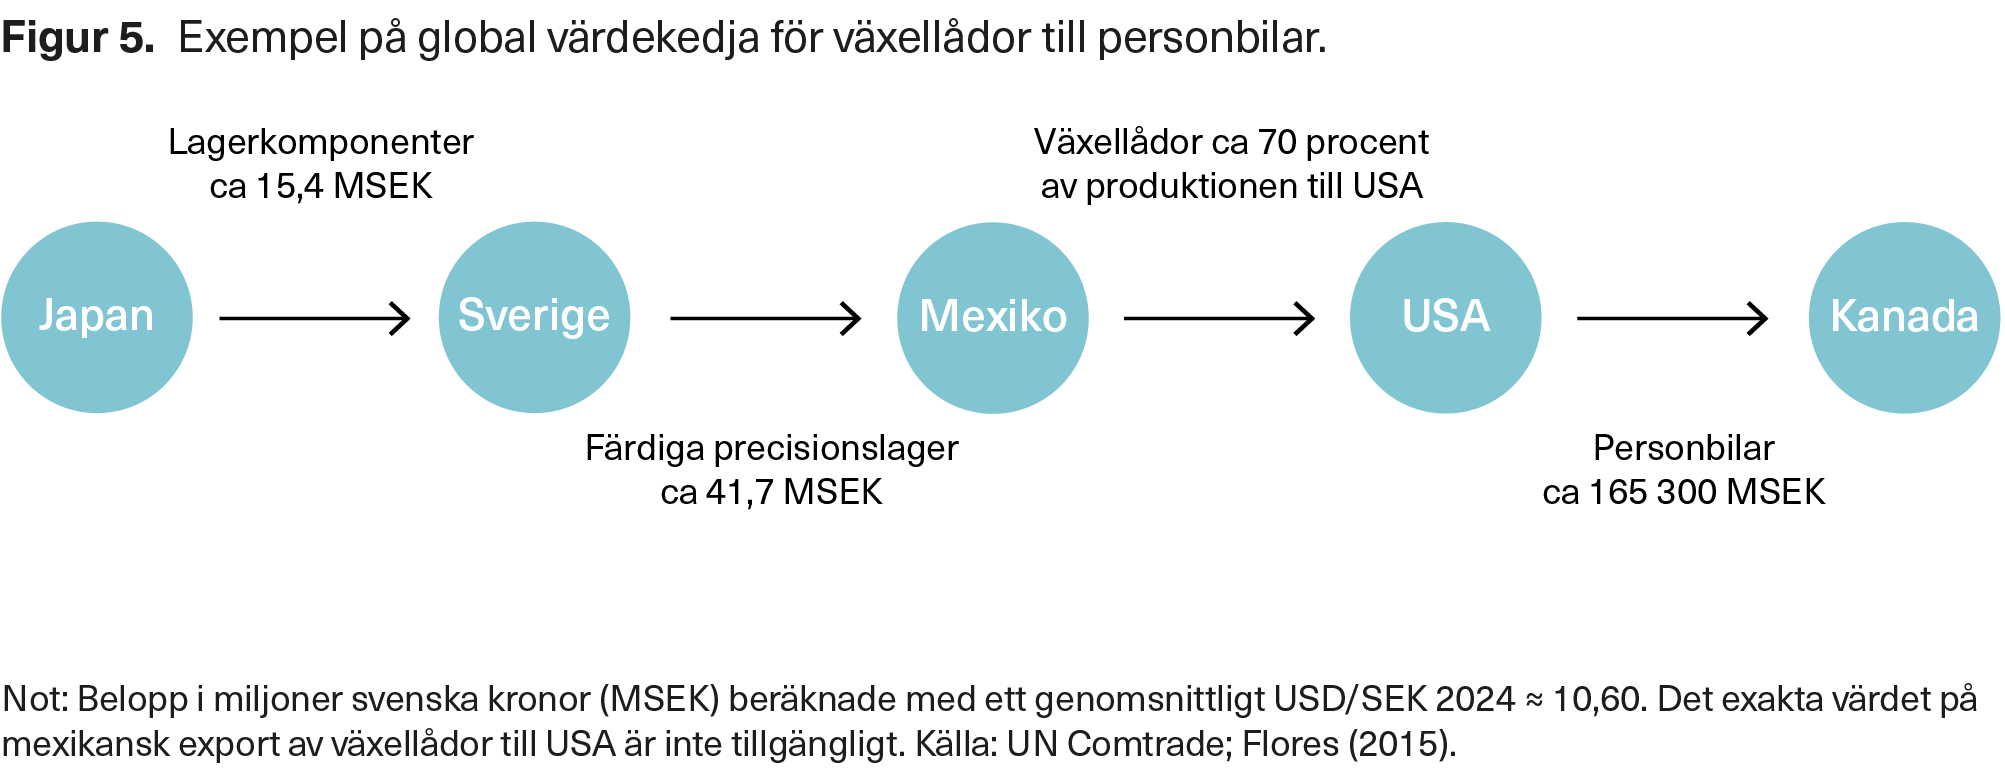
Globala värdekedjor kan emellertid vara komplexa och omfattande och fångas inte helt av figur 3 och 4. Mer specifikt ingår svensk industri ofta i långa kedjor där varje led vidareutvecklar varan och exporterar den vidare. Ett illustrativt exempel är svensk export av komponenter till växellådor (se figur 5), som visar att samma komponent kan passera flera länder och att förädlingsvärdet skapas i många led. I vårt exempel sker bearbetning i Sverige: 2024 exporterar Japan lagerkomponenter (t.ex. ringar/kulor/burar) till Sverige för ungefär 15 miljoner kronor. I Sverige sker förädling – till exempel slipning, härdning, montering, smörjning/tätning och test – varefter färdiga precisionslager exporteras till bland annat Mexiko för ungefär 42 miljoner kronor. I Mexiko används lagren som insats i tillverkning av växellådor, och enligt Flores (2015) exporteras omkring 70 procent av växellådorna till USA. Slutligen exporterar USA färdiga personbilar till bland annat Kanada för ungefär 165 miljarder kronor.
I detta exempel kommer sålunda en del av svensk export till Mexiko att inkludera värden som uppstått i japansk produktion och en del av Mexikos export kommer att inkludera svensk och japansk produktion. Slutligen kommer den amerikanska exporten till slutkund i Kanada att inkludera förädlingsvärden som uppstått i Japan, Sverige och Mexiko.
Observera att detta är ett illustrativt exempel i fyra led. I praktiken förekommer även betydligt längre och mer förgrenade leverantörskedjor där flera underleverantörer och delsystem tillkommer. Det är också vanligt med cirkulära flöden: en komponent kan exporteras från Sverige och efter ett eller flera produktionssteg i andra länder återkomma till Sverige för ytterligare bearbetning, integration eller reparation innan den skickas vidare igen.
Figur 5 illustrerar två centrala egenskaper hos globala värdekedjor: (i) samma fysiska komponent kan passera nationsgränser många gånger, vilket kan ge upphov till dubbelräkning i internationell statistik (Koopman, Wang och Wei, 2014) och (ii) företagens värdeskapande är spritt över många länder och företag, vilket gör det svårt att entydigt säga var en vara egentligen producerats (Timmer m.fl., 2014).
Ett sätt att mäta graden av integration i globala värdekedjor har utvecklats av OECD och står att finna i TiVA-databasen. Med detta mått kan vi dela upp GVC-deltagande i bakåt- och framåtlänkat. Den förstnämnda omfattar handel där ett lands export innehåller mervärde importerat från utlandet (svensk export av delar till växellådor till Mexiko med lager från Japan). Den senare typen av handel är transaktioner där ett lands export inte fullt ut konsumeras i importlandet, utan i stället ingår i importlandets senare export till ett tredjeland (svensk export till Mexiko som ingår i växellådor som exporteras till USA).
Figur 6 visar OECD:s mått på graden av integration i globala värdekedjor för Sverige, övriga nordiska länder samt några stora ekonomier (USA, Kina och EU15) under perioden 1995–2022. Svenskt deltagande i globala värdekedjor ökade kontinuerligt från mitten av 1990-talet fram till finanskrisen. Därefter har andelen legat på en relativt hög och stabil nivå kring 45 procent av total export, med en tydlig men tillfällig nedgång under finanskrisen 2008–2009 och pandemiåret 2020, följd av återhämtning 2021–2022. Samtliga inkluderade länder uppvisar liknande mönster som Sverige. Det är noterbart, men inte överraskande, att stora länder som USA och Kina är relativt mindre involverade i globala värdekedjor än mindre länder som Sverige och övriga nordiska länder: stora länder har stora inhemska marknader med många underleverantörer och många kunder. Noterbart är även att Kina, som ofta förknippas med globala värdekedjor, inte är mer integrerat än USA. Detta står i kontrast till figur 3b där endast handel i insatsvaror som andel av total handel visas. Trots att handel mellan EU-länder inte räknas som internationell handel i detta mått ligger EU ändå på en högre nivå än både USA och Kina, vilket speglar att unionen rymmer många små och medelstora handelsintegrerade ekonomier.1. När OECD beräknar deltagande i globala värdekedjor i TiVA-statistiken behandlas EU som ett enda ”land”. Handel med varor och tjänster mellan medlemsländerna räknas därmed som inhemska flöden inom EU och inte som internationell handel. EU-måttet fångar alltså främst hur mycket unionen som helhet använder insatsvaror från länder utanför EU och hur mycket av EU:s förädlingsvärde som går vidare i export från länder utanför EU.
Ett intressant mönster är att stagnationen i Sveriges GVC-deltagande sammanfaller tidsmässigt med den bredare avmattningen i svensk produktivitetstillväxt efter finanskrisen. Produktivitetskommissionens underlagsrapport visar att svensk produktivitet ökade snabbt under perioden 1995–2006, men betydligt långsammare under perioden efter finans- och eurokrisen (Lappi, Norbäck och Persson, 2024). Detta bevisar inte att det finns ett kausalt samband mellan GVC-deltagande och aggregerad produktivitetstillväxt, men mönstret är förenligt med att den snabba internationaliseringen av produktionen före finanskrisen kan ha bidragit till produktivitetstillväxten genom ökad specialisering, bättre tillgång till importerade insatsvaror, teknologispridning och omallokering mot mer produktiva företag. När integrationen i globala värdekedjor därefter planade ut kan också denna källa till produktivitetstillväxt ha försvagats. Samtidigt bör detta tolkas med försiktighet, eftersom den svenska produktivitetsavmattningen sammanfaller med en bredare internationell nedgång och sannolikt speglar flera samverkande faktorer.
Sverige är som vi sett mer integrerat i globala värdekedjor än stora länder som USA och Kina. Mer intressant är kanske hur Sveriges deltagande är i jämförelse med likartade länder. Figur 7 ger insikter om detta genom att visa alla EU-länders deltagande. GVC-deltagande avser andelen av ett lands totala export som utgörs av framåtlänkat GVC-deltagande (inhemskt mervärde som ingår i andra länders export) samt bakåtlänkat GVC-deltagande (utländskt mervärde som ingår i landets egen export).
Förhållandet mellan ett lands storlek och dess deltagande i globala värdekedjor gäller även för EU-länder: små länder som Luxemburg, Cypern och Estland har högt deltagande och större länder som Tyskland, Frankrike och Italien har relativt lågt deltagande. Sverige har enligt detta mått ett relativt lågt deltagande i globala värdekedjor: av de 27 inkluderade länderna rankas Sverige först på plats 19.
Det relativt låga svenska deltagandet i globala värdekedjor enligt detta mått innebär dock inte nödvändigtvis att svensk ekonomi är svagt internationellt integrerad. Dels fångar indikatorn framför allt varubaserade produktionskedjor och underskattar sannolikt betydelsen av tjänster och huvudkontorsfunktioner i svenska multinationella företag. Dels saknar Sverige den transit- och omlastningsverksamhet som präglar länder som Belgien och Nederländerna, där mycket av handeln består av re-export och logistikrelaterade flöden. Sammantaget kan dessa faktorer bidra till att Sveriges deltagande i globala värdekedjor framstår som lägre än vad som gäller i många andra EU-länder, trots att svenska företag i praktiken är djupt inordnade i den internationella handeln.
Svensk tjänstehandel
Figurerna 3–7 inkluderar endast varuhandel och inte tjänstehandel. Den svenska strukturomvandlingen har inneburit en ökad tjänsteproduktion. Delar av tjänsteproduktionen exporteras och en del tjänster importeras. Vidare kan viss tjänstehandel jämföras med insatsvaror. Dock finns det svårigheter med att mäta tjänstehandel, till viss del eftersom den kan ske digitalt eller i samband med att personer förflyttar sig över landsgränser. Ett resultat är att data på tjänstehandel är mindre tillgängliga än data på varuhandel. Slutligen registreras tjänstehandel som handel mellan det land som fakturerar tjänsten och det land som betalar för den, men i multinationella företag överensstämmer detta inte alltid med var tjänsten produceras och används (Jensen, 2011).
Dessa typer av mätproblem diskuteras i forskningen om tjänstehandel och globala värdekedjor (Jensen, 2011; Världsbanken, 2020). Vidare betonas att tjänster, till exempel FoU, design, IT, juridik och marknadsföring, i många fall tillhandahålls inom koncerner och därmed kanaliseras via intern prissättning, vilket gör att den faktiska produktionen och användningen kan ligga i helt andra länder än de som syns i statistiken.
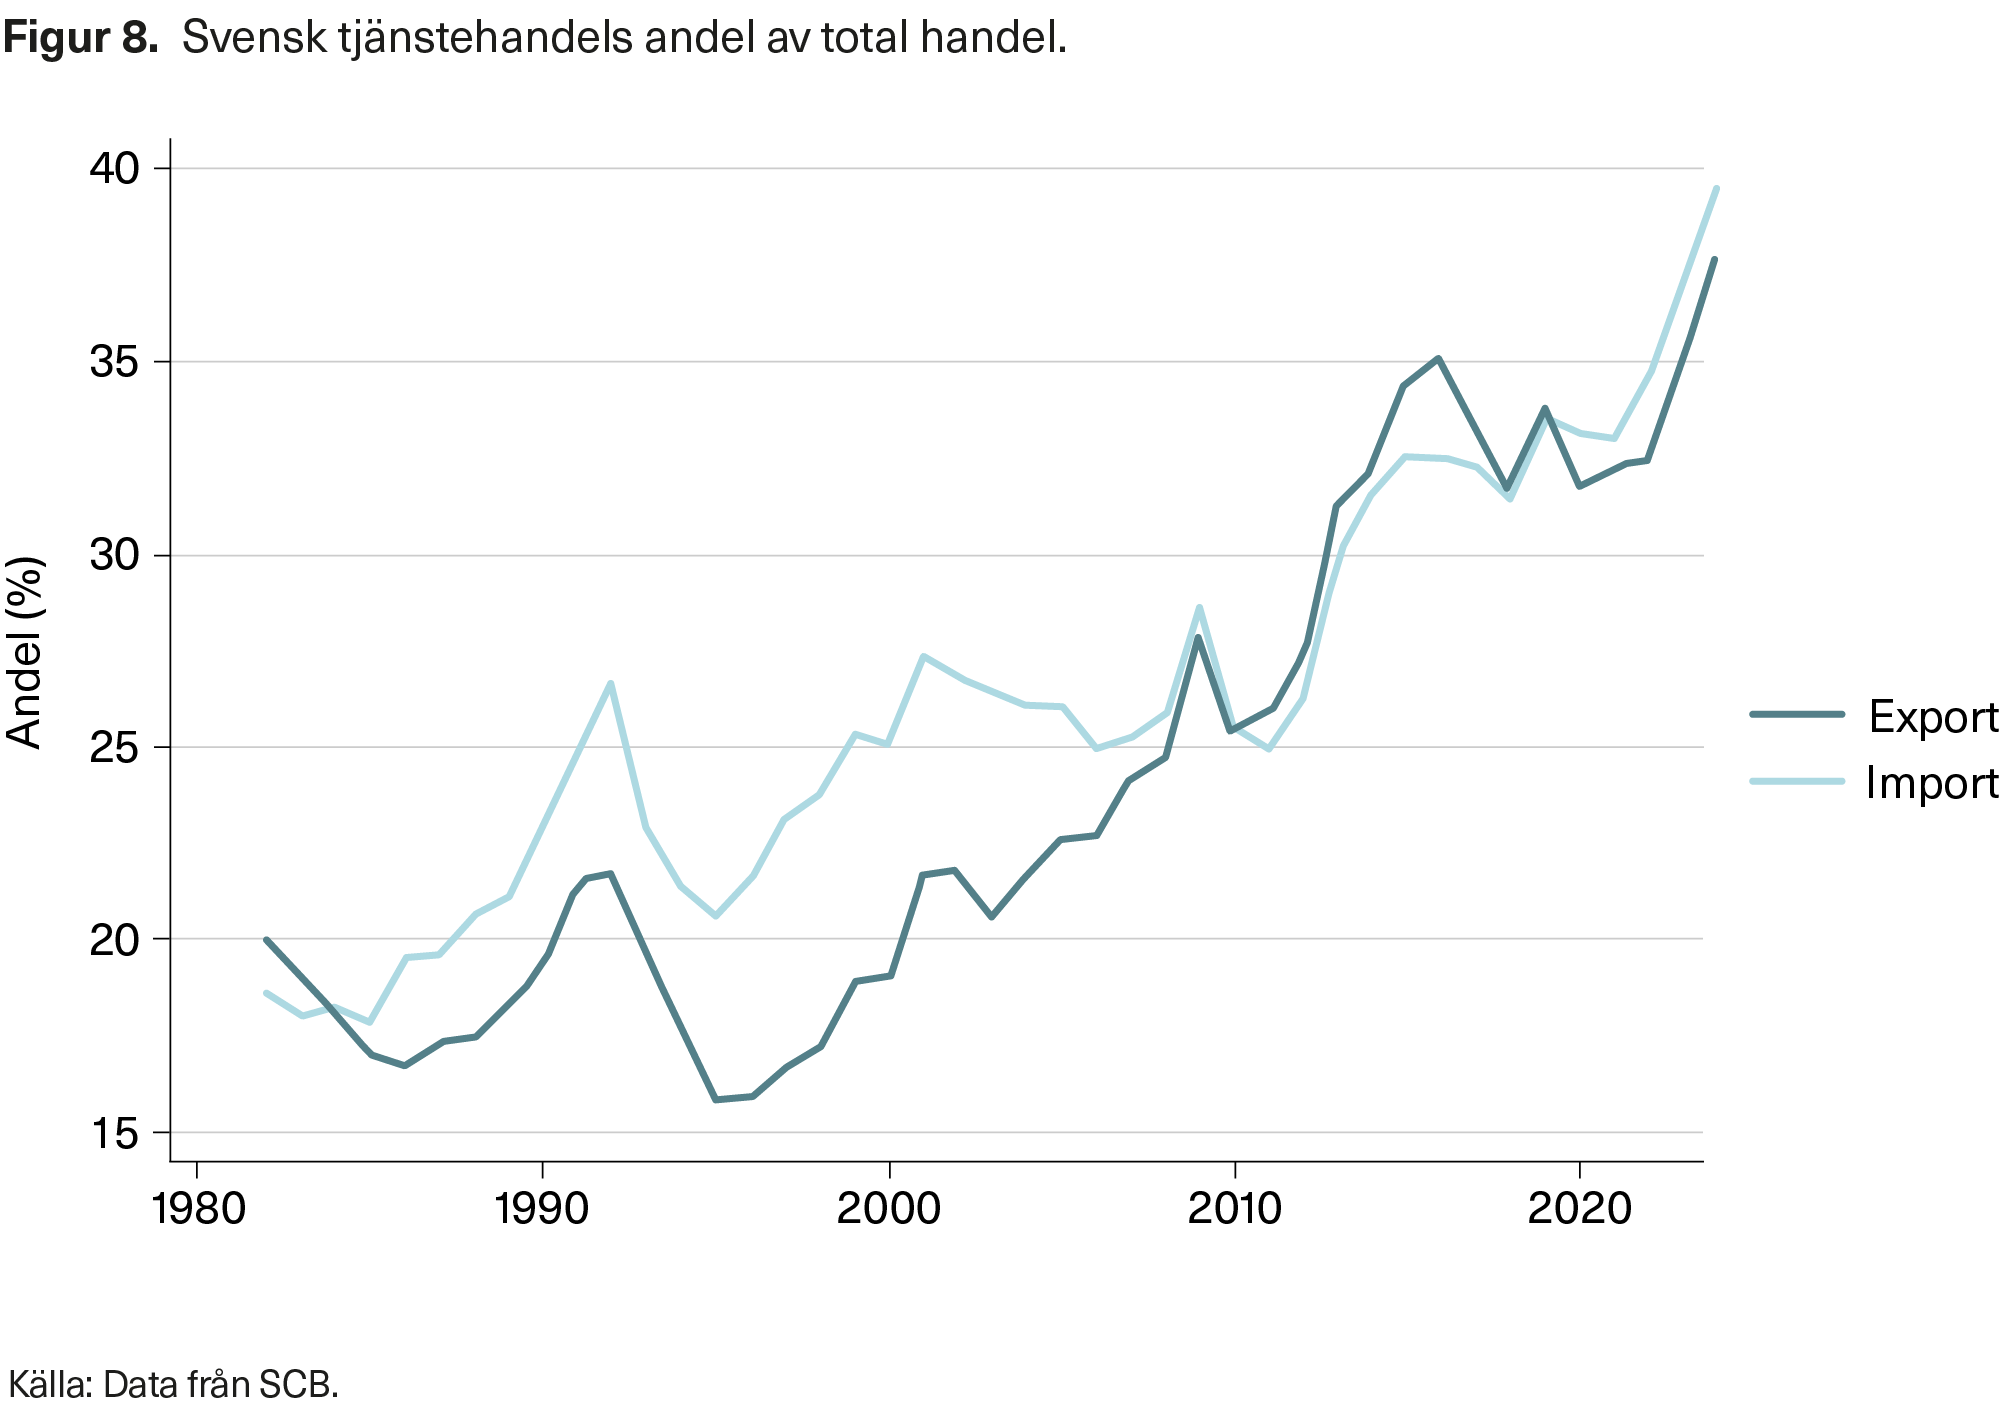
Dessa begränsningar är värda att ha i åtanke när vi undersöker tjänstehandelns utveckling, vilken visar sig ha ökat kraftigt. Figur 8 visar data från SCB på tjänstehandelns utveckling sedan 1982. Tjänstehandeln, export såväl som import, har i det närmaste fördubblats som andel av total handel. Utvecklingen har varit speciellt påtaglig de senaste 15 åren då andelarna har ökat från ungefär 25 procent till närmare 40 procent. Det finns anledning att tro att dessa andelar kommer att fortsätta att öka, både på grund av den teknologiska utvecklingen, som ökar möjligheten för att handla med tjänster, och på grund av den ökade globala protektionismen, som främst drabbar varuhandeln. Utvecklingen i Sverige är i linje med internationella studier som pekar på en ”tjänstefiering” av exporten i avancerade ekonomier, där en växande del av exportens förädlingsvärde härrör från inhemska och utländska tjänster, även när exporten i många fall klassificeras som varor (Timmer m.fl., 2014; Världsbanken, 2020). För Sverige förstärks denna utveckling av en stark position inom IT, telekommunikation, finansiella tjänster och avancerade affärstjänster. Men tjänstehandeln är viktigare i Sverige än i många andra länder. Som en jämförelse är den globala tjänstehandeln ungefär 25 procent av den totala handeln, med andra ord en omfattning som är betydligt mindre än den svenska tjänstehandeln (UNCTAD, 2024).
Nu är inte all tjänstehandel att betrakta som insatsvaror. Bhagwati, Panagariya och Srinivasan (2004) diskuterar outsourcing av tjänster med utgångspunkt i WTO-terminologi. Denna indelning av tjänster visas i figur 9. Typ 1 involverar handel med tjänster från ett land till ett annat där säljaren respektive köparen stannar kvar i sitt land. Detta inkluderar främst tjänster som kan levereras elektroniskt, till exempel telekommunikation och finansiella tjänster, men även tjänster som kan levereras via exempelvis brev. Typ 1 inkluderar även arkitekt- och konsulttjänster samt stora företag som bedriver call-centers. Typ 2 i tjänstehandel levereras genom att köparen/mottagaren av tjänsten förflyttar sig till landet där säljaren befinner sig. Detta är exempelvis turism och utbildningstjänster för utländska studenter. Typ 3 innebär att en tjänsteleverantör etablerar kommersiell närvaro i ett annat land för att sälja tjänster. Det vanligaste exemplet är bank- och försäkringstjänster. Även för tjänster i typ 4 förflyttar sig tjänsteleverantören till den utländska köparen, men här är det till en specifik köpare efter att affären är klar. Exempel på detta är byggnads- och medicinska tjänster. Denna typ av tjänstehandel involverar ett element av tillfällig migration.
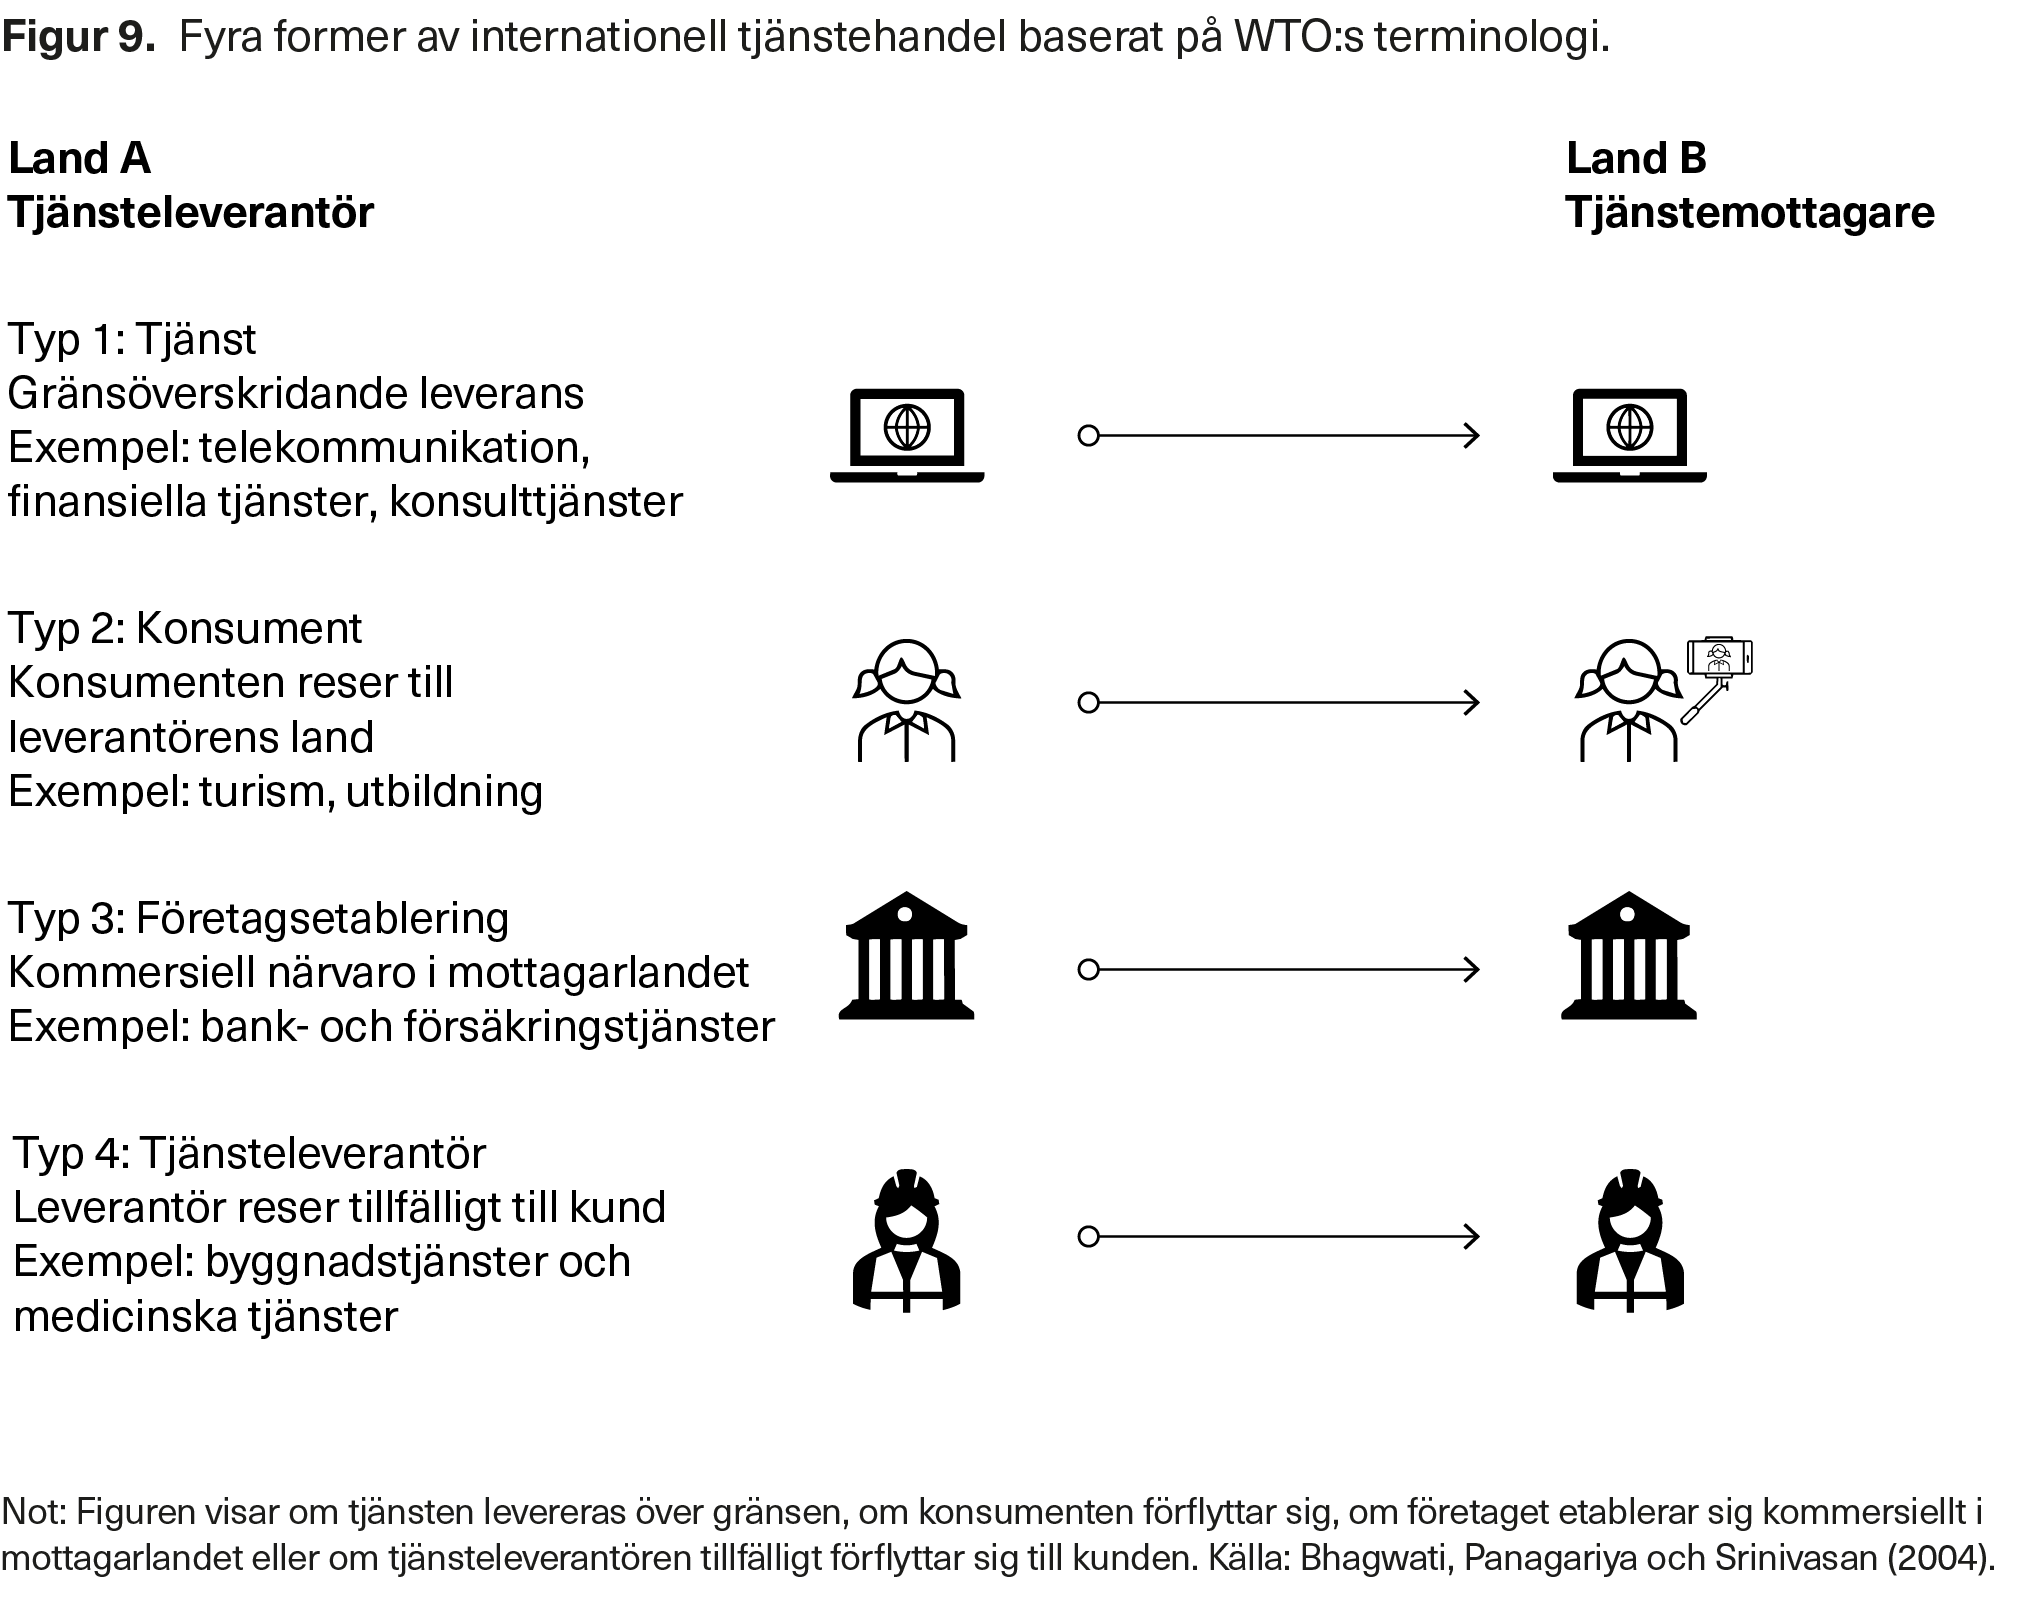
Enligt Bhagwati, Panagariya och Srinivasan (2004) förekommer outsourcing av tjänster framför allt enligt typ 1 där företag som producerar en tjänst väljer att flytta dess ”produktion” och leverera den från ett annat land till exempelvis hemmarknaden. Ett exempel på detta är att ett svenskt företag väljer att förflytta sin kundserviceverksamhet gentemot svenska kunder från Sverige till utlandet. Det är sålunda i huvudsak tjänster under typ 1 som vi kan se som insatsvaror i företagens verksamhet, snarare än som färdiga slutprodukter.
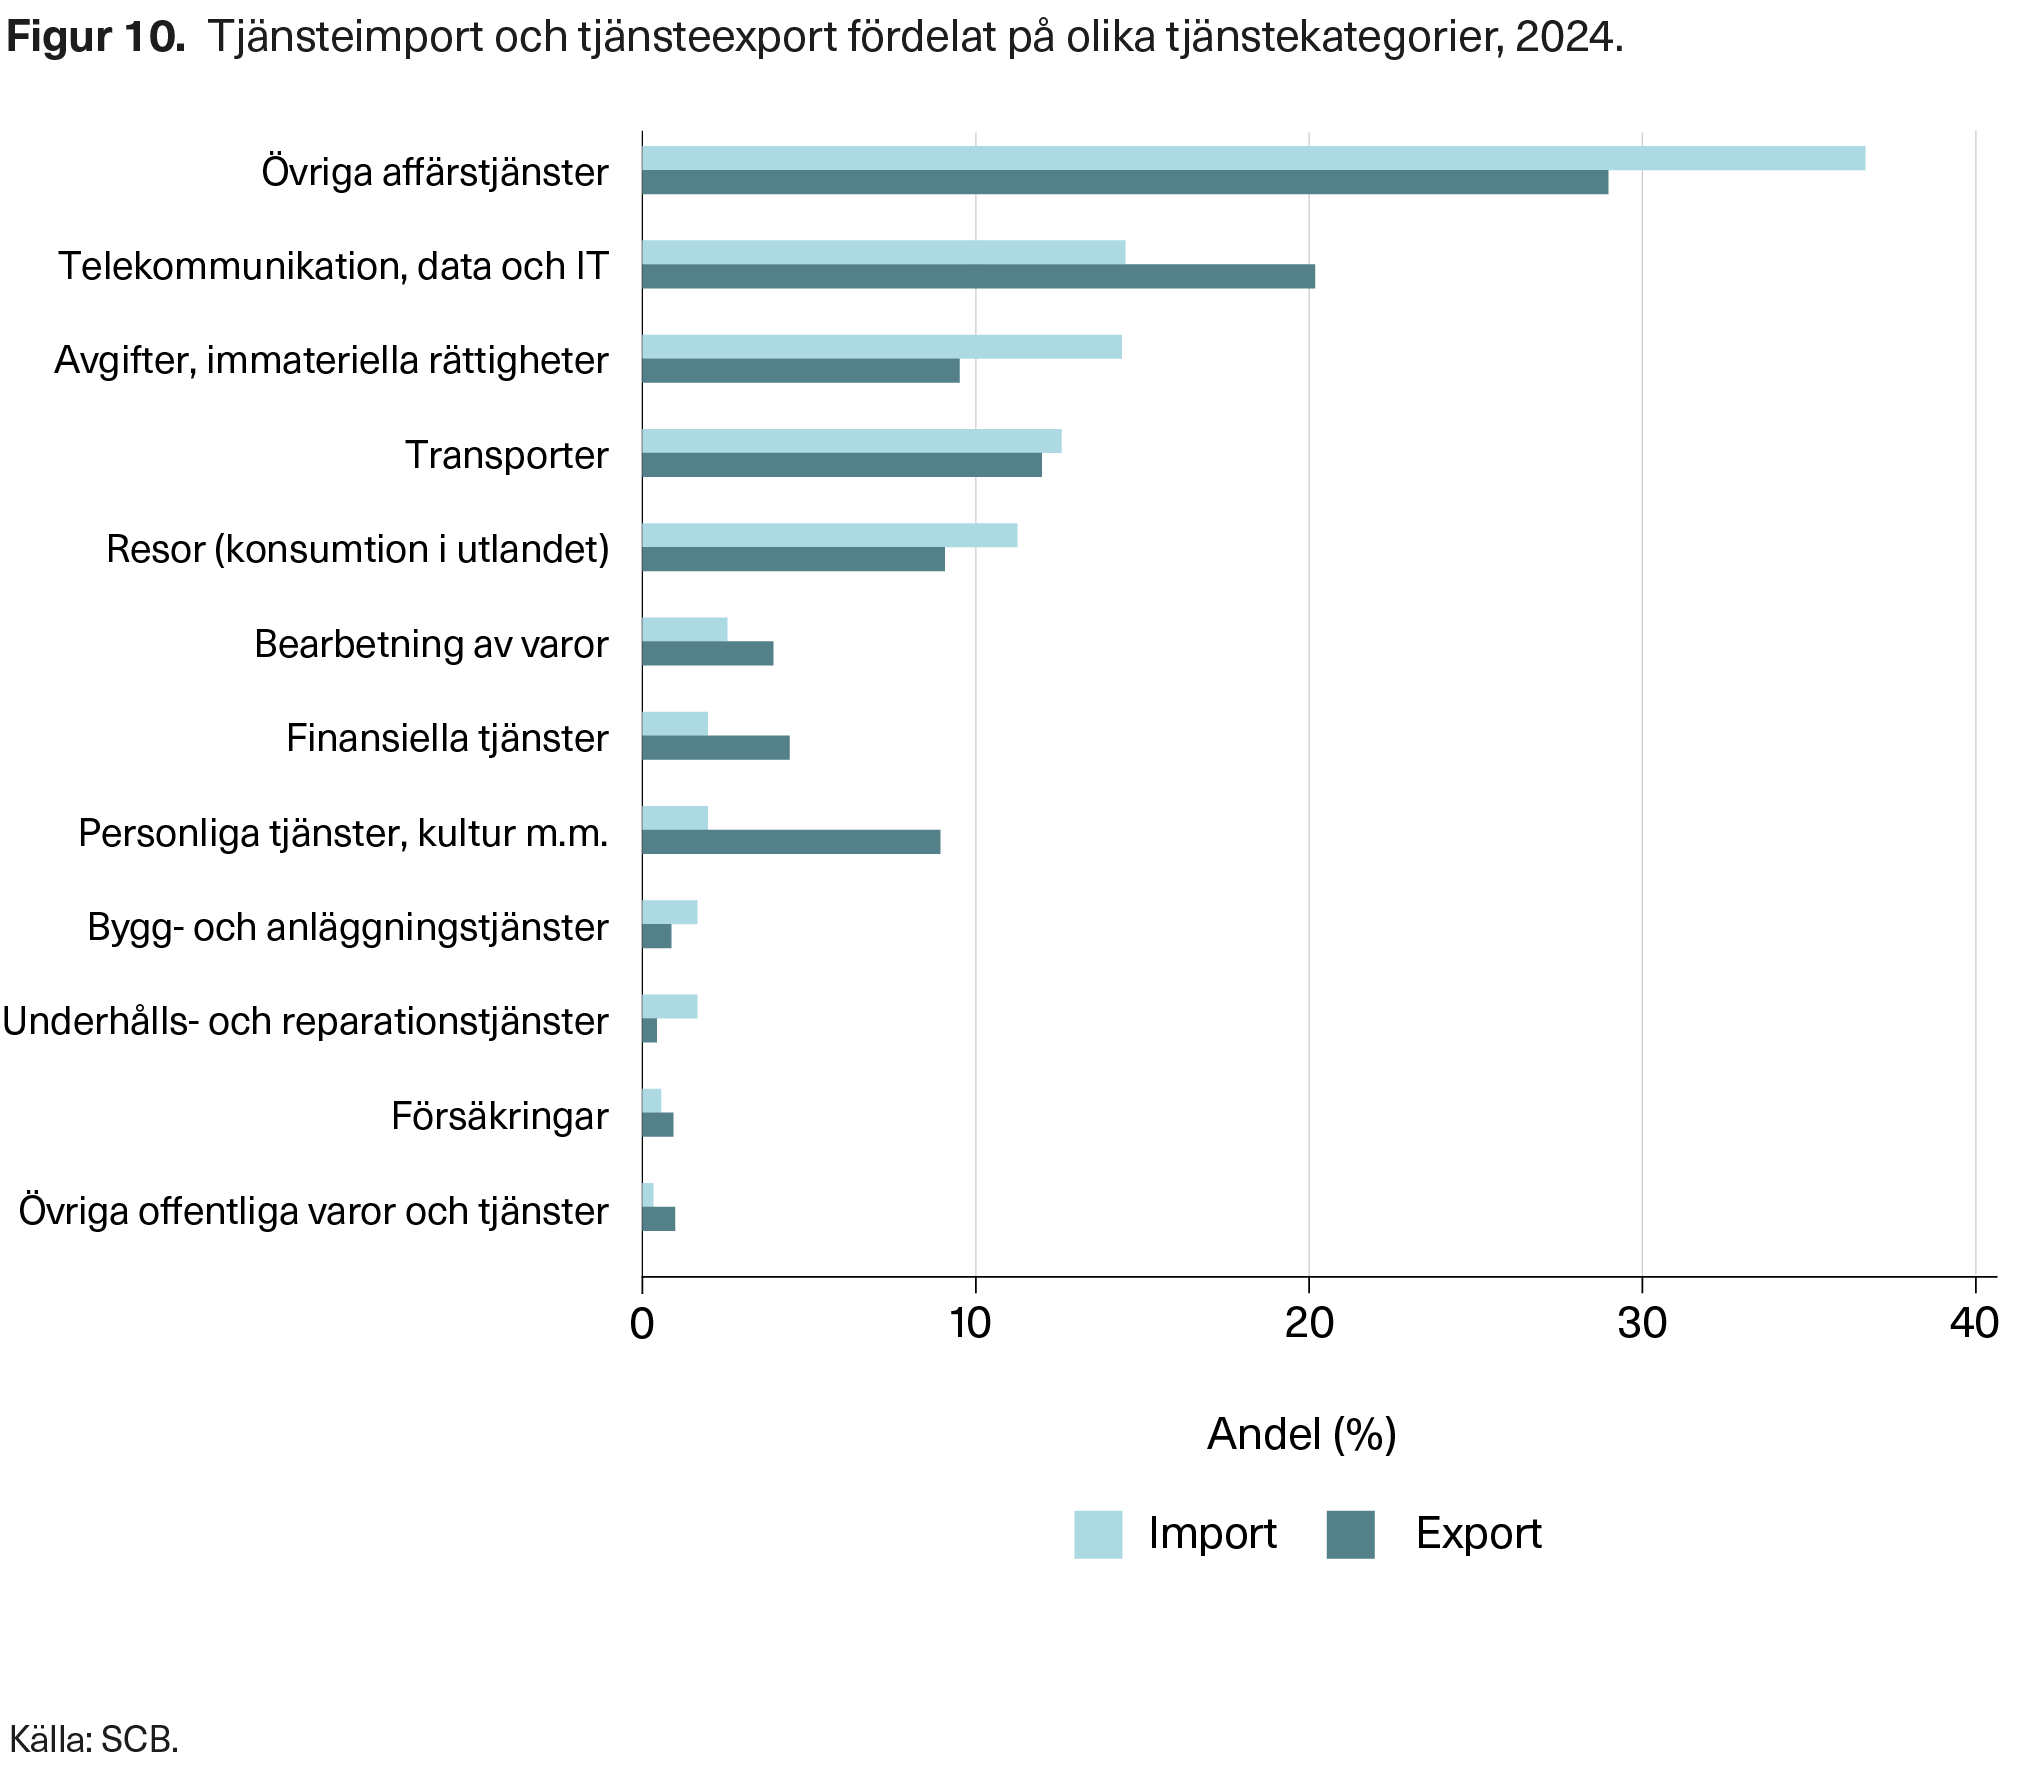
Figur 10 visar vilka typer av svenska tjänster som handlas internationellt via export eller import. Somliga tjänster, såsom turism, är inte insatsvaror – de har ingen koppling till produktion av andra varor. Andra tjänster, framför allt det som kallas business-to-business-tjänster, är viktiga komponenter i produktion av andra varor. Siffrorna i figuren tyder på att mycket av tjänstehandeln kan ses som handel i insatsvaror. Mer specifikt utgör exempelvis ”övriga affärstjänster” 29 procent av svensk tjänsteexport och 37 procent av svensk tjänsteimport. Denna grupp består av forskning, marknadsföring, juridisk rådgivning, bokföring och en hel del annat som är viktigt i företags produktion. Även många av de andra grupperna i figuren är i huvudsak tjänster som säljs till andra företag i syfte att underlätta deras verksamhet. Exempelvis är tjänster som transport, immateriella rättigheter och telekommunikation verksamheter som i huvudsak riktar sig mot andra företag. Vår slutsats blir att en del av den minskade handeln i insatsvaror balanseras av en ökad handel med olika tjänster som används i företags näringsverksamhet. Figur 10 visar därmed att en stor del av svensk tjänstehandel har en tydlig insatsvarukaraktär; transport, immateriella rättigheter, telekom- och datatjänster samt övriga affärstjänster utgör tillsammans en mycket stor del av export och import.
Handel med olika länder
Handeln med insatsvaror sker framför allt med grannländer och andra europeiska länder. Detta illustreras i figur 11 och 12, som visar de tio länder som Sverige hade mest handel med insatsvaror med 2024, uppdelat på import (figur 11) respektive export (figur 12). Tyskland står för 16 procent av svensk import av insatsvaror och 11 procent av exporten. Det är ungefär samma länder som är viktiga för både import och export, undantagen är Polen och Frankrike som endast är bland de tio viktigaste handelspartnerna för ett av måtten.
Jämförelsen mellan figur 11 och figur 12 visar vidare att det inte föreligger några större skillnader i andelarna för import och export, med undantag för Tyskland och Norge där andelarna för import är betydligt större än andelarna för export.
Handeln med Kina, som det fokuseras mycket på i den geoekonomiska debatten, är av betydelse men samtidigt en liten del av den svenska utrikeshandeln. Man kan säga att andelen är mindre än man kunnat tro givet att Kina är världens näst största ekonomi, världens största producent av industrivaror och världens största handelsnation. Som en jämförelse kan Kinas andel av total import av insatsvaror, 6 procent, jämföras med EU:s andel som uppgår till nästan 60 procent. Kinas andel av svensk export är 5 procent, jämfört med EU:s andel på drygt 50 procent. Även handeln med USA röner stort intresse då kraftigt höjda tullar som vi sett under president Trump kan fördyra leverantörskedjor med förgreningar till USA. Här är handelsandelarna något större än för Kina, men återigen, betydligt mindre än handeln med EU.
Vidare visar vi i figur A1a och A1b i appendix vilka insatsvaror som främst importeras och exporteras samt vilket land som är den viktigaste handelspartnern i denna handel. I kombination med figur 11 och 12 ger detta en tydlig bild: svensk handel med insatsvaror sker framför allt med Europa.
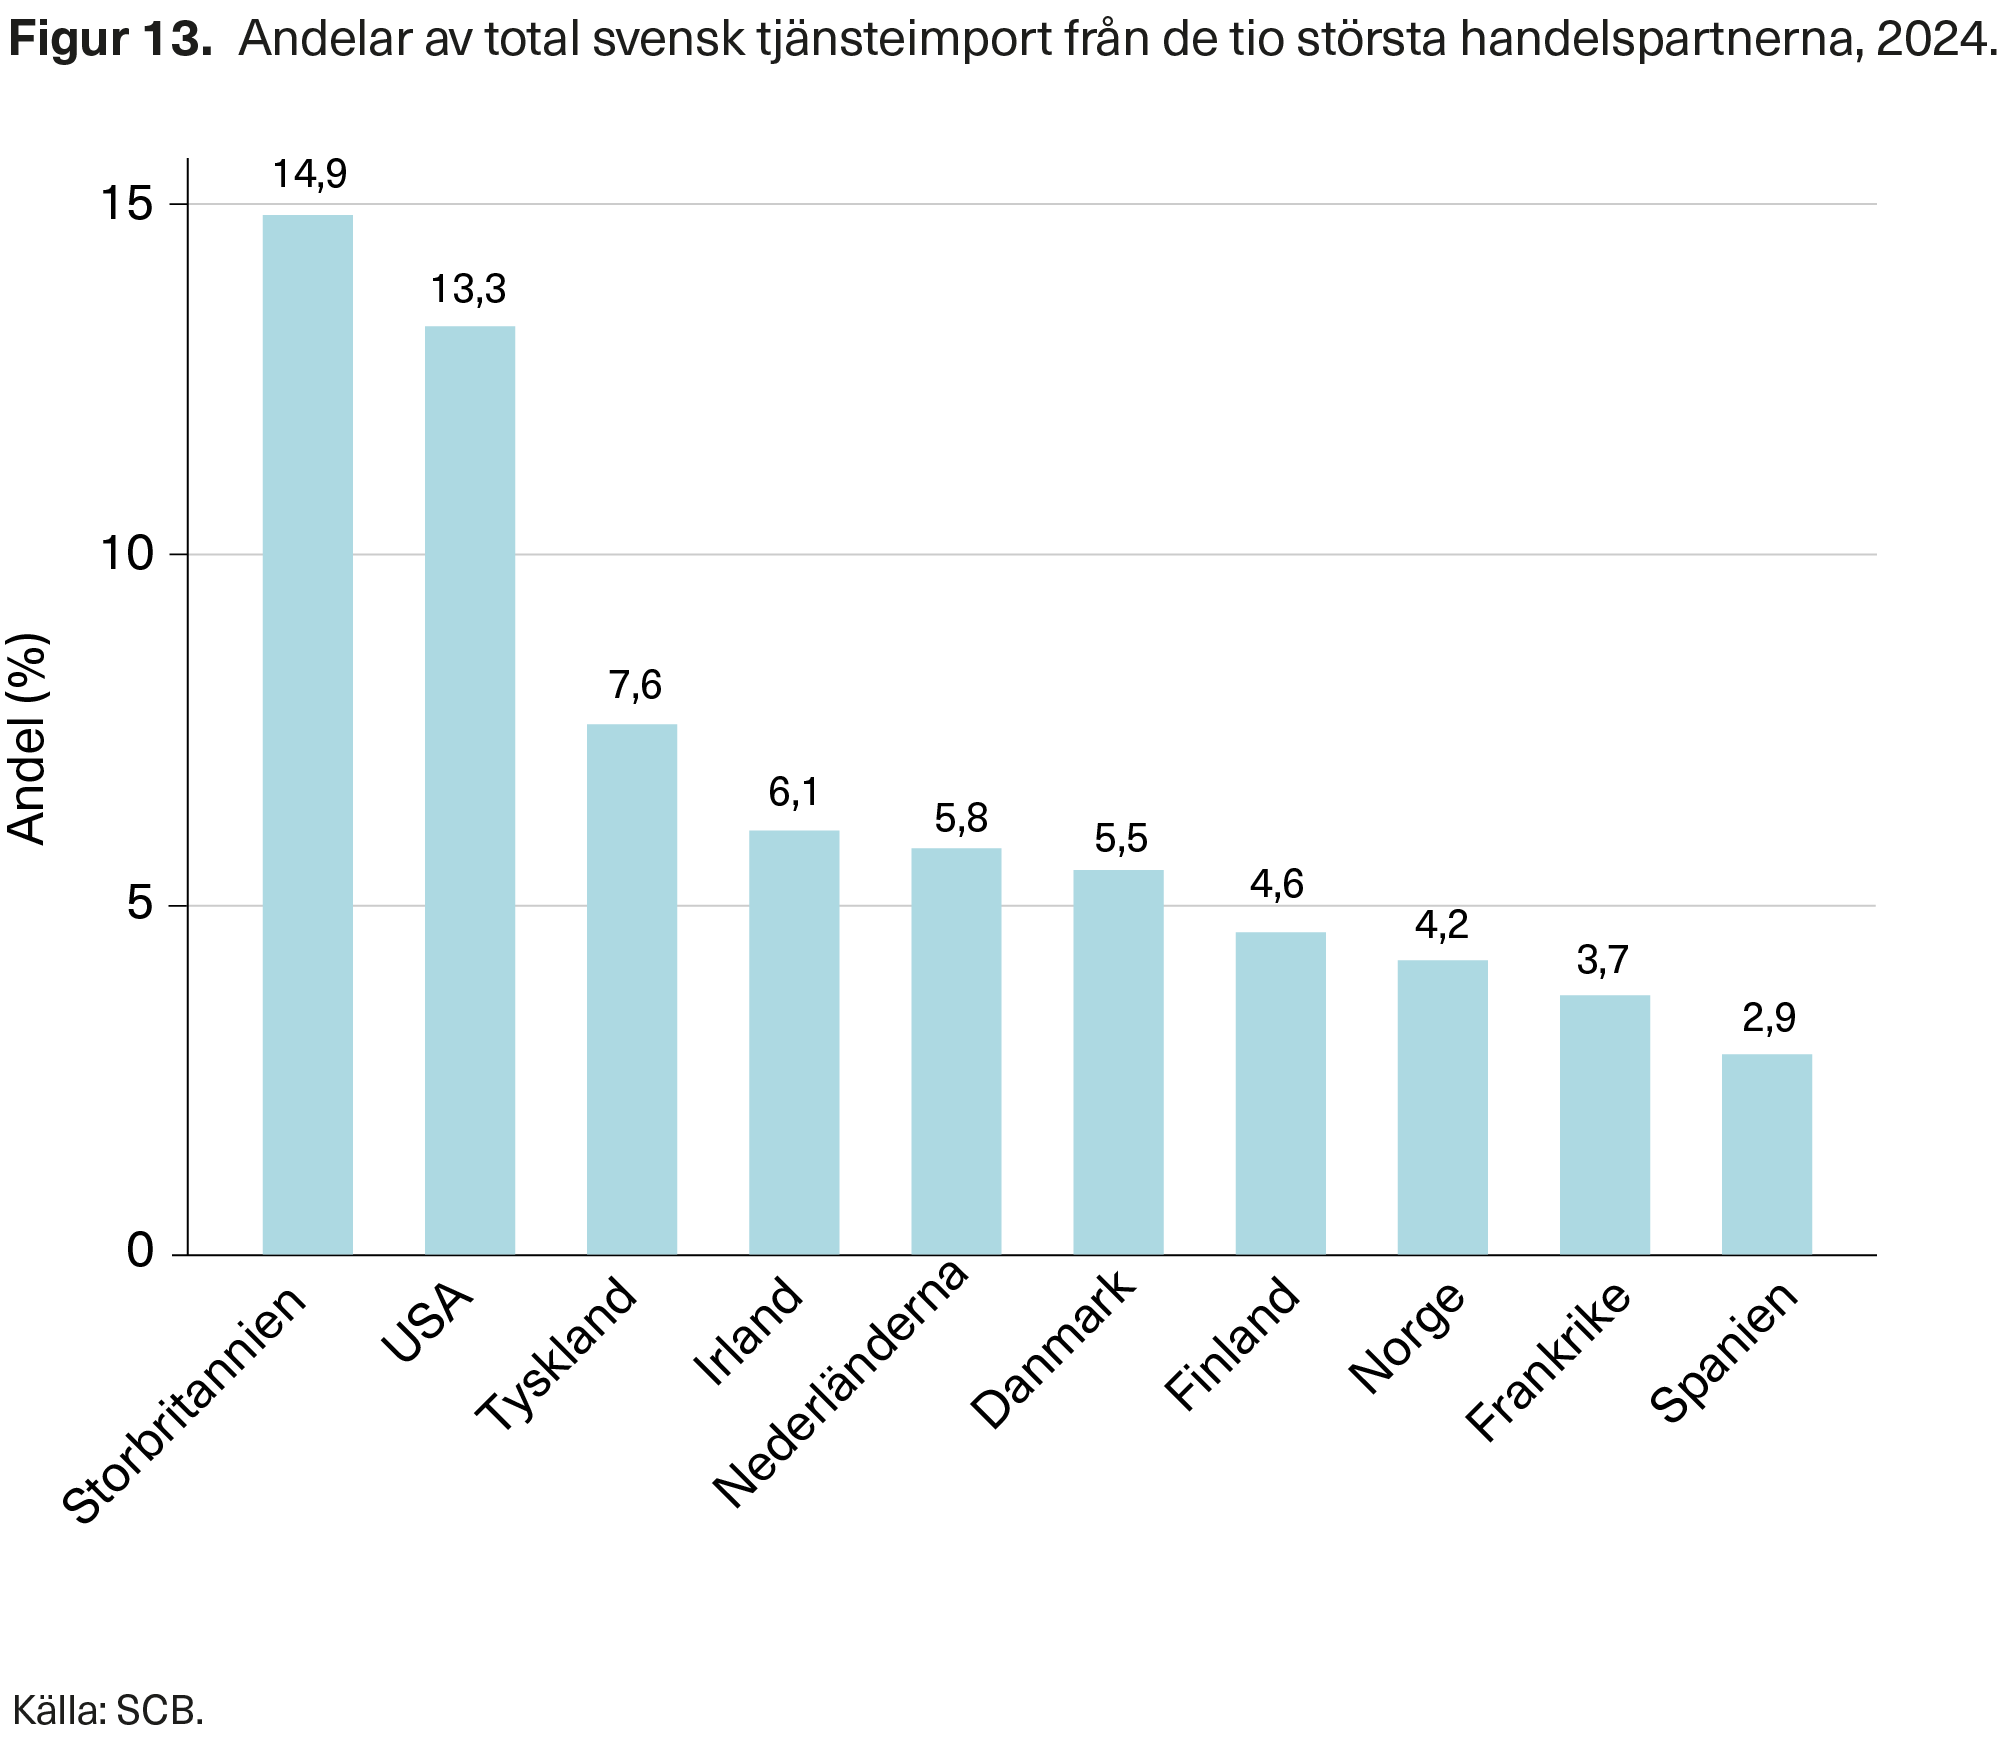
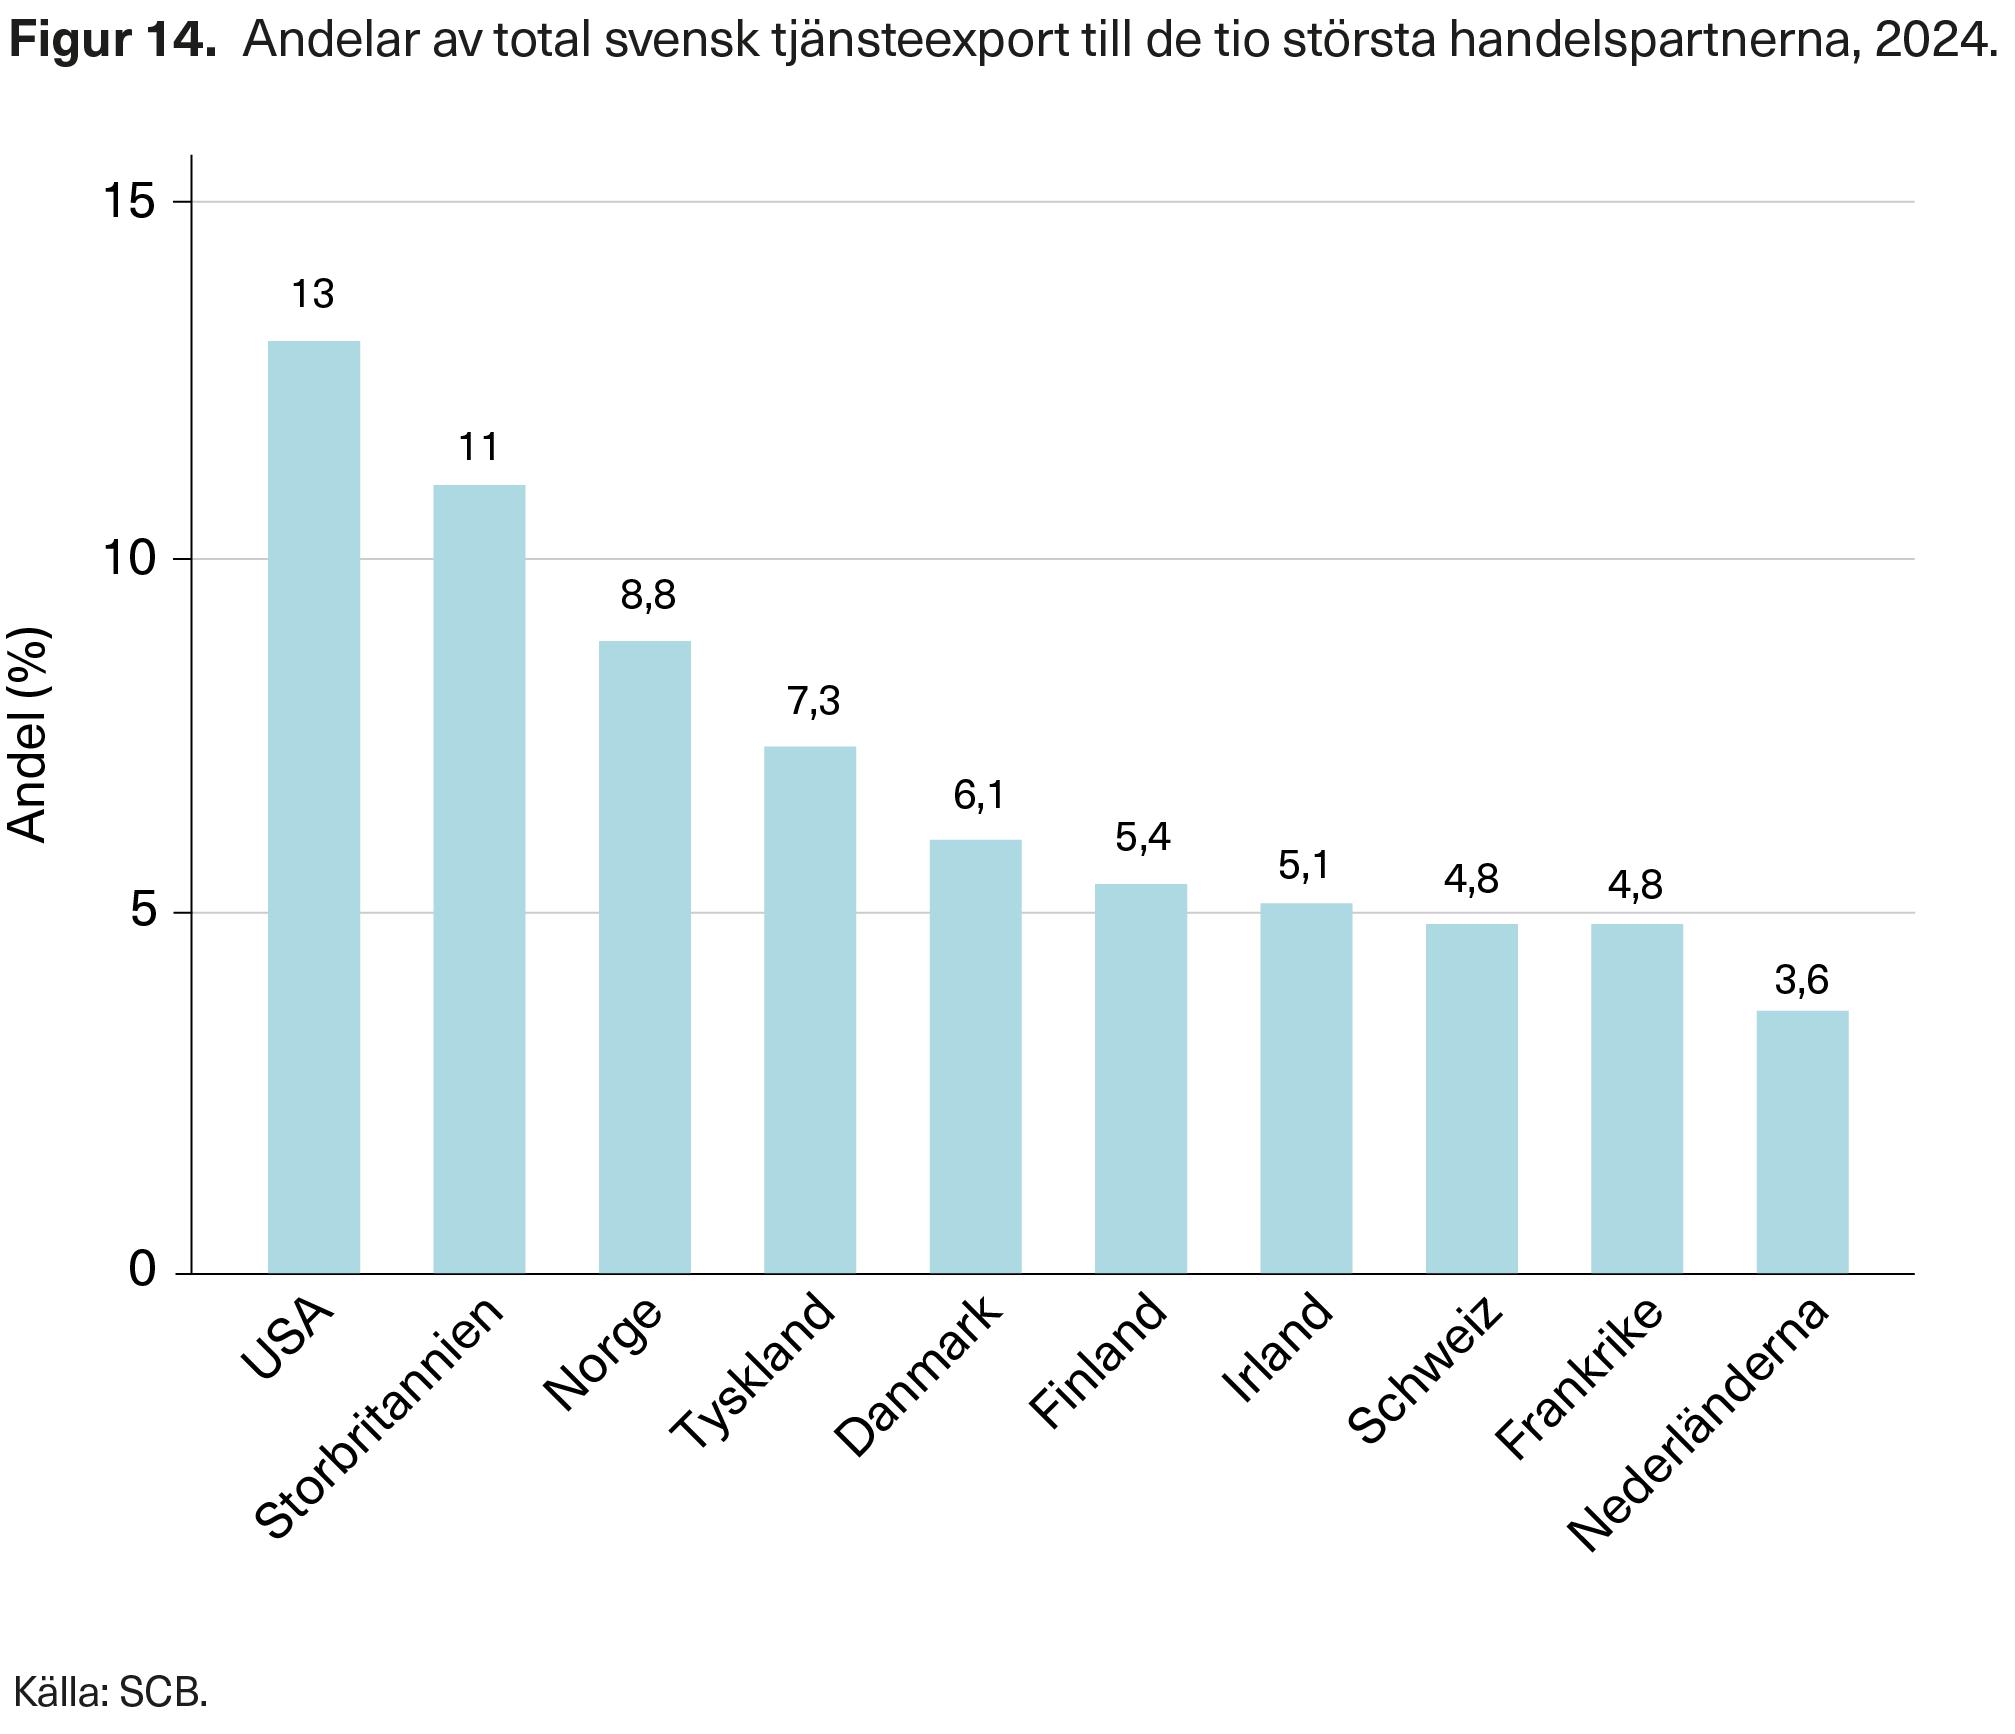
Tjänstehandelns geografiska mönster skiljer sig något från varuhandelns. Figur 13 och 14 visar de tio största handelspartnerna för tjänsteimport (figur 13) respektive tjänsteexport (figur 14). Siffrorna är total tjänstehandel, men man bör ha i åtanke att allt inte kan ses som insatsvaror till företag. Det ändrar dock knappast den generella bilden. För tjänsteimport dominerar Storbritannien och USA, medan ett antal mindre europeiska ekonomier, framför allt Irland och Nederländerna, också spelar en viktig roll. För tjänsteexport är mönstret liknande men med något större spridning över EU-länder. Detta speglar att svensk tjänsteexport i hög grad är inriktad mot närliggande höginkomstländer. Kina återfinns inte bland de tio största handelspartnerna för vare sig tjänsteimport eller tjänsteexport. EU:s andel av svensk tjänsteexport är mindre än dess andel av varuexport. Mer specifikt står EU för 45 procent av svensk tjänsteexport. Sammantaget visar detta avsnitt att Sveriges viktigaste handelspartner för tjänster inte sammanfaller helt med varuhandeln. Beroendet av Storbritannien, USA, Irland och Schweiz är relativt stort, medan Kina har en blygsam roll i svensk tjänstehandel.
Den relativt blygsamma handeln med Kina är viktig att ha med sig när man diskuterar risker och beroenden i svenska leverantörskedjor. Den internationella forskningslitteraturen visar att politik som syftar till att minska beroendet av enskilda länder eller korta globala värdekedjor kan medföra betydande välfärdskostnader (Eppinger m.fl., 2021; Baldwin och Freeman, 2022). För Sveriges del är Kina en viktig men långt ifrån dominerande handelspartner, medan beroendet är större gentemot EU, Storbritannien och USA, för de två senare särskilt inom tjänstehandeln.
Sverige har som vi sett sina leverantörskedjor främst i närliggande europeiska länder. Med andra ord, trots att världen blivit mer integrerad under de senaste decennierna så är närområdet viktigast för företags leverantörskedjor. Men möjligen är det något som ändras med tiden. Vi visar därför i figur 15 och 16 utvecklingen av import- och exportandelar över tid för några av Sveriges handelspartner. Handelsandelarna är relativt stabila under de senaste tre decennierna. När det gäller importen ser vi en gradvis minskning för Tysklands andel och en stor ökning under de senaste åren för Norges. Vidare har Storbritannien fått en betydande minskning medan Kinas och Polens andelar har ökat. För exporten har på samma sätt Tysklands höga andel varit tämligen stabil sedan sekelskiftet, Storbritanniens minskat och Kinas ökat. Ett tydligt brott i tidsserierna gäller den kraftiga nedgången i handeln med Ryssland efter 2014 och framför allt efter 2022, då sanktioner och handelsrestriktioner snabbt minskade både import och export.
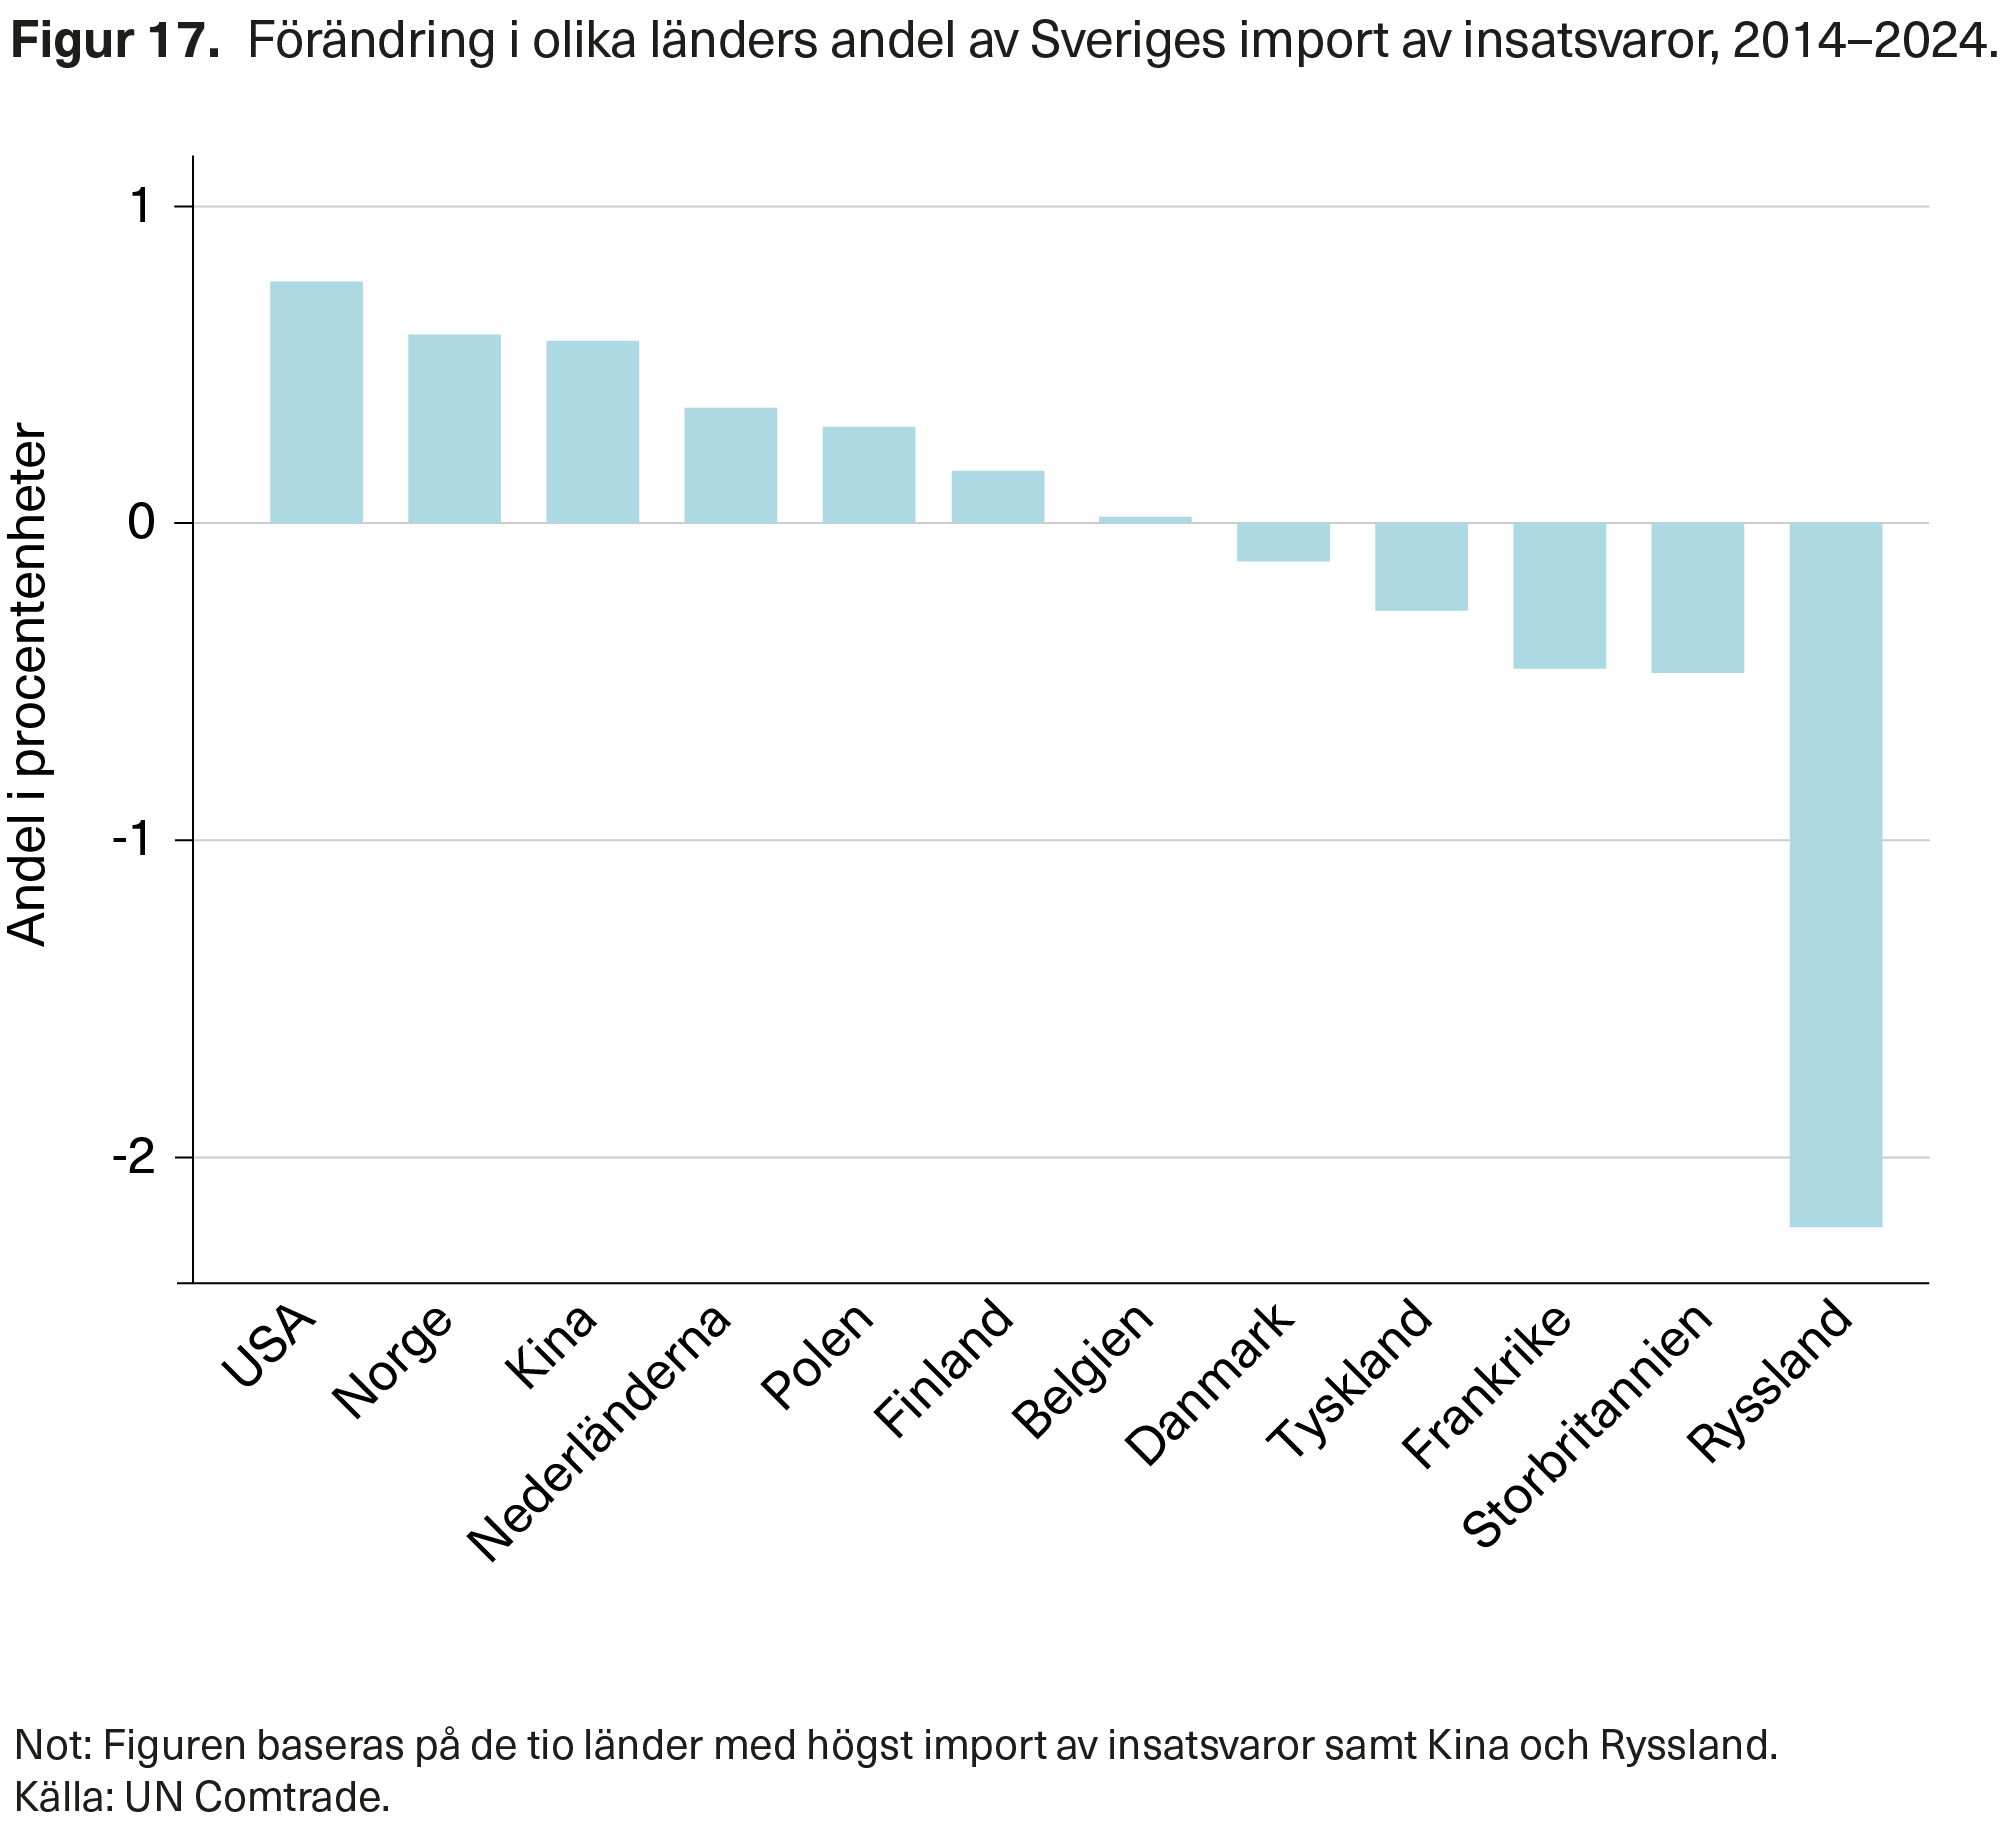
Våra resultat kan jämföras med studier på andra länder. Alfaro och Chor (2023, 2025) visar att de senaste årens globala motsättningar har påverkat amerikansk import av insatsvaror. Mer specifikt visar de att USA:s importandel från Kina har minskat från 21 procent 2017, innan tullar och andra handelshinder höjdes, till 9 procent 2025. Samtidigt ökade importen från Taiwan, Mexiko och Vietnam. Någon motsvarande minskning av svensk import från Kina har inte skett, antagligen eftersom svenska handelshinder på import från Kina har varit tämligen oförändrade. Detta blir tydligt i figur 17, som visar förändringarna i importandelar av insatsvaror 2014–2024.
Vi ser att Kinas importandel visserligen har ökat med ungefär en halv procentenhet under de senaste tio åren, men ökningen är större för exempelvis Norge och USA. Vidare har sanktionerna mot Ryssland drastiskt minskat den handeln. Vi ser även en påtaglig minskning av handeln med Storbritannien och minskade andelar för viktiga handelspartner som Tyskland och Danmark.
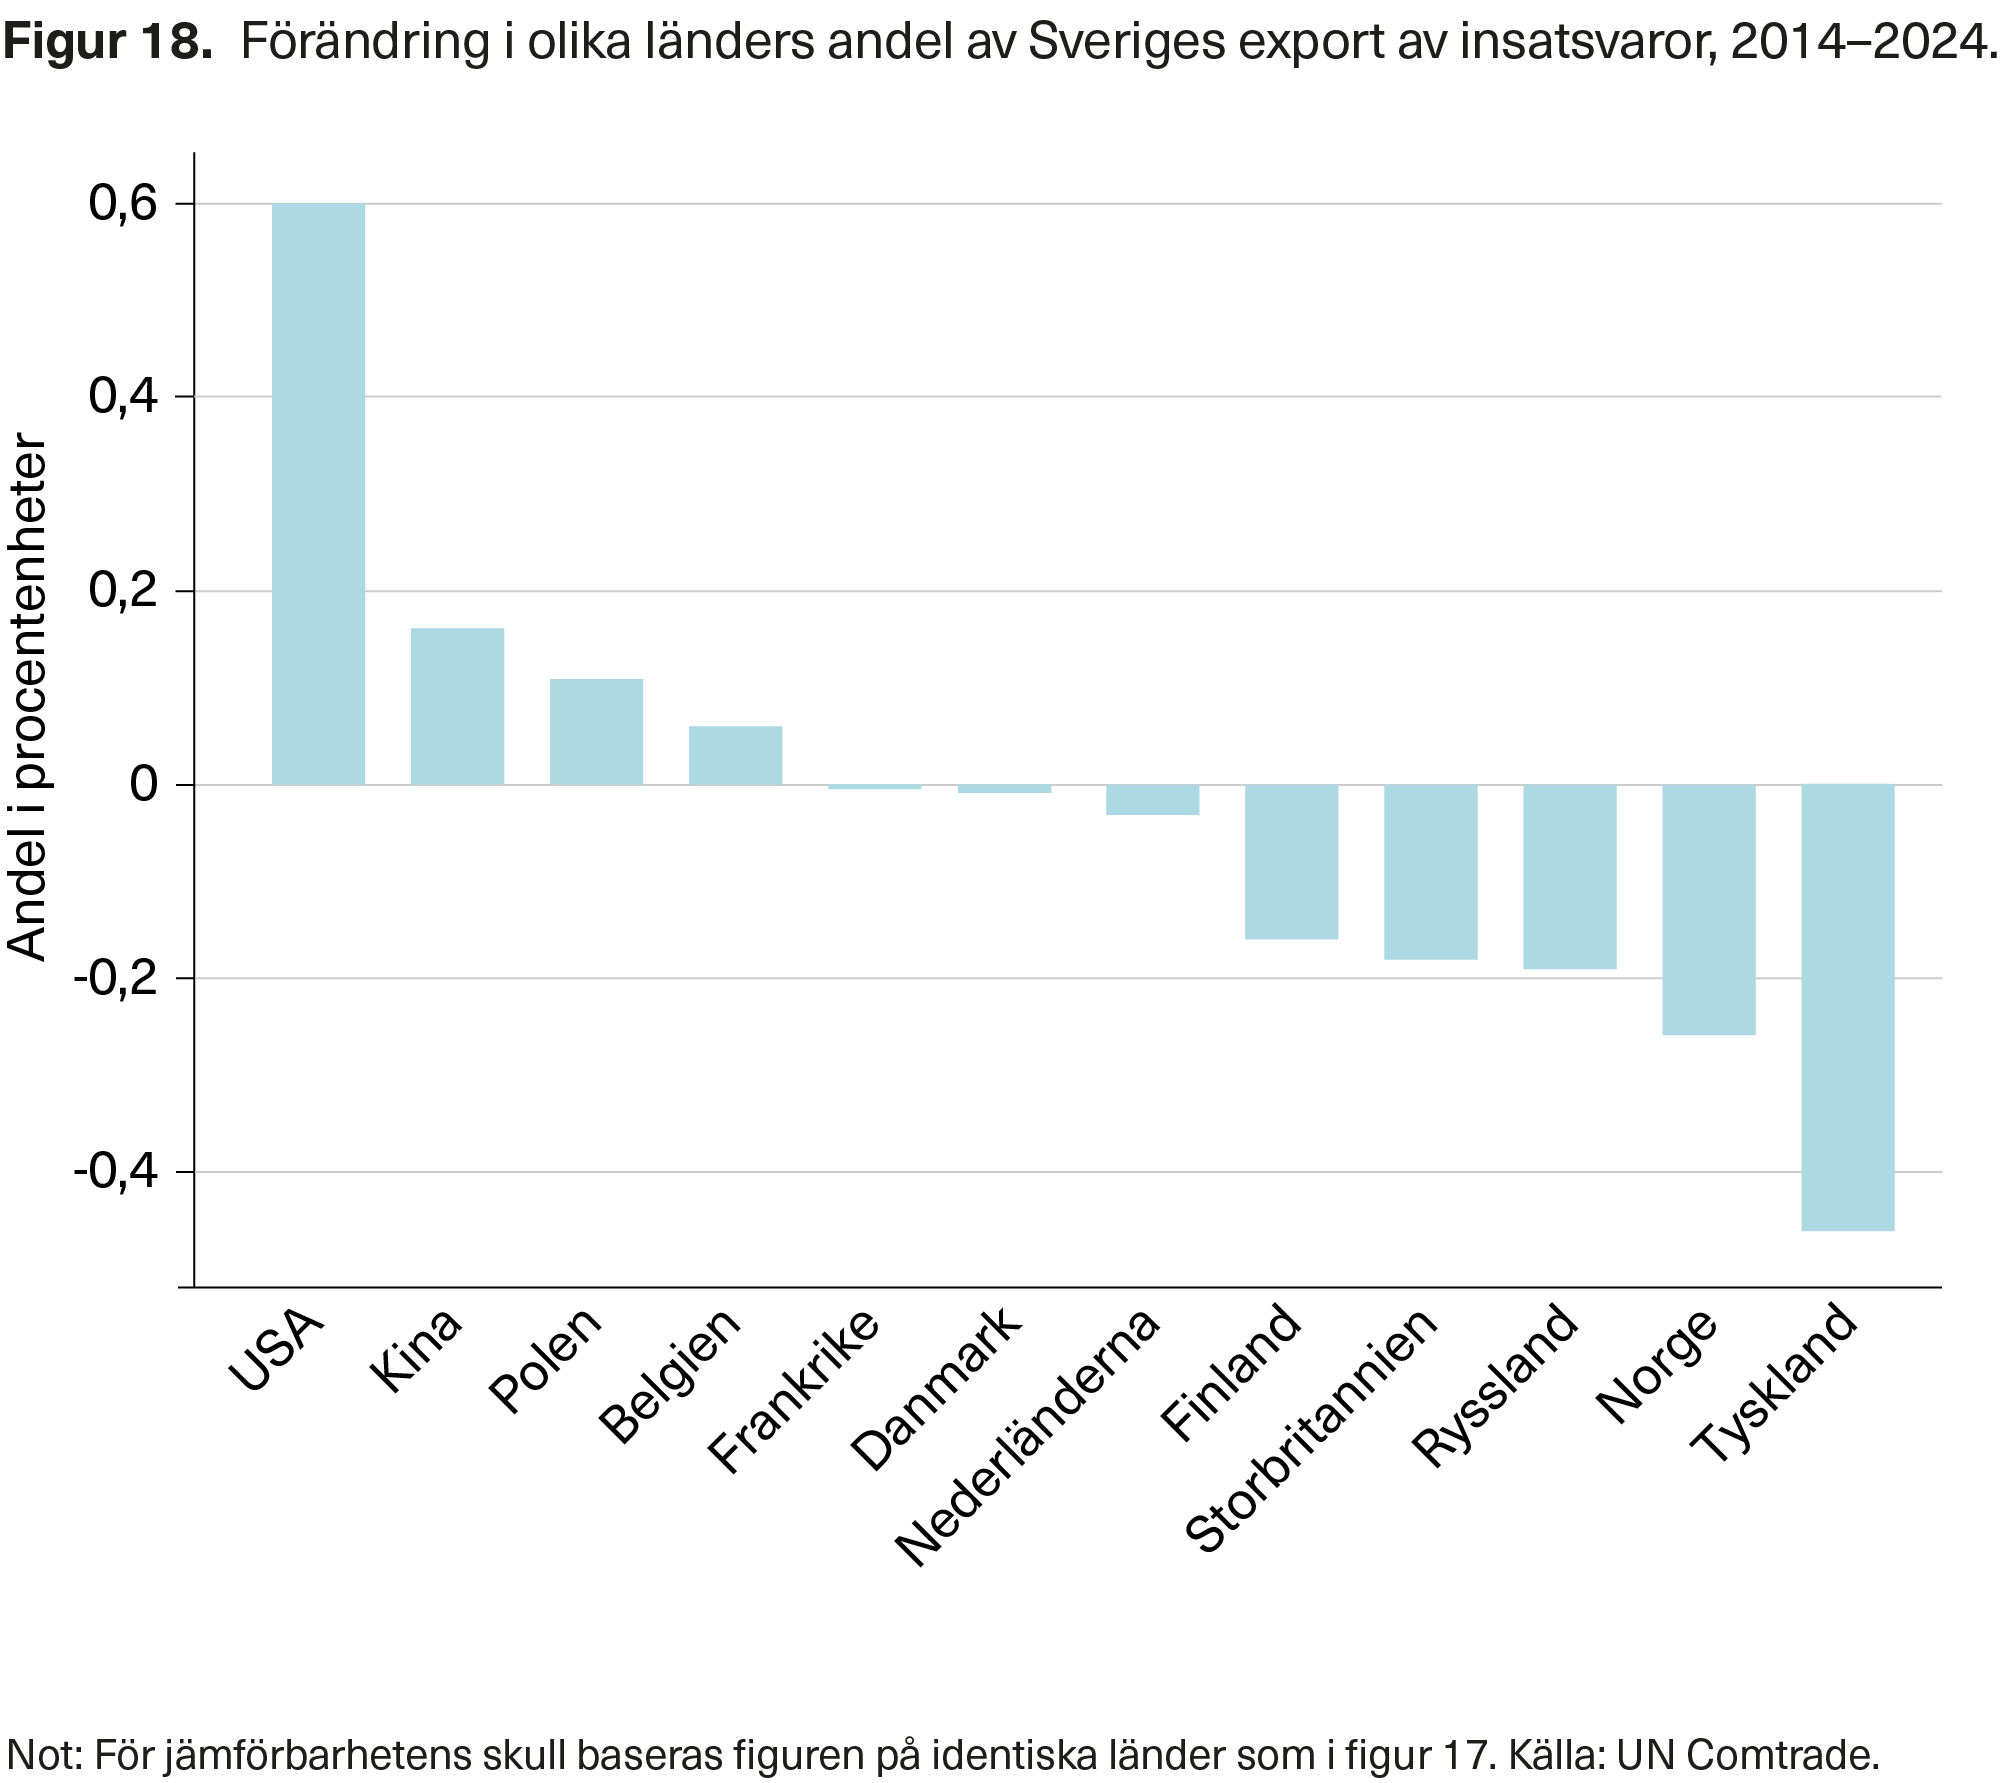
Figur 18 visar motsvarande förändringar för exporten av insatsvaror. Under den senaste tioårsperioden ser vi en tydlig ökning av exportandelarna till framför allt USA och, i mindre utsträckning, Kina. Samtidigt minskar Tysklands betydelse som mottagarland markant, och även Norge och Storbritannien tappar andelar.
Den generella bilden är att förändringar i länders andelar är små. Mer specifikt är de största förändringarna, förutom det särskilda fallet med Ryssland, att några länder har sett sina handelsandelar förändras med i storleksordningen en halv procentenhet. En slutsats blir därför att trots den stora globala turbulensen under senare år så är de svenska bilaterala handelsflödena tämligen stabila. Mot bakgrund av diskussionen om deglobalisering är detta en intressant observation. Medan mycket av debatten i USA och Europa fokuserar på risker med Kina-beroende, reshoring och friendshoring (Baldwin och Freeman, 2022; Goldberg och Reed, 2023), pekar våra data för Sverige på att leverantörsmönstren hittills har förändrats relativt lite. Det betyder inte att risker saknas, men pekar på att svenska företag i praktiken har valt en anpassning med små justeringar i befintliga nätverk, snarare än omfattande omlokaliseringar.
Denna stabilitet bör dock inte tolkas entydigt som ett styrkebesked. Stabilitet kan å ena sidan spegla att företagen har byggt upp effektiva och välfungerande leverantörsrelationer. Å andra sidan kan den också återspegla höga sök- och omställningskostnader, tekniska beroenden och organisatorisk tröghet som gör anpassning dyr och långsam. Våra resultat visar därför främst att svenska värdekedjor hittills varit trögrörliga, inte att de utan vidare är optimalt utformade ur ett resiliensperspektiv.
3. Hur stor är svenska företags handel med insatsvaror?
Sammanfattning
Är internationell handel med insatsvaror något som de flesta svenska företag ägnar sig åt? Kapitlet visar att det är en liten och minskande andel av företagen, och att en liten grupp av dem står för nästan hela handelsvärdet. Här beskrivs också hur många varor och länder företagen handlar med, och om de har flyttat inköp till eller från Kina.
Andelen företag som deltar i handel med insatsvaror
Vi har ovan sett att svensk export och import av insatsvaror är betydande och att Sverige exporterar och importerar en tilltagande mängd tjänster, som ofta är viktiga för andra företags verksamhet. Med andra ord, svensk ekonomi är väl integrerad i globala leverantörskedjor, om än inte mer än vad som är fallet i många andra europeiska länder. En central fråga är hur det ser ut på mikronivå, det vill säga för enskilda företag. Är deltagande i leverantörskedjor något som är förknippat med de flesta företag, eller exempelvis endast företag av en viss storlek?
Tidigare forskning finner att handel mer generellt, inte bara handel i insatsvaror, är starkt koncentrerat till relativt få stora företag. Exempelvis finner Bernard, Jensen och Schott (2009) att den procent av amerikanska företag med mest export står för sammanlagt 80 procent av total amerikansk export. Situationen är likartad i ett antal europeiska länder som studerats (Eaton, Kortum och Kramarz, 2011; Mayer och Ottaviano, 2008). Ofta står ett enskilt företag, såsom Nokia tidigare i Finland, Samsung i Sydkorea och Intel i Costa Rica, för en stor del av landets export. Freund och Pierola (2015) finner i en studie över 32 länder att den största exportören ensamt står för i genomsnitt 15 procent av landets export och de fem största exportörerna för 30 procent. Dessa stora exportörer är internationaliserade i många andra dimensioner. Exempelvis tenderar de att ha stor import och utländska dotterbolag (Bernard m.fl., 2018). Denna empiriska evidens är i linje med modern teori om heterogena företag i internationell handel. I denna är det endast de mest produktiva företagen, ofta stora och multinationella, som klarar att ta de kostnader som är förknippade med export, import och utlandsinvesteringar (Melitz, 2003; Helpman, Melitz och Rubinstein, 2008).
Det visar sig att deltagandet i handel med insatsvaror är begränsat till en relativt liten grupp företag, och de svenska resultaten ligger i linje med vad som dokumenterats internationellt (se figur 19). Figur 19 och övriga resultat i detta avsnitt baseras på detaljerade data från SCB på enskilda företags utrikeshandel mellan 1997 och 2021.
En liten andel av svenska företag importerar eller exporterar insatsvaror. År 2021 exporterar drygt 5 procent av svenska företag insatsvaror och runt 9 procent importerar insatsvaror. Vidare är 4 procent av företagen engagerade i såväl import som export av insatsvaror.2. Detta bygger på data med alla svenska företag som har minst en anställd. Om vi inkluderar även företag utan anställda, en grupp som inkluderar deltidsföretag och företag som inte bedriver verksamhet, minskar andelarna till 2; 3,7 respektive 1,3 procent. Med en avgränsning till företag med åtminstone fem anställda blir andelarna högre. Mönstret skiljer sig åt mellan branscher, vilket visas i figur A2 i appendix. Tillverkningsindustrin är, kanske föga förvånande, den industri där flest företag är involverade i internationella leverantörskedjor. Men även här är det en minoritet av företagen som deltar i internationell handel. Runt 29 procent exporterar och 32 procent importerar insatsvaror. Detta mönster är mycket likt det som dokumenterats för andra länder i den internationella forskningslitteraturen (t.ex. Bernard, Jensen och Schott, 2009).
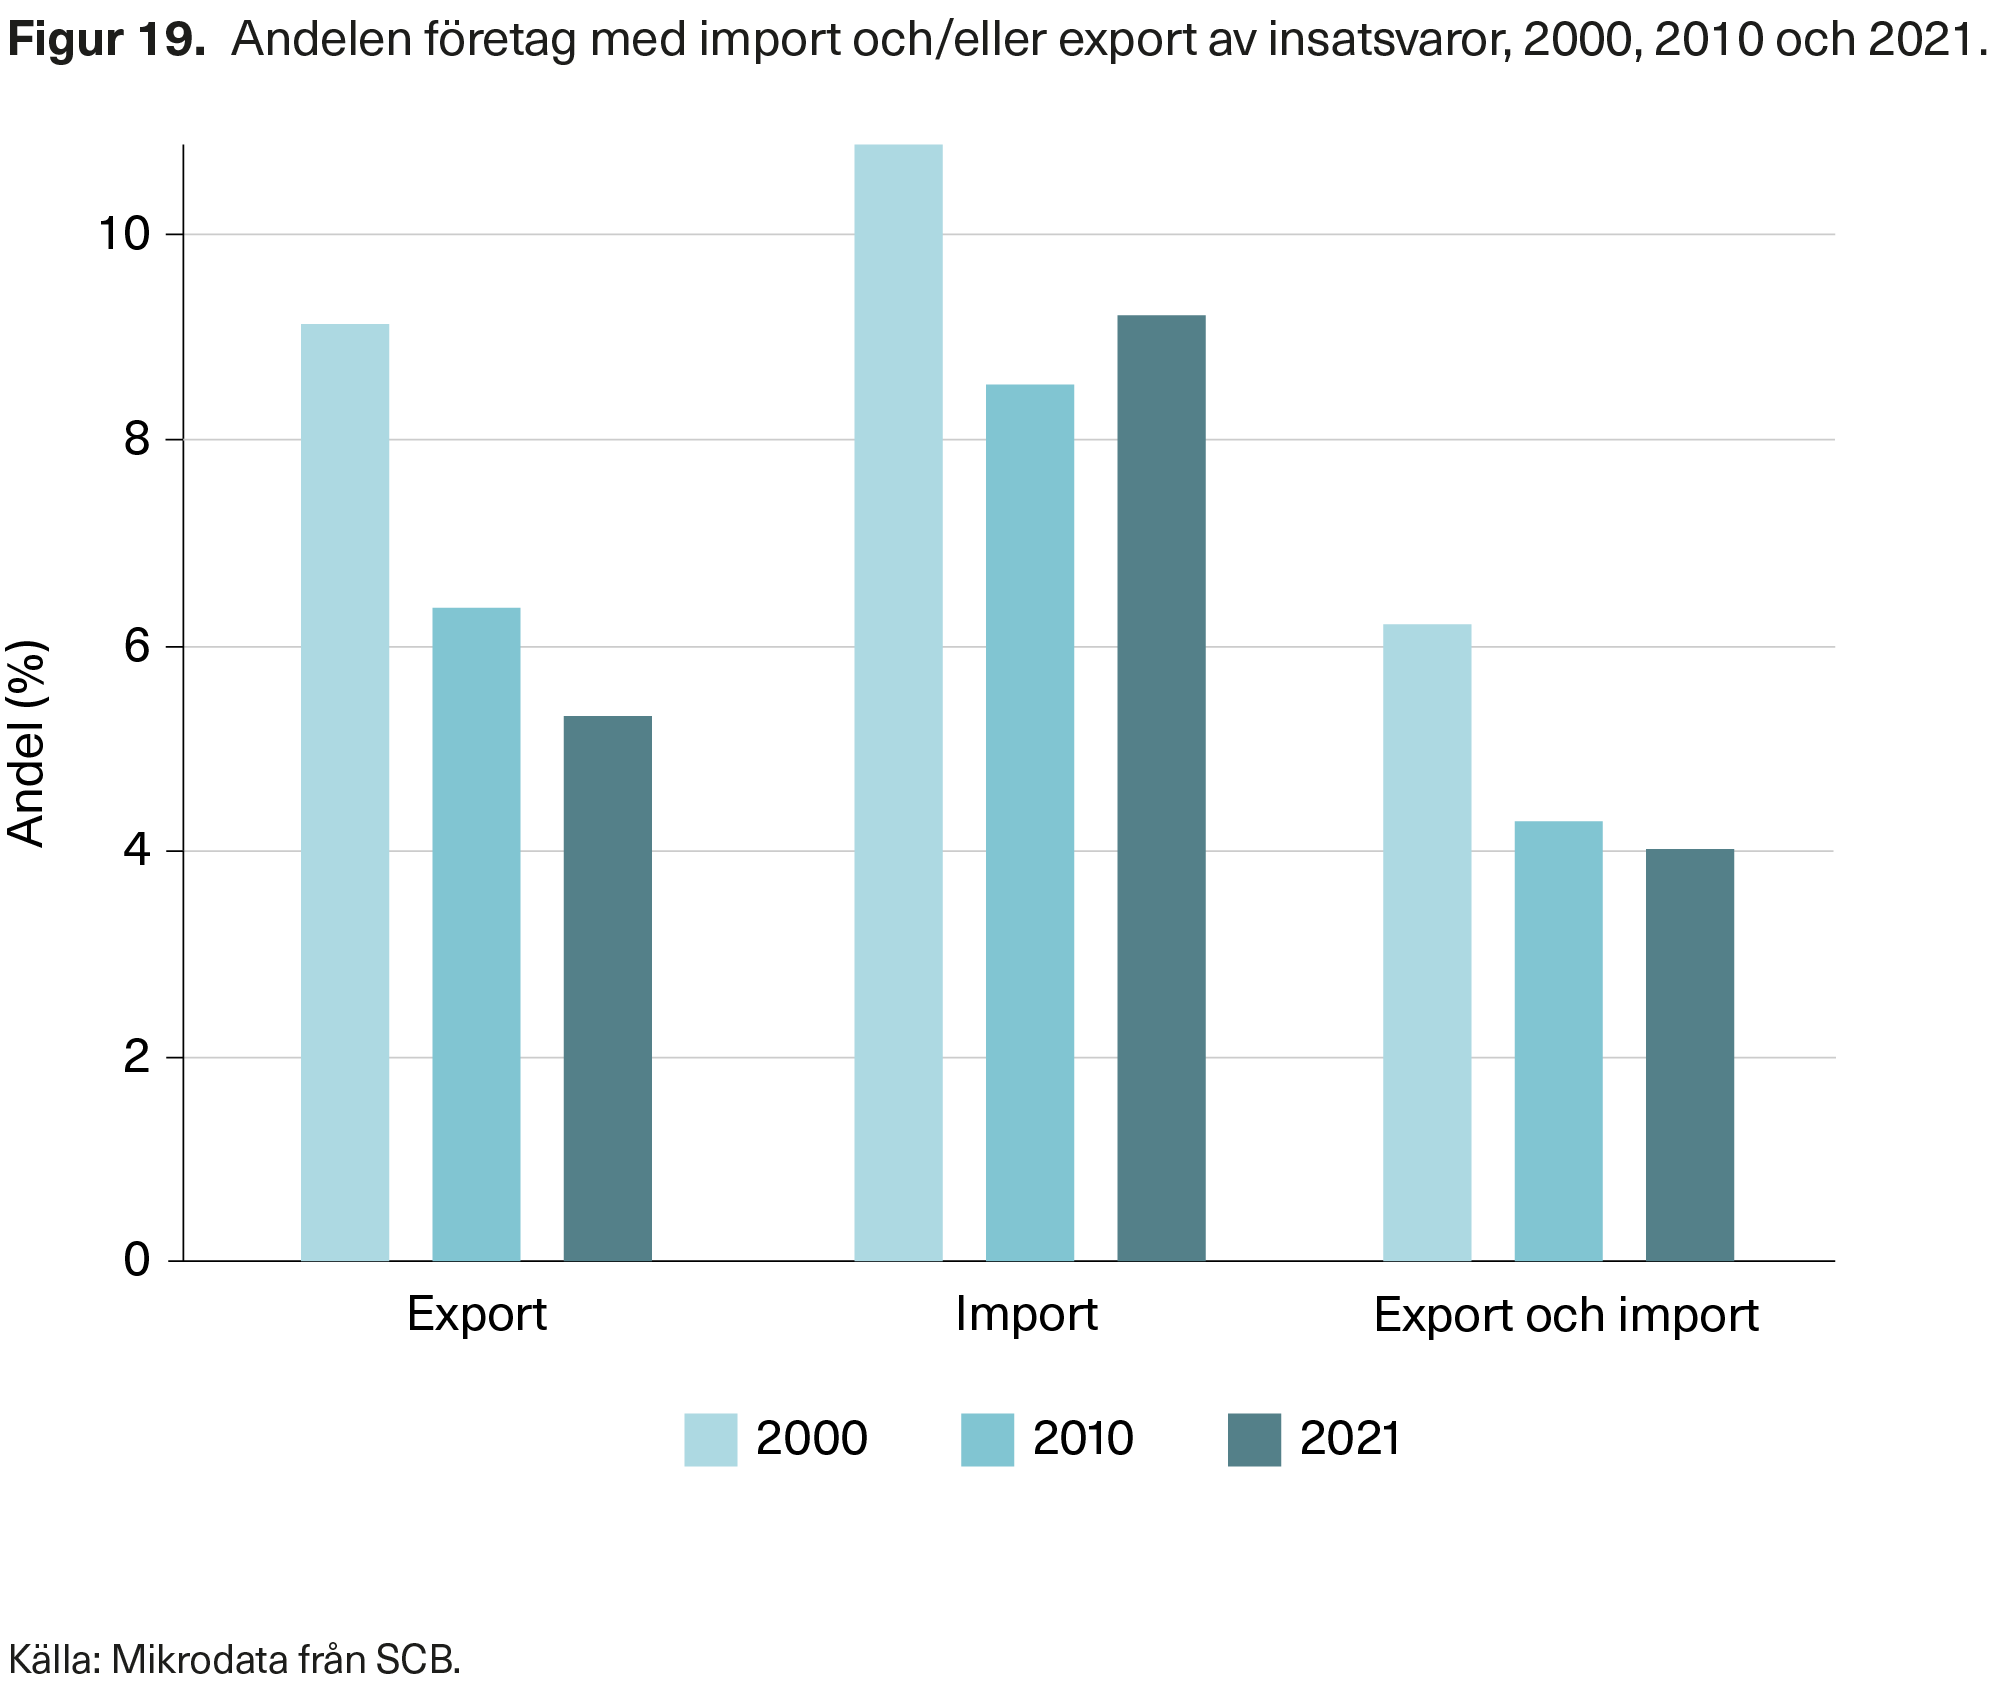
Det tycks inte heller som att andelarna har ökat över tid. Tvärtom visar figur 19 att andelen företag som handlar med insatsvaror har sjunkit betydligt. Andelen företag som exporterar har minskat från runt 9 procent år 2000 till drygt 6 procent 2010 och, som nämnts ovan, runt 5 procent 2021. Företag som importerar uppvisar ett liknande mönster där andelen gått från 11 till 9 procent och för företag som både exporterar och importerar insatsvaror har andelen sjunkit från 6 till 4 procent. Med andra ord en betydande minskning. Till viss del förklaras denna minskning av en strukturell förändring av svensk ekonomi med en relativt mindre storlek av industrier med mycket handel i insatsvaror. Men minskningen finns även när man tittar på individuella industrier. Att det är få företag som handlar med insatsvaror inom exempelvis vård, finans och fastighetsverksamhet är väntat. Men även inom tillverkningsindustrin har andelen företag med både import och export minskat. Sammantaget innebär detta att svensk integration i globala värdekedjor, sett från företagens perspektiv, i hög grad bärs upp av en relativt liten grupp internationellt aktiva företag, medan majoriteten av företagen är starkt inriktade på den inhemska marknaden. Minskningen av andelen handlande företag innebär också att både den direkta exponeringen mot globala störningar och de direkta produktivitetsvinster som internationell handel kan ge är koncentrerade till en allt smalare grupp.
Däremot kan vi inte utesluta att Sverigeorienterade företag bedriver verksamhet med företag som i sin tur är internationellt orienterade. Exempelvis finns det i fordonsindustrin många svenska underleverantörer som säljer insatsvaror till de stora svenska tillverkarna av person- och lastbilar. Förändringar i internationella leverantörskedjor inom fordonsindustrin kommer sannolikt att påverka dessa svenska underleverantörer. Slutligen kan vi återigen konstatera att våra heltäckande utrikeshandelsdata enbart inkluderar varuhandel, inte tjänstehandel. Data på tjänstehandel finns endast för ett urval av företag som är engagerade i sådan handel, vilket omöjliggör samma analys som den ovan på handel med insatsvaror. Mot bakgrund av tjänstehandelns växande betydelse, inte minst för kunskapsintensiva producenttjänster, innebär detta sannolikt en viss underskattning av antalet och andelen företag som deltar i globala värdekedjor.
Få företag dominerar handeln med insatsvaror
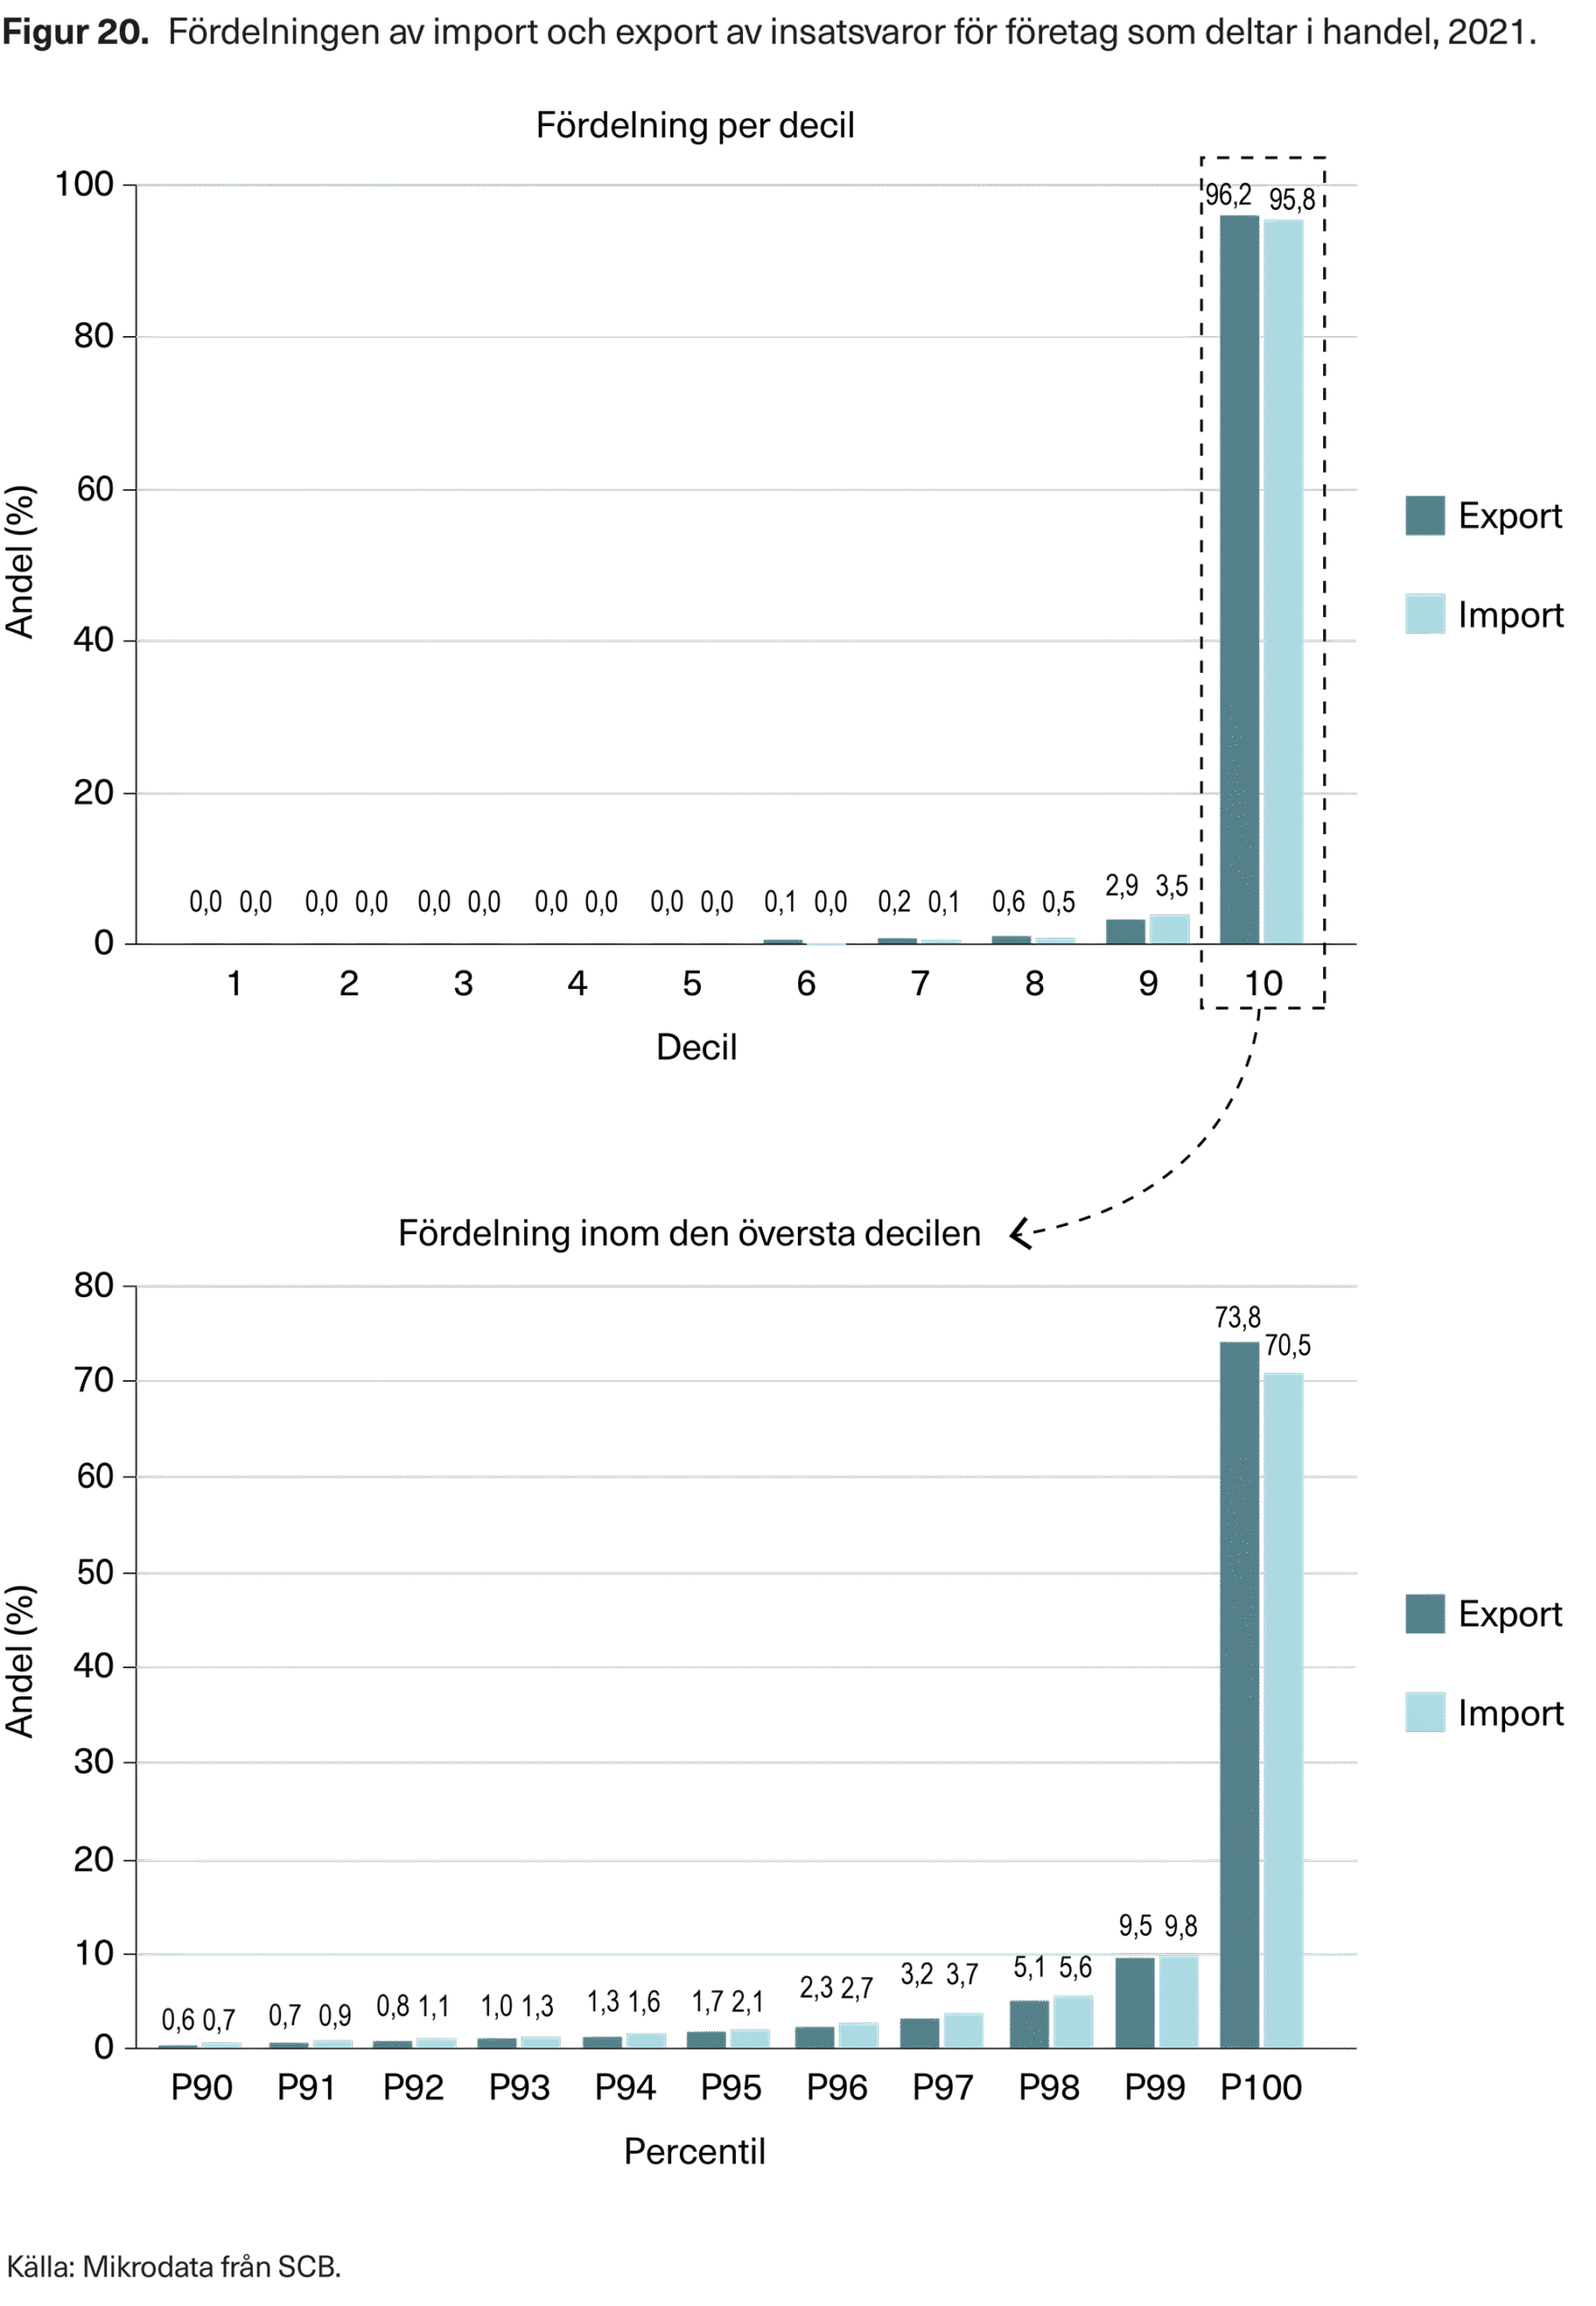
En ytterligare bild över graden av koncentration i svensk handel i insatsvaror ges i figur 20. Figuren visar hur handeln fördelar sig över de företag som har någon export eller import av insatsvaror 2021. Med andra ord undersöker vi de 5 procent av företagen som har export och de 9 procent som har import (se figur 19). I övre delen av figuren har vi delat upp denna handel i deciler: decil 1 inkluderar de 10 procent av företagen som har positiv men minst handel och decil 10 de företag som har mest handel. Andelarna är små, nära noll, för de sex första decilerna. Även handel för företag i decil 7 och 8 står för en liten andel av total svensk handel i insatsvaror. Decil 9 står för runt 3 procent av handeln, en inte trivial andel men fortfarande betydligt mindre än deras 10-procentiga andel av företagen. Slutligen ser vi att decil 10 står för ungefär 96 procent av all svensk handel i insatsvaror, en siffra som får betecknas som mycket hög.
Än mer slående är den nedre delen av figuren där vi bryter ner decil 10 i percentiler. Med andra ord undersöker vi exempelvis hur stor andel den procentenheten av decil 10 med minst handel står för (percentil 90) och hur mycket den procentenheten med mest handel står för (percentil 100). Handel är starkt koncentrerad till de översta percentilerna: den procent av svenska företag med mest handel i insatsvaror står för 74 procent av exporten och 71 procent av importen. Denna extrema koncentration har viktiga implikationer. Det innebär att störningar som drabbar ett fåtal stora företag kan få oproportionerligt stora effekter på aggregerad handel. Samtidigt innebär det att majoriteten av svenska företag saknar direkt exponering mot internationella störningar i leverantörskedjor. Deras exponering är i stället indirekt, via inhemska affärsrelationer med de stora utrikeshandelsintensiva företagen.
Antal länder och produkter företagen handlar med
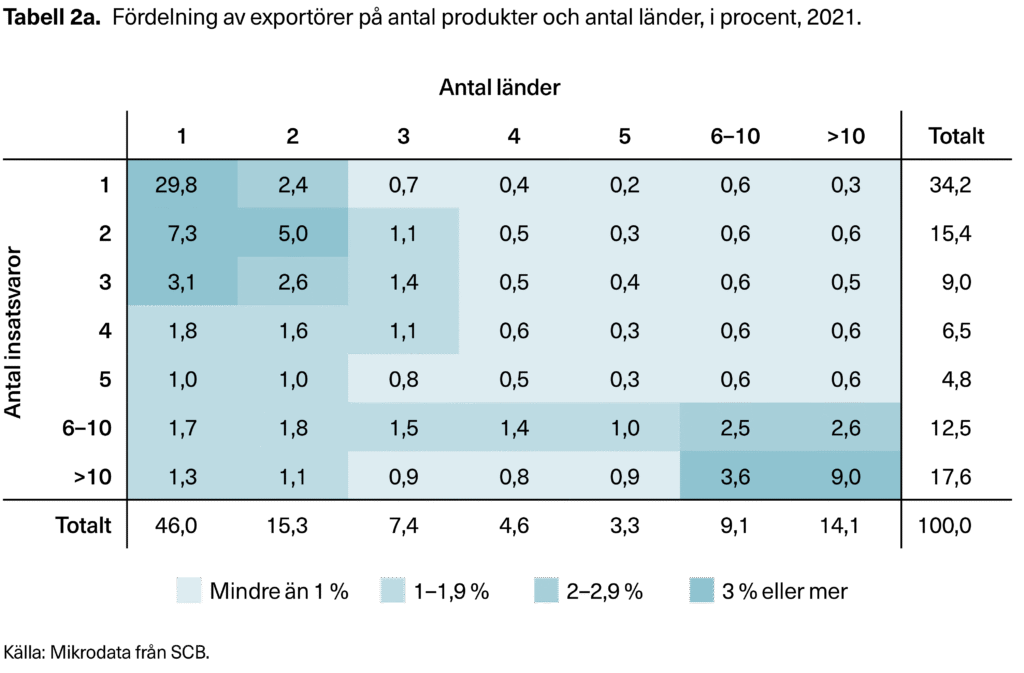
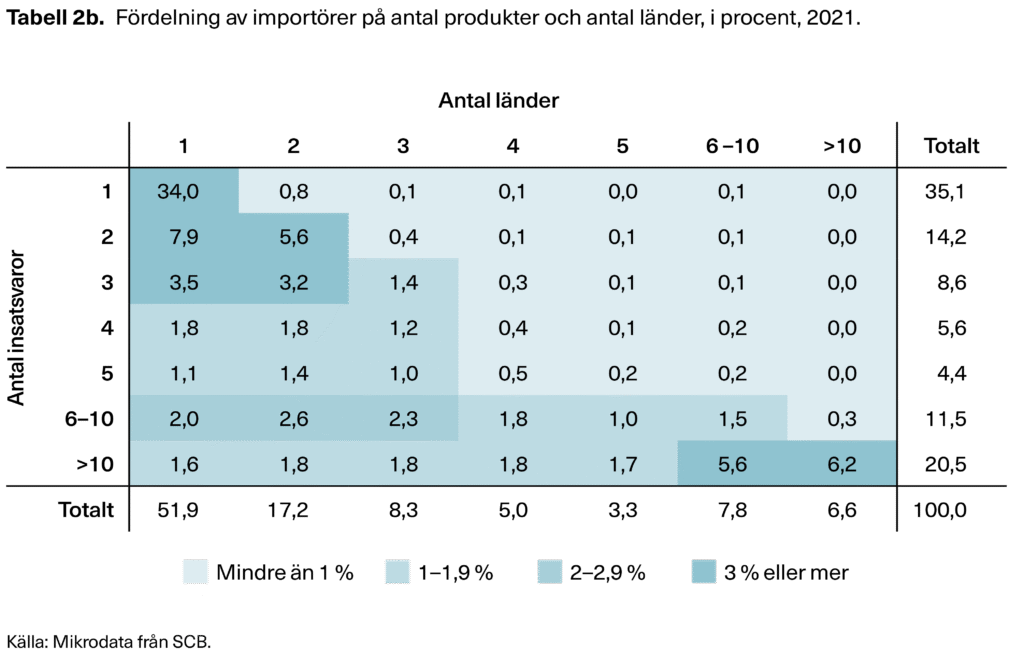
En ytterligare aspekt av företags engagemang i internationell handel är hur många insatsvaror som företag handlar med och till hur många länder. Graden av diversifiering i produkter och handelspartner har en direkt påverkan på företagens sårbarhet: ett företag som handlar med en enda vara från ett enda land är mer exponerat för störningar än ett företag med bred handel. Detta visas i tabell 2a (export) och 2b (import). Raderna visar hur många länder som företag handlar med och kolumnerna hur många produkter som exporteras och importeras.
Många företag exporterar endast en produkt och ännu fler företag exporterar endast till ett land. Mer specifikt exporterar ungefär 34 procent av företagen en produkt och 46 procent av företagen exporterar till ett land. 30 procent exporterar en produkt till ett land. Samtidigt visar tabell 2a att det finns en inte obetydlig grupp företag med omfattande internationell handel: drygt 17 procent av företagen exporterar fler än tio insatsvaror och runt 14 procent exporterar till fler än tio länder. De verkliga ”superexportörerna” består av omkring 9 procent av företagen och exporterar fler än tio insatsvaror till fler än tio länder.
Resultaten för import i tabell 2b är likartade med möjligen en ännu högre andel företag som är relativt blygsamt aktiva vad gäller antal produkter och antal länder. Mer specifikt är det 52 procent av företagen som endast importerar från ett land. Antalet ”superimportörer” uppgår till drygt 6 procent. Det innebär att även på importsidan bärs en stor del av svensk handel med insatsvaror upp av en liten grupp starkt internationaliserade företag.
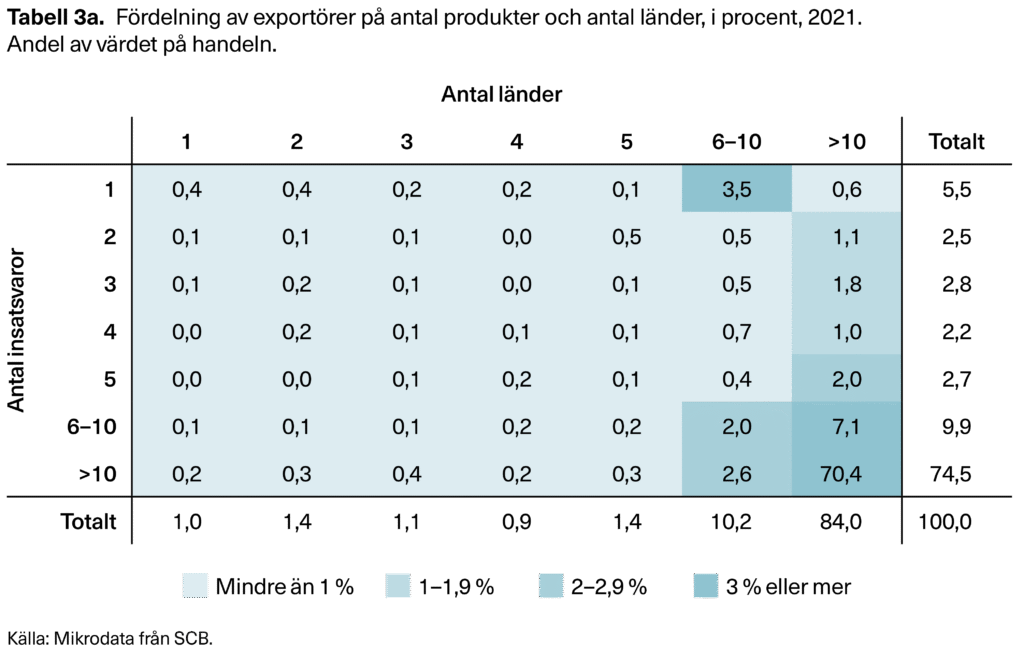
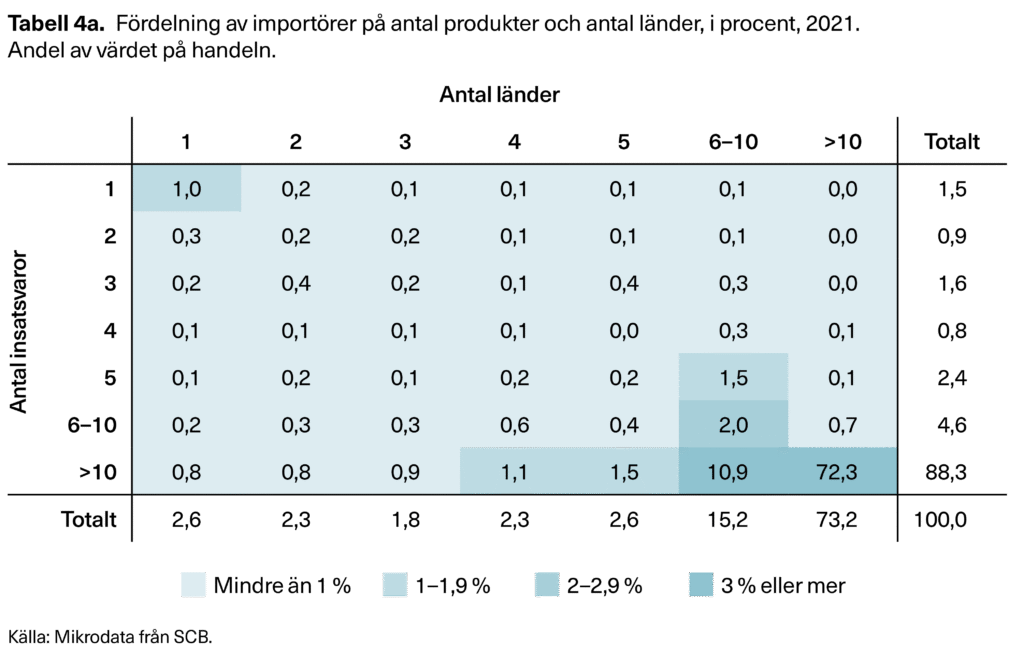
Om man i stället för att mäta andelen företag studerar hur stor del av det totala värdet på importen och exporten av insatsvaror som bedrivs av företag med olika grader av involvering i handel blir bilden annorlunda, vilket ses i tabell 3a (exportvärde) och tabell 4a (importvärde). Mer specifikt ser vi att företag som exporterar fler än tio produkter till fler än tio länder står för runt 70 procent av exportvärdet. Motsvarande siffra för importvärdet är 72 procent. Dessa resultat överensstämmer med våra tidigare siffror på en stark koncentration av handeln till relativt få företag.
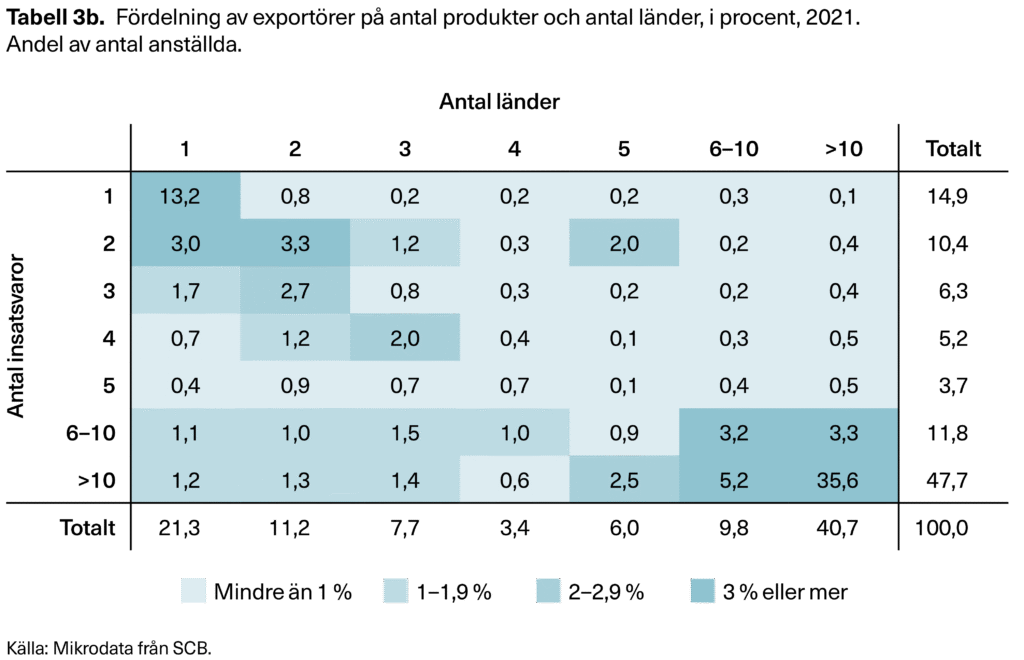
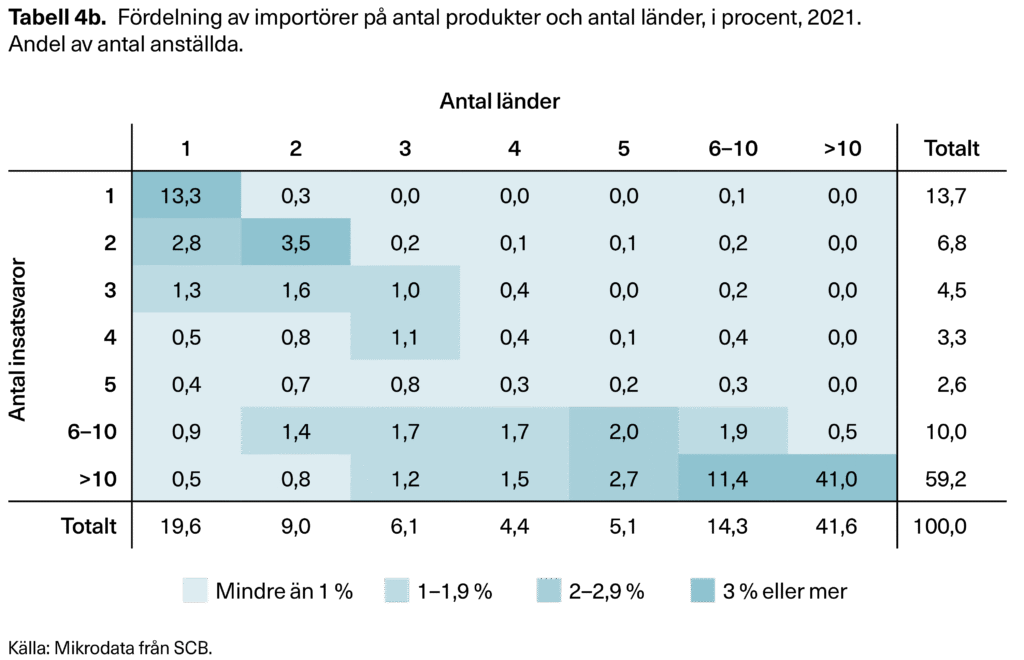
Ett något annorlunda mönster framträder även när vi relaterar till sysselsättningen i företag som handlar med insatsvaror. Tabell 3b (exportörer) och tabell 4b (importörer) visar hur stor andel av sysselsättningen som bedrivs av företag med olika grader av handel med utlandet. Vi ser här att de företag som exporterar mest och till flest länder står för 35 procent av sysselsättningen. Motsvarande siffra för importörerna är 41 procent. En hög grad av koncentration men lägre än koncentrationen för handel.
Sammanfattningsvis visar våra resultat att en stor andel av företag som handlar med insatsvaror gör det i liten omfattning; de exporterar eller importerar en enda insatsvara till eller från ett enda land. Dessa ”småhandlare” är många till antalet men svarar för en mycket liten andel av det totala handelsvärdet och av de anställda som arbetar i handlande företag. Det omvända gäller för ”storhandlarna”. De är få, men dominerar fullständigt vad gäller handelsvärde och sysselsättning.
Resultaten överensstämmer även med vad som framkommer i en studie av Tillväxtanalys (2025). I ett urval på 1 825 svenska industriföretag under perioden 2017 till 2023 finner man en hög grad av koncentration till få leverantörer. Runt en tredjedel av företagen i deras studie importerar varje insatsvara från endast en utländsk leverantör. För företag med fler än en leverantör importeras 90 procent från den primära leverantören och 10 procent från övriga.
Leverantörskedjor är förvånansvärt stabila
Det är uppenbart att Kina har varit av central betydelse för företags utbyggnad av leverantörskedjor sedan landets inträde i WTO 2001. Samtidigt är Kina under förändring och det har under senare år förts en intensiv diskussion om huruvida företag flyttar inköp av insatsvaror från Kina till andra länder. På en aggregerad nivå tycks detta inte stämma för Sverige, som vi såg i figur 15 och 17: den relativa betydelsen av svensk import från Kina är liten men har ökat under senare år. Man kan emellertid inte med säkerhet säga att detta beror på om inköp flyttats från andra länder till Kina eller om efterfrågan på insatsvaror som alltid har producerats i och importerats från Kina ökar. Företagsdata kan dock ge oss mer information om företags inköpsstrategier. Import av insatsvaror från Kina visar sig vara relativt stabil under senare år. Mer specifikt är importandelen från Kina i våra företagsdata 4,6 procent 2019, året före pandemin, och ökar svagt till 4,9 procent 2021. Men det visar sig att andelen företag som importerar från Kina minskar. Detta syns i figur 21. Av de företag som hade någon import av insatsvaror var det år 2000 färre än 5 procent som importerade minst en vara från Kina. Andelen har sedan ökat varje år fram till 2020 då runt 35 procent importerade från Kina. Andelen sjönk några procentenheter 2021. Det berodde antagligen på att anläggningar i Kina stängde ner under pandemin och produktionen upphörde. Detta innebär att minskningen i antalet importerande företag motverkas av att de kvarvarande företagen med import från Kina i genomsnitt ökar sina inköpsvolymer. Handeln med Kina blir med andra ord mer koncentrerad till ett mindre antal stora aktörer.
För att bättre förstå hur svenska företag har integrerat Kina i sina leverantörskedjor har vi räknat fram ett mått på i vilken grad import flyttats till eller från Kina. Resultatet syns i figur 22 som visar hur stor andel av företagen som ökar importen av en specifik vara från Kina och minskar importen av samma vara från andra länder. Detta benämner vi omdirigering till Kina. På motsvarande sätt undersöker vi hur stor andel som minskar sin import av en specifik insatsvara från Kina och ökar den från något annat land, något som vi benämner omdirigering från Kina.
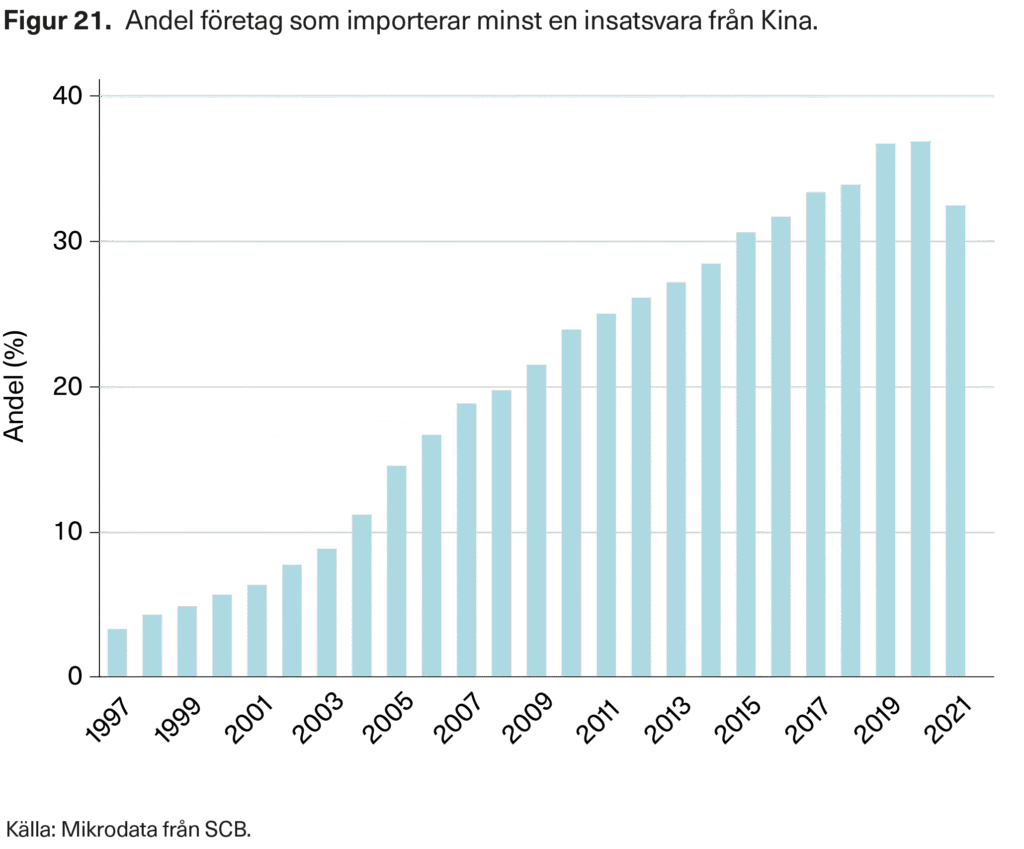
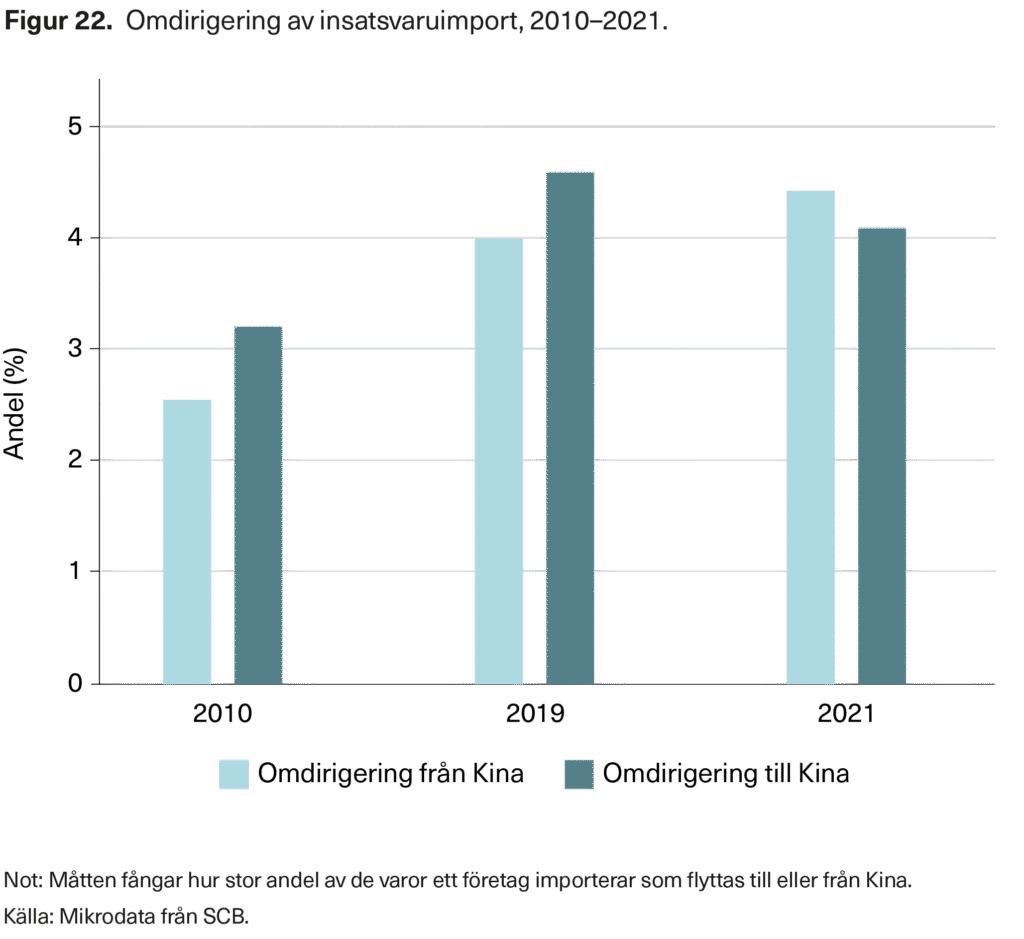
Den första slutsatsen är att det inte är några stora skillnader mellan flytt av import till eller från Kina: varje år flyttas mellan 2,5 och 4,5 procent av importen till eller från Kina. Vidare har rörligheten i företags inköp ökat något över tid: 2010 flyttades runt 3 procent av importen av insatsvaror och 2019–2021 drygt 4 procent. Slutligen ser vi en förändrad relativ betydelse av omdirigering till och från Kina: under de första två perioderna är det fler företag som flyttar import till Kina än som flyttar den från Kina, men detta ändrades 2021 då ungefär 4,5 procent av insatsvaruimporten flyttades från Kina och 4 procent till Kina.
Våra resultat kan jämföras med vad som kommit fram i andra studier. Tillväxtanalys (2025) finner exempelvis att covidkrisen ledde till något större lagerhållning men inte till någon tendens till ökad import från länder som ligger Sverige politiskt och kulturellt nära (friendshoring). Även internationella studier tenderar att bekräfta den svenska erfarenheten av relativt små effekter av covid på leverantörskedjor. De Lucio med flera (2023) undersöker hur kinesiska leverantörsnedstängningar till följd av covid-pandemin påverkade spanska företags agerande. Det visar sig att även här var det framför allt lagerhållningen som ökade. Däremot fann man ingen ökad diversifiering av leverantörskedjor eller att de spanska företagen flyttade hem produktionen eller flyttade den till länder som ligger närmare Spanien geografiskt och politiskt. Även andra studier finner att leverantörskedjor är stabila och sällan förändras av störningar som uppfattas som temporära (se t.ex. Freund m.fl., 2022; Shingal och Agarwal, 2020). De justeringar som sker är viktiga, men förändrar knappast grundläggande strukturer i företagens värdekedjor.
Anledningen till att förändringar i leverantörskedjor är små är att sådana förändringar ofta är förknippade med betydande kostnader. Att identifiera lämpliga leverantörer och upparbeta samarbeten kräver tid och engagemang (Antràs och Chor, 2022; Baldwin och Freeman, 2022). När företag har investerat i att bygga relationer till leverantörer så byter man ogärna. Naturligtvis kan denna stabilitet skilja sig åt mellan olika insatsvaror, och ju mer sofistikerade produkter desto svårare är det att engagera nya leverantörer och desto mer stabila blir de relationer man har. Däremot kan långsiktiga förändringar i länders stabilitet, kostnadsläge och produktionsförmåga naturligtvis över tid få effekt på hur mycket insatsvaror som handlas från landet i fråga.
Slutligen tycks det som att kostnaden för låg diversifiering är begränsad. Lafrogne-Joussier, Martin och Mejean (2022) undersöker effekten på franska företag av importnedgången från Kina i samband med covid-nedstängningen. Företag som tidigare hade importerat insatsvaror från Kina såg försäljningen minska med runt 5 procent. Företag som hade stora lager klarade sig relativt bättre men däremot fann man ingen effekt av att ha mer diversifierade leverantörskedjor.
4. Vilka företag deltar i globala värdekedjor?
Sammanfattning
Hur skiljer sig företag som handlar internationellt med insatsvaror från andra företag, och var i Sverige finns de? De är betydligt större och mer produktiva, oavsett bransch. Kapitlet jämför dem även i fråga om kapitalintensitet, utbildning och löner, och visar med kartor över länen att företagen är geografiskt koncentrerade. Här diskuteras också varför, och vad det innebär för regionernas sårbarhet när leverantörskedjorna störs.
Företagskarakteristika
Analysen ovan av svenska företags deltagande i internationell handel visar på en stor koncentration av handel i insatsvaror. Ett fåtal företag är överhuvudtaget involverade och av de som är involverade står ett mindre antal företag för den mesta handeln. En naturlig följdfråga är om och i så fall hur dessa företag skiljer sig åt från företag som inte handlar med insatsvaror. Figur 23 och 24 belyser detta. Figur 23 visar skillnader i genomsnittligt antal anställda, medan figur 24 ger en bredare bild av hur handlande och icke-handlande företag skiljer sig åt i en rad karakteristika, till exempel produktivitet, kapitalintensitet, utbildningsnivå och löner.
Figur 23 visar att internationellt handlande företag skiljer sig tydligt från övriga företag beträffande storlek. Företag som varken exporterar eller importerar insatsvaror har i genomsnitt omkring 5 anställda, att jämföra med omkring 50 anställda bland importföretag, knappt 60 bland exportföretag och nästan 80 bland företag som både importerar och exporterar. Företag som antingen exporterar eller importerar har i genomsnitt omkring 43 anställda.
Skillnaderna beror inte på i vilka branscher olika typer av företag är verksamma i. Tabell A1 i appendix visar genomsnittlig sysselsättning 2021 efter industri och handelsgrupp. Tabellen visar ett tämligen konstant mönster där företag som inte är engagerade i internationell handel är relativt små. Företag som importerar eller exporterar är betydligt större och störst är företag som både importerar och exporterar. Det föreligger dock stora skillnader mellan branscher.
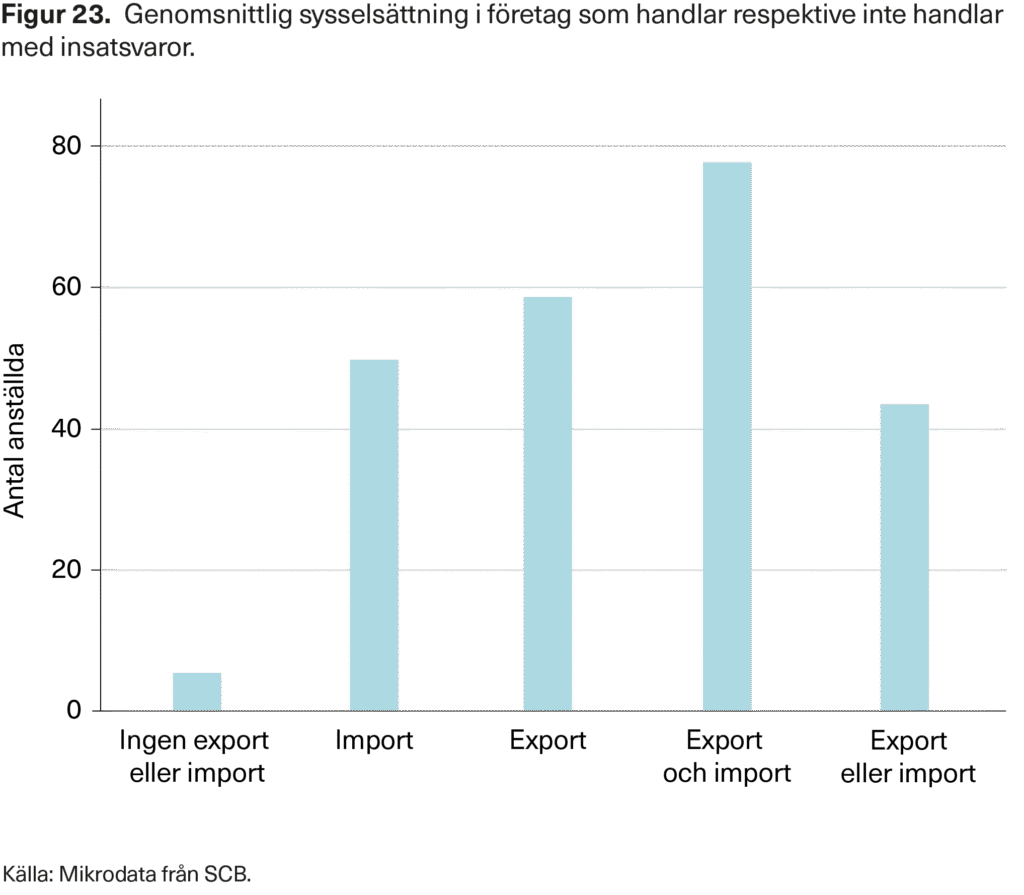
Skillnaderna gäller även för en mängd andra företagskarakteristika, vilket visas i figurerna 24–26. Exempelvis har företag som importerar insatsvaror betydligt högre produktivitet än företag som inte importerar insatsvaror. Skillnaden är ännu större när vi studerar exporterande företag och företag som både exporterar och importerar insatsvaror. Dessa produktivitetsskillnader är stabila över hela den studerade perioden 1997–2021. Återigen beror inte mönstret på branschspecifika skillnader, vilket visas i tabell A2 i appendix.
Vidare är företag som deltar i handel med insatsvaror något mindre kapitalintensiva. Detta kan bero på att kapitalintensiv produktion ersätts av import. Men att även exportörer är mindre kapitalintensiva indikerar en annan förklaring. En möjlighet är att dessa företag är mer kunskapsintensiva. Slutligen finner vi enbart små skillnader när det gäller ålder och erfarenhet, men däremot är andelen kvinnor lägre i företag som handlar med insatsvaror.
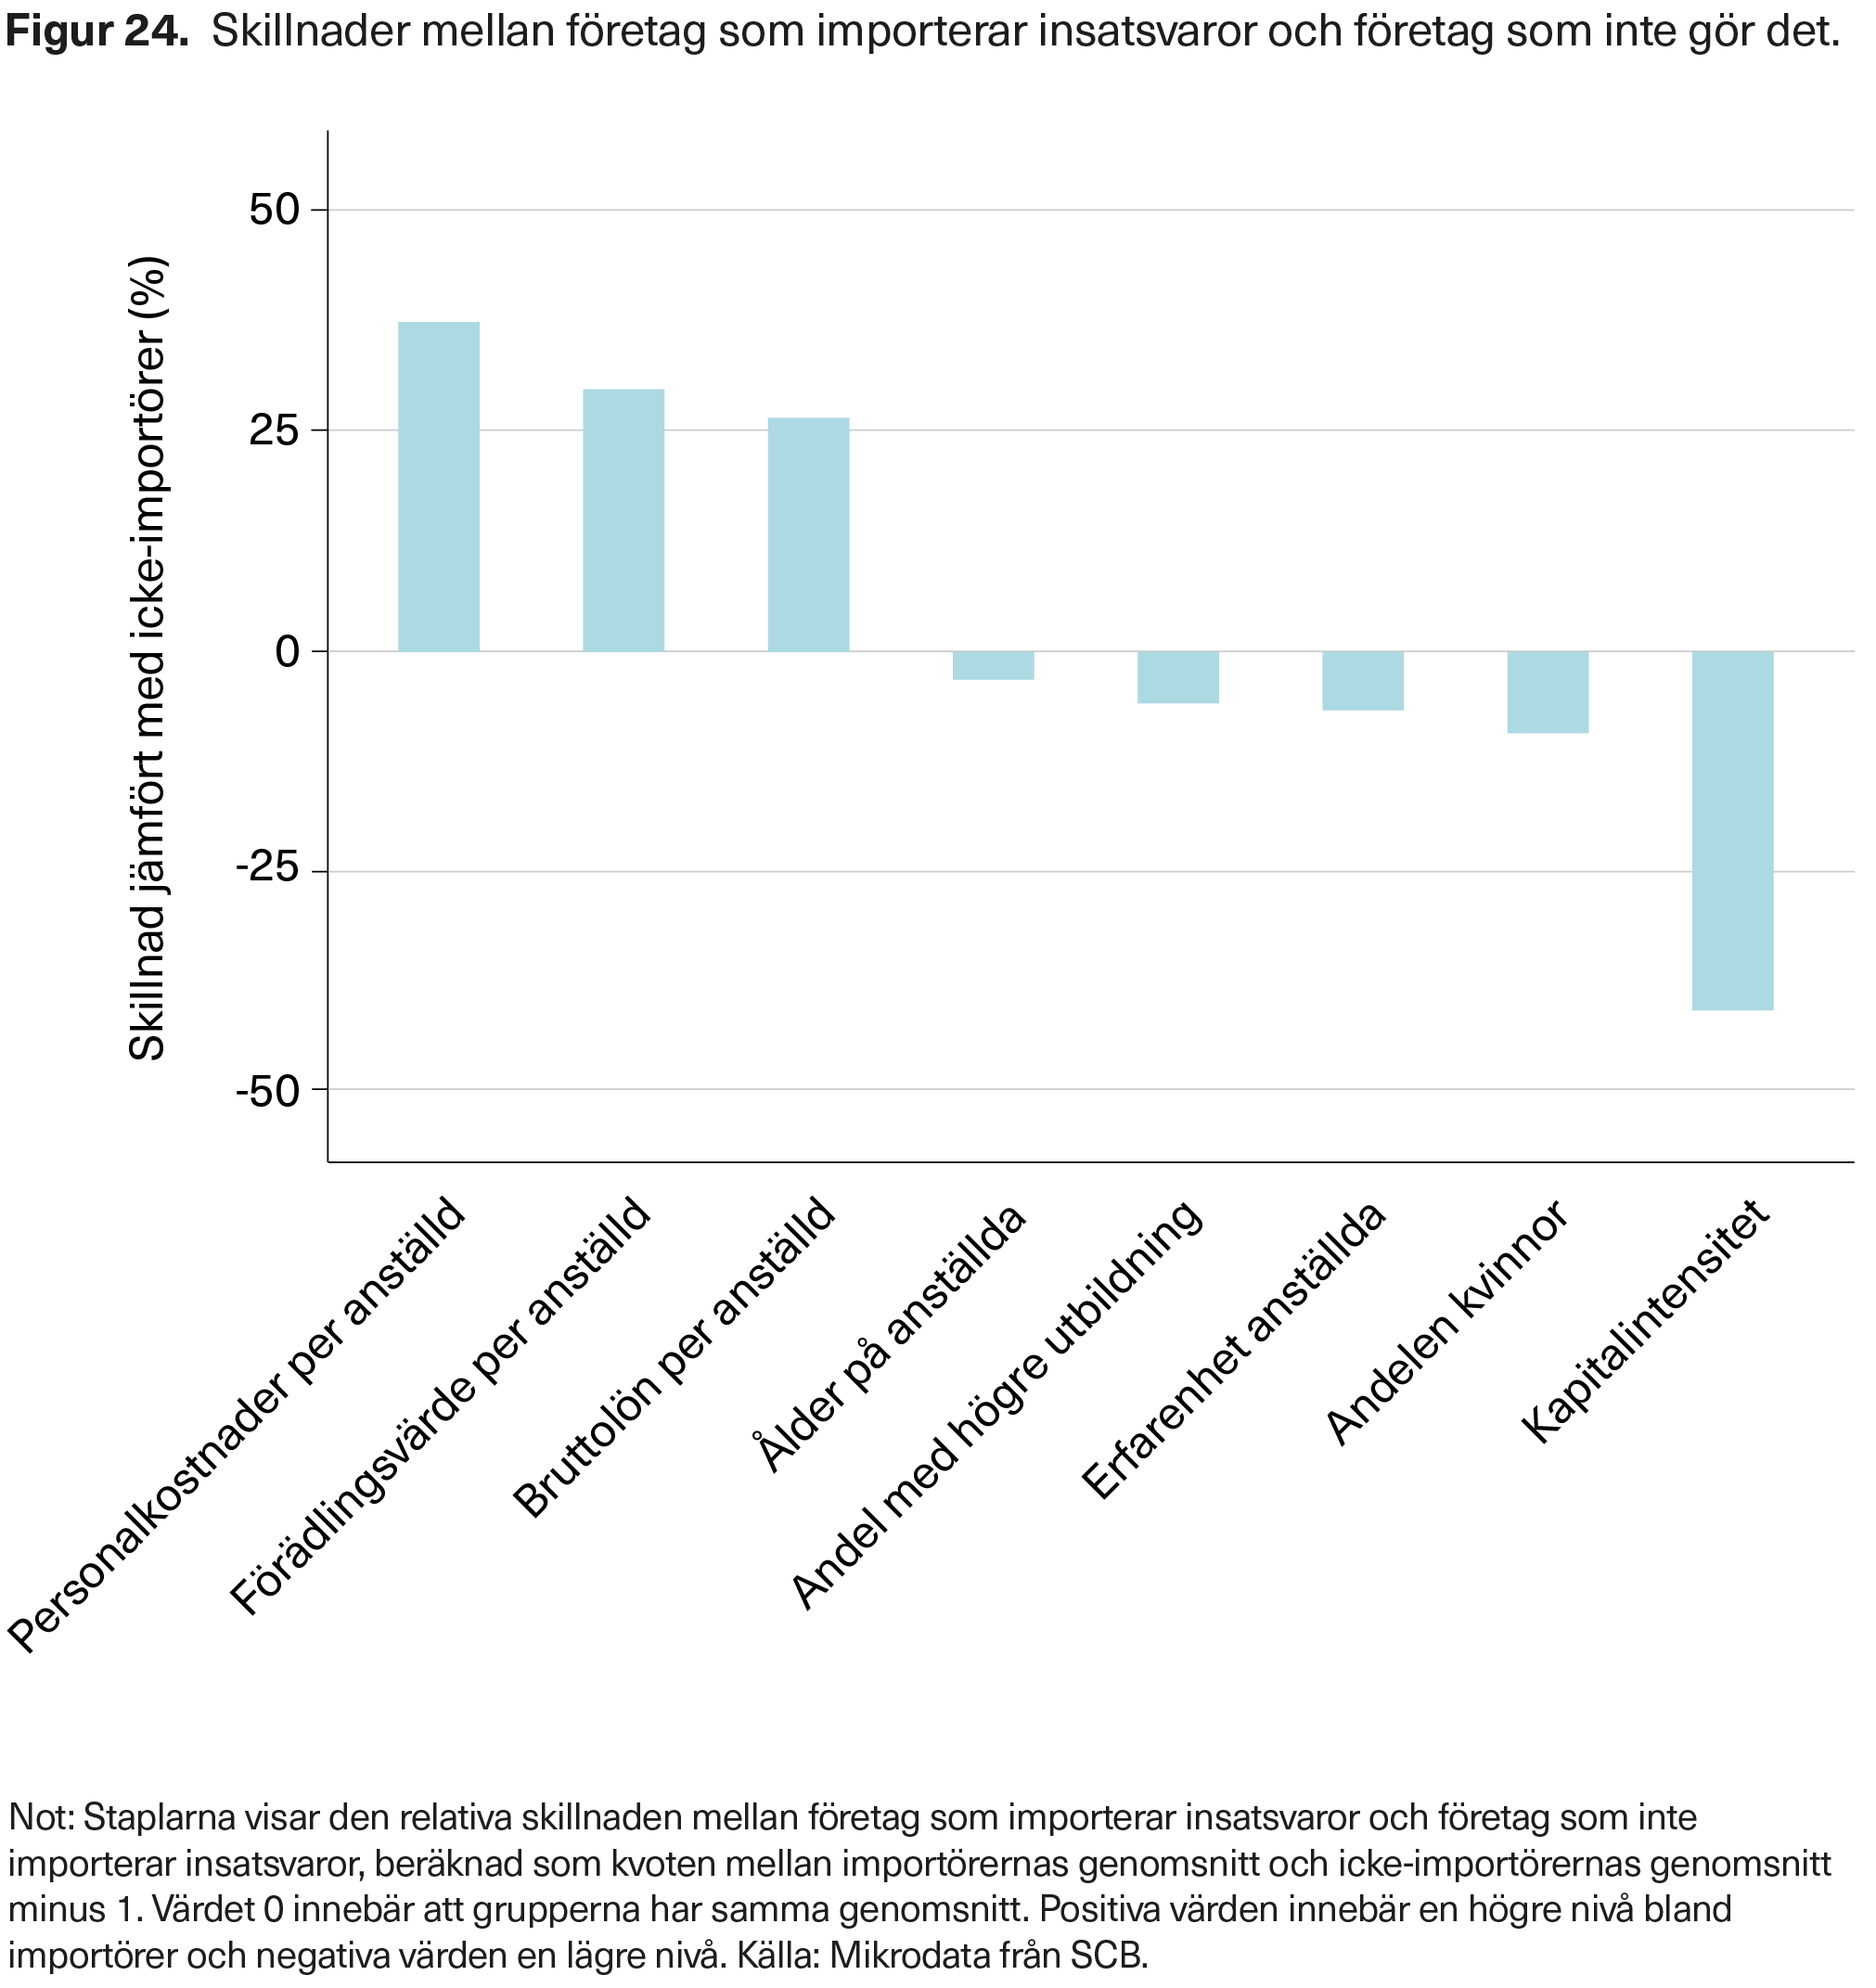
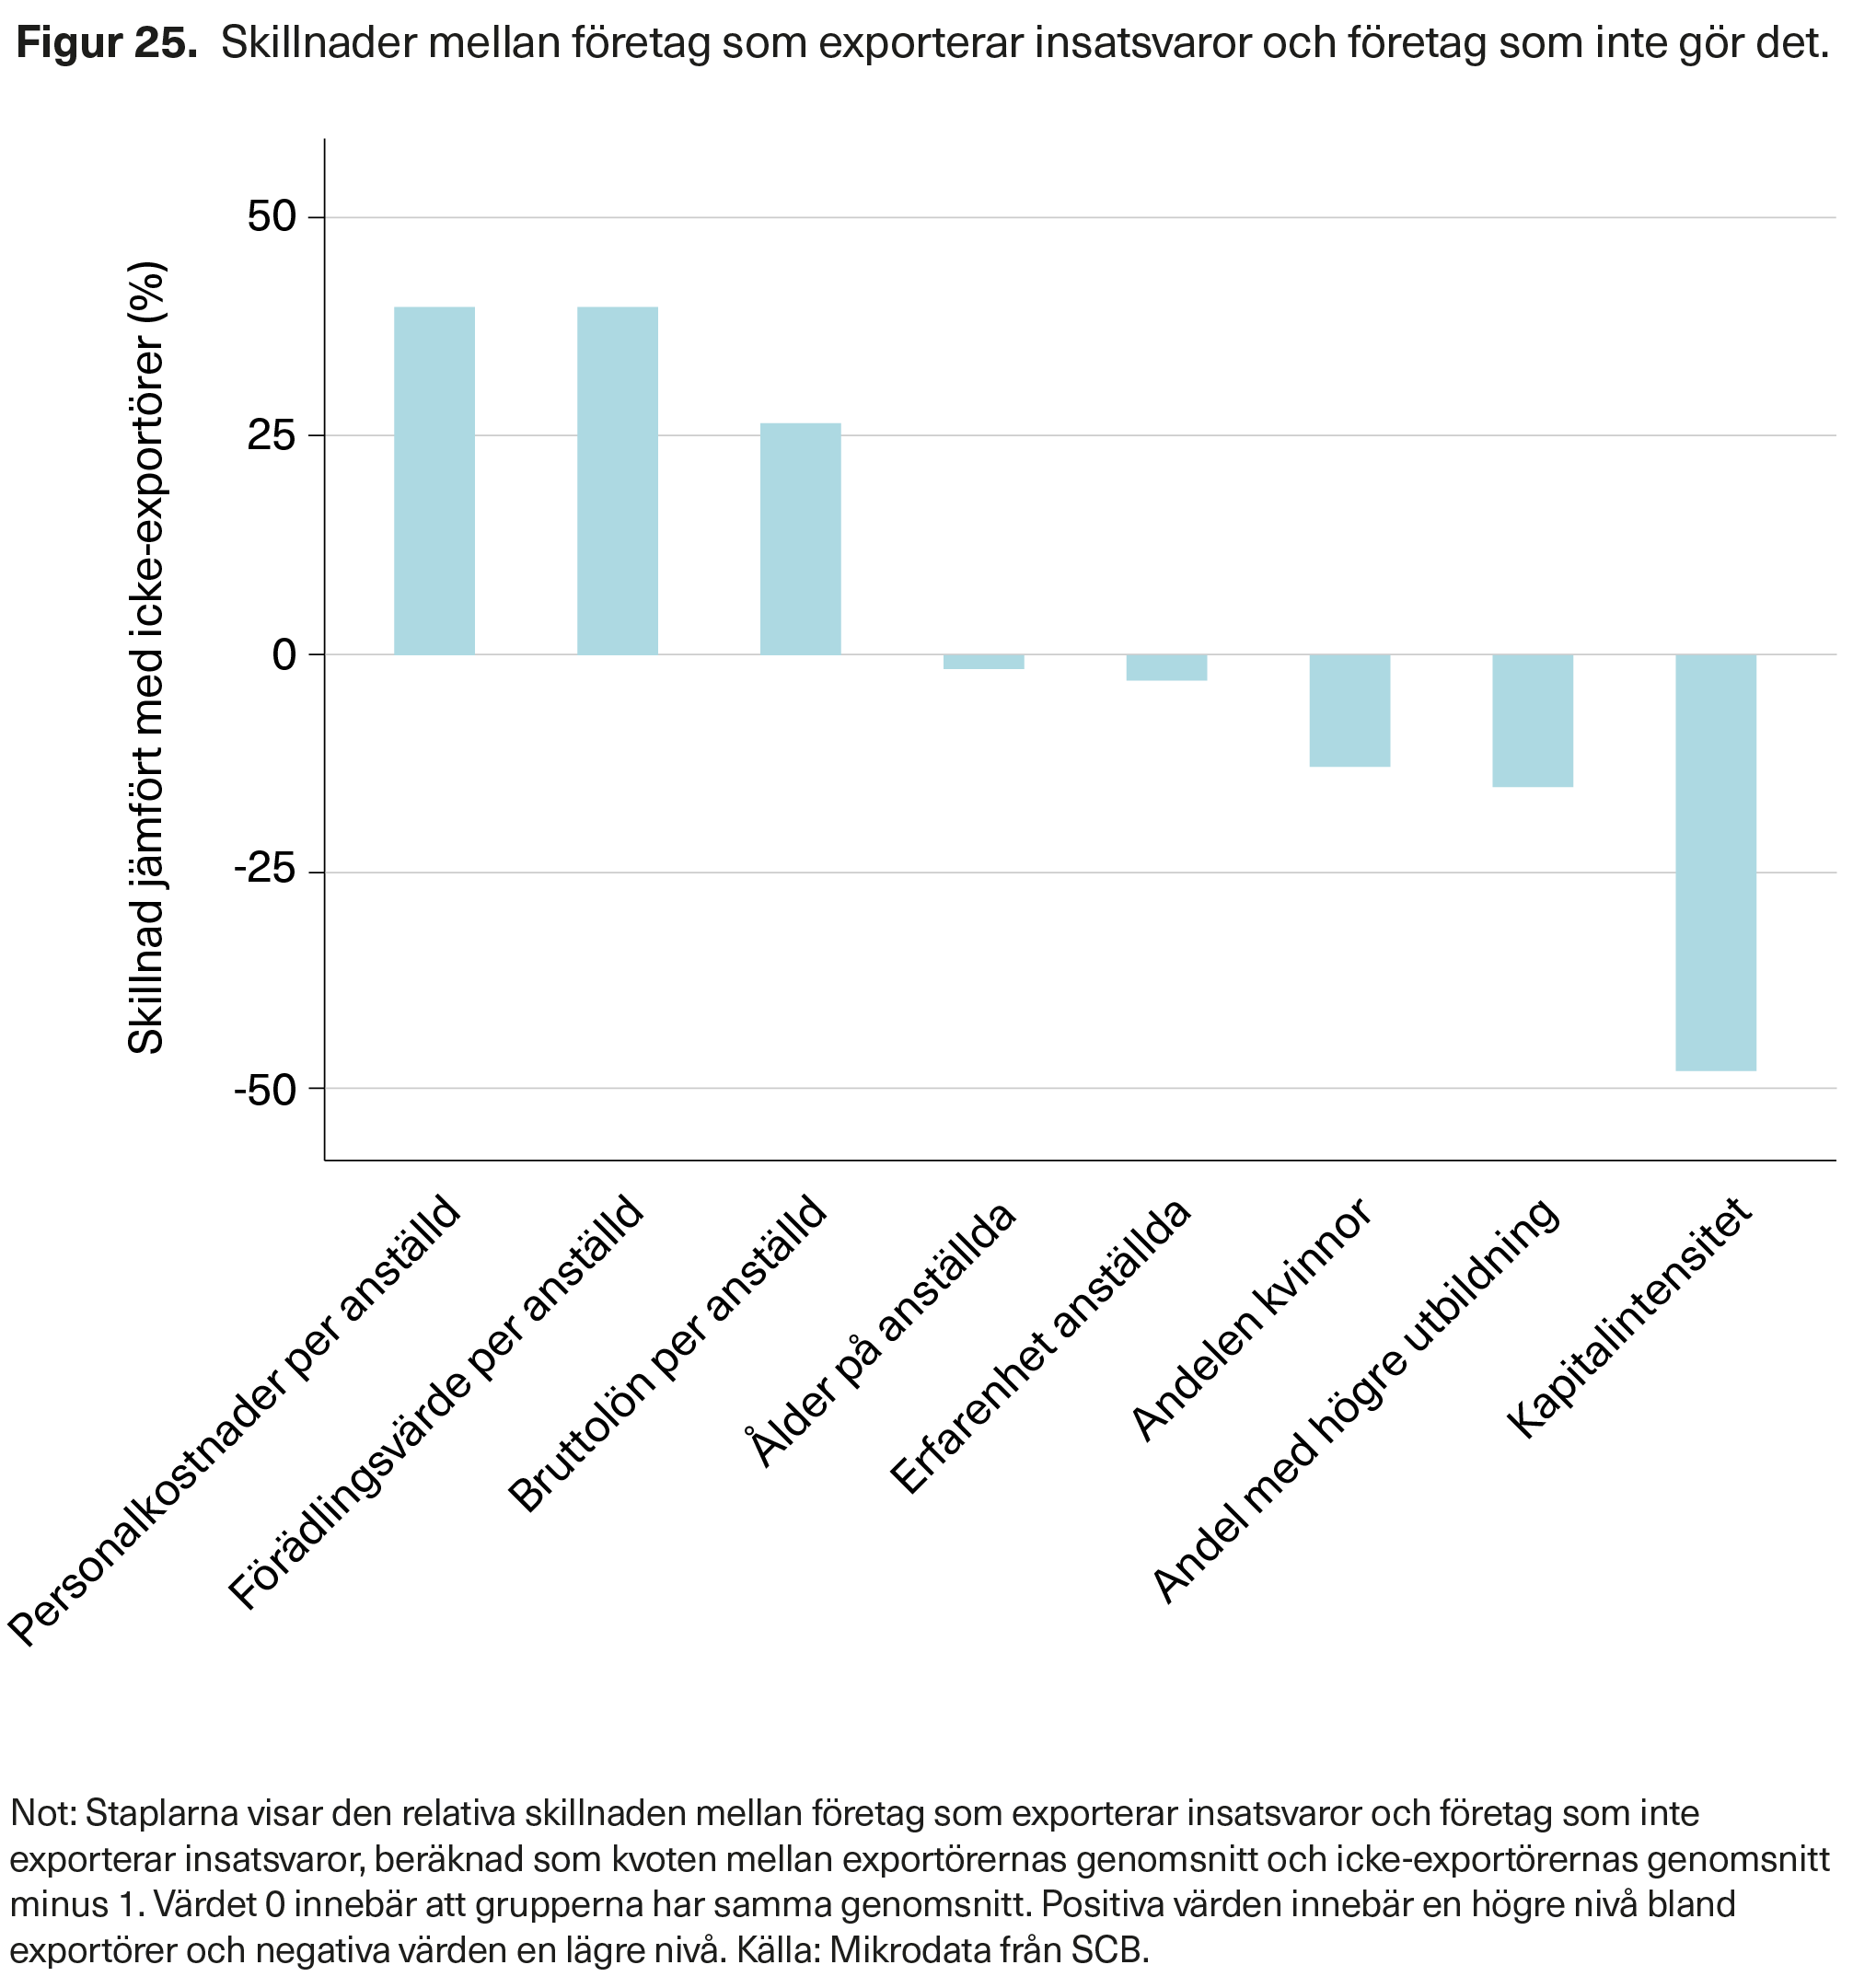
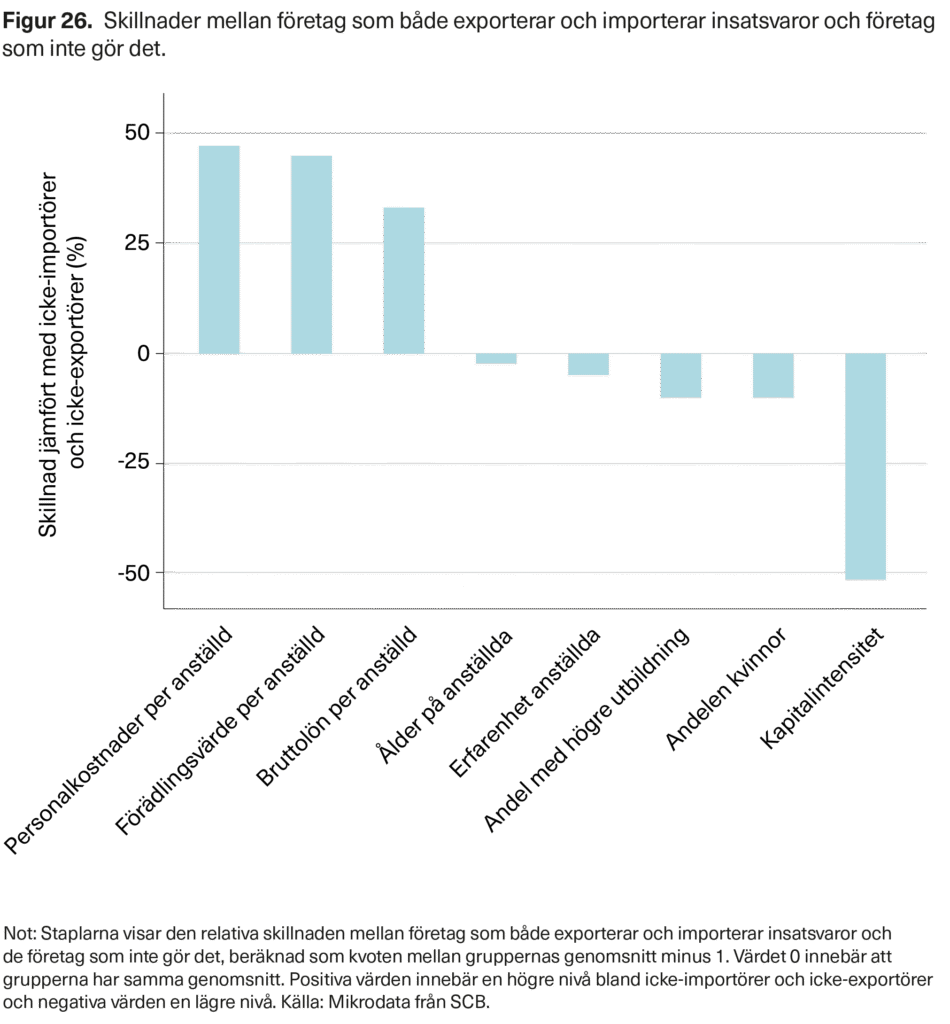
Geografiska skillnader
För att undersöka hur företag som är involverade i globala värdekedjor är fördelade över landet gör vi en uppdelning på länsnivå i figur 27 och 28. För varje svenskt län visar vi i figur 27 hur stor andel av länets företag som deltar i handel med insatsvaror jämfört med samma andel på aggregerad svensk nivå. Ett värde över 1 innebär att en relativt stor andel av länets företag är involverad i handel och ett värde mindre än 1 att en relativt liten andel är det. Vi delar in länen i tre grupper: hög andel där andelen företag med handel i insatsvaror är upp till dubbelt så stor som andelen företag (>1); låg andel där andelen med handel i insatsvaror är mindre än andelen företag (0,5; 1) och mycket låg där ett läns andel av svenska företag som handlar i insatsvaror är mindre än hälften av länets andel av svenska företag. Handel är i figurerna import och/eller export av insatsvaror. Vi ser att det är sex väst- och sydsvenska län som har relativt höga andelar av företagen som deltar i handel med insatsvaror. En anledning är troligen att industrier med mycket handel i insatsvaror, såsom fordonsindustrin, är lokaliserad till Västsverige. I övriga län är det relativt låga andelar, och lägst andel ser vi på Gotland.
I figur 28 visar vi en något annorlunda definition av företag involverade i handel med insatsvaror. Här ser vi andelen anställda som arbetar i företag med internationell handel jämfört med det svenska genomsnittet. Med andra ord kan man säga att detta mått ger större vikt åt stora företag. Delar av västra och södra Sverige är fortfarande relativt engagerade i handel med insatsvaror men några aspekter särskiljer detta mått från det föregående. Exempelvis har Skåne och Halland inte mycket handel. Däremot har Stockholms och Västmanlands län en stor andel anställda i företag med handel i insatsvaror. Slutligen har inte bara Gotland utan även Jämtlands och Uppsala län en mycket liten andel anställda i företag med handel i insatsvaror.
Att företag som deltar i handel med insatsvaror är geografiskt koncentrerade är i linje med mekanismer för agglomeration och specialisering. Handel i insatsvaror är ofta kopplad till tillverkningsindustri och andra verksamheter med komplexa leverantörskedjor, där närhet mellan kund och leverantör, tillgång till specialiserad kompetens och kunskapsspridning mellan företag spelar stor roll. När ett större industriellt kluster etableras, exempelvis inom fordonsindustri eller avancerad verkstadsindustri, tenderar det att dra till sig underleverantörer, logistikaktörer och närliggande tjänster (konsulter, FoU, testning och certifiering). Detta skapar självförstärkande kluster där inträdeskostnaderna blir lägre för nya aktörer och matchningen på arbetsmarknaden blir bättre.
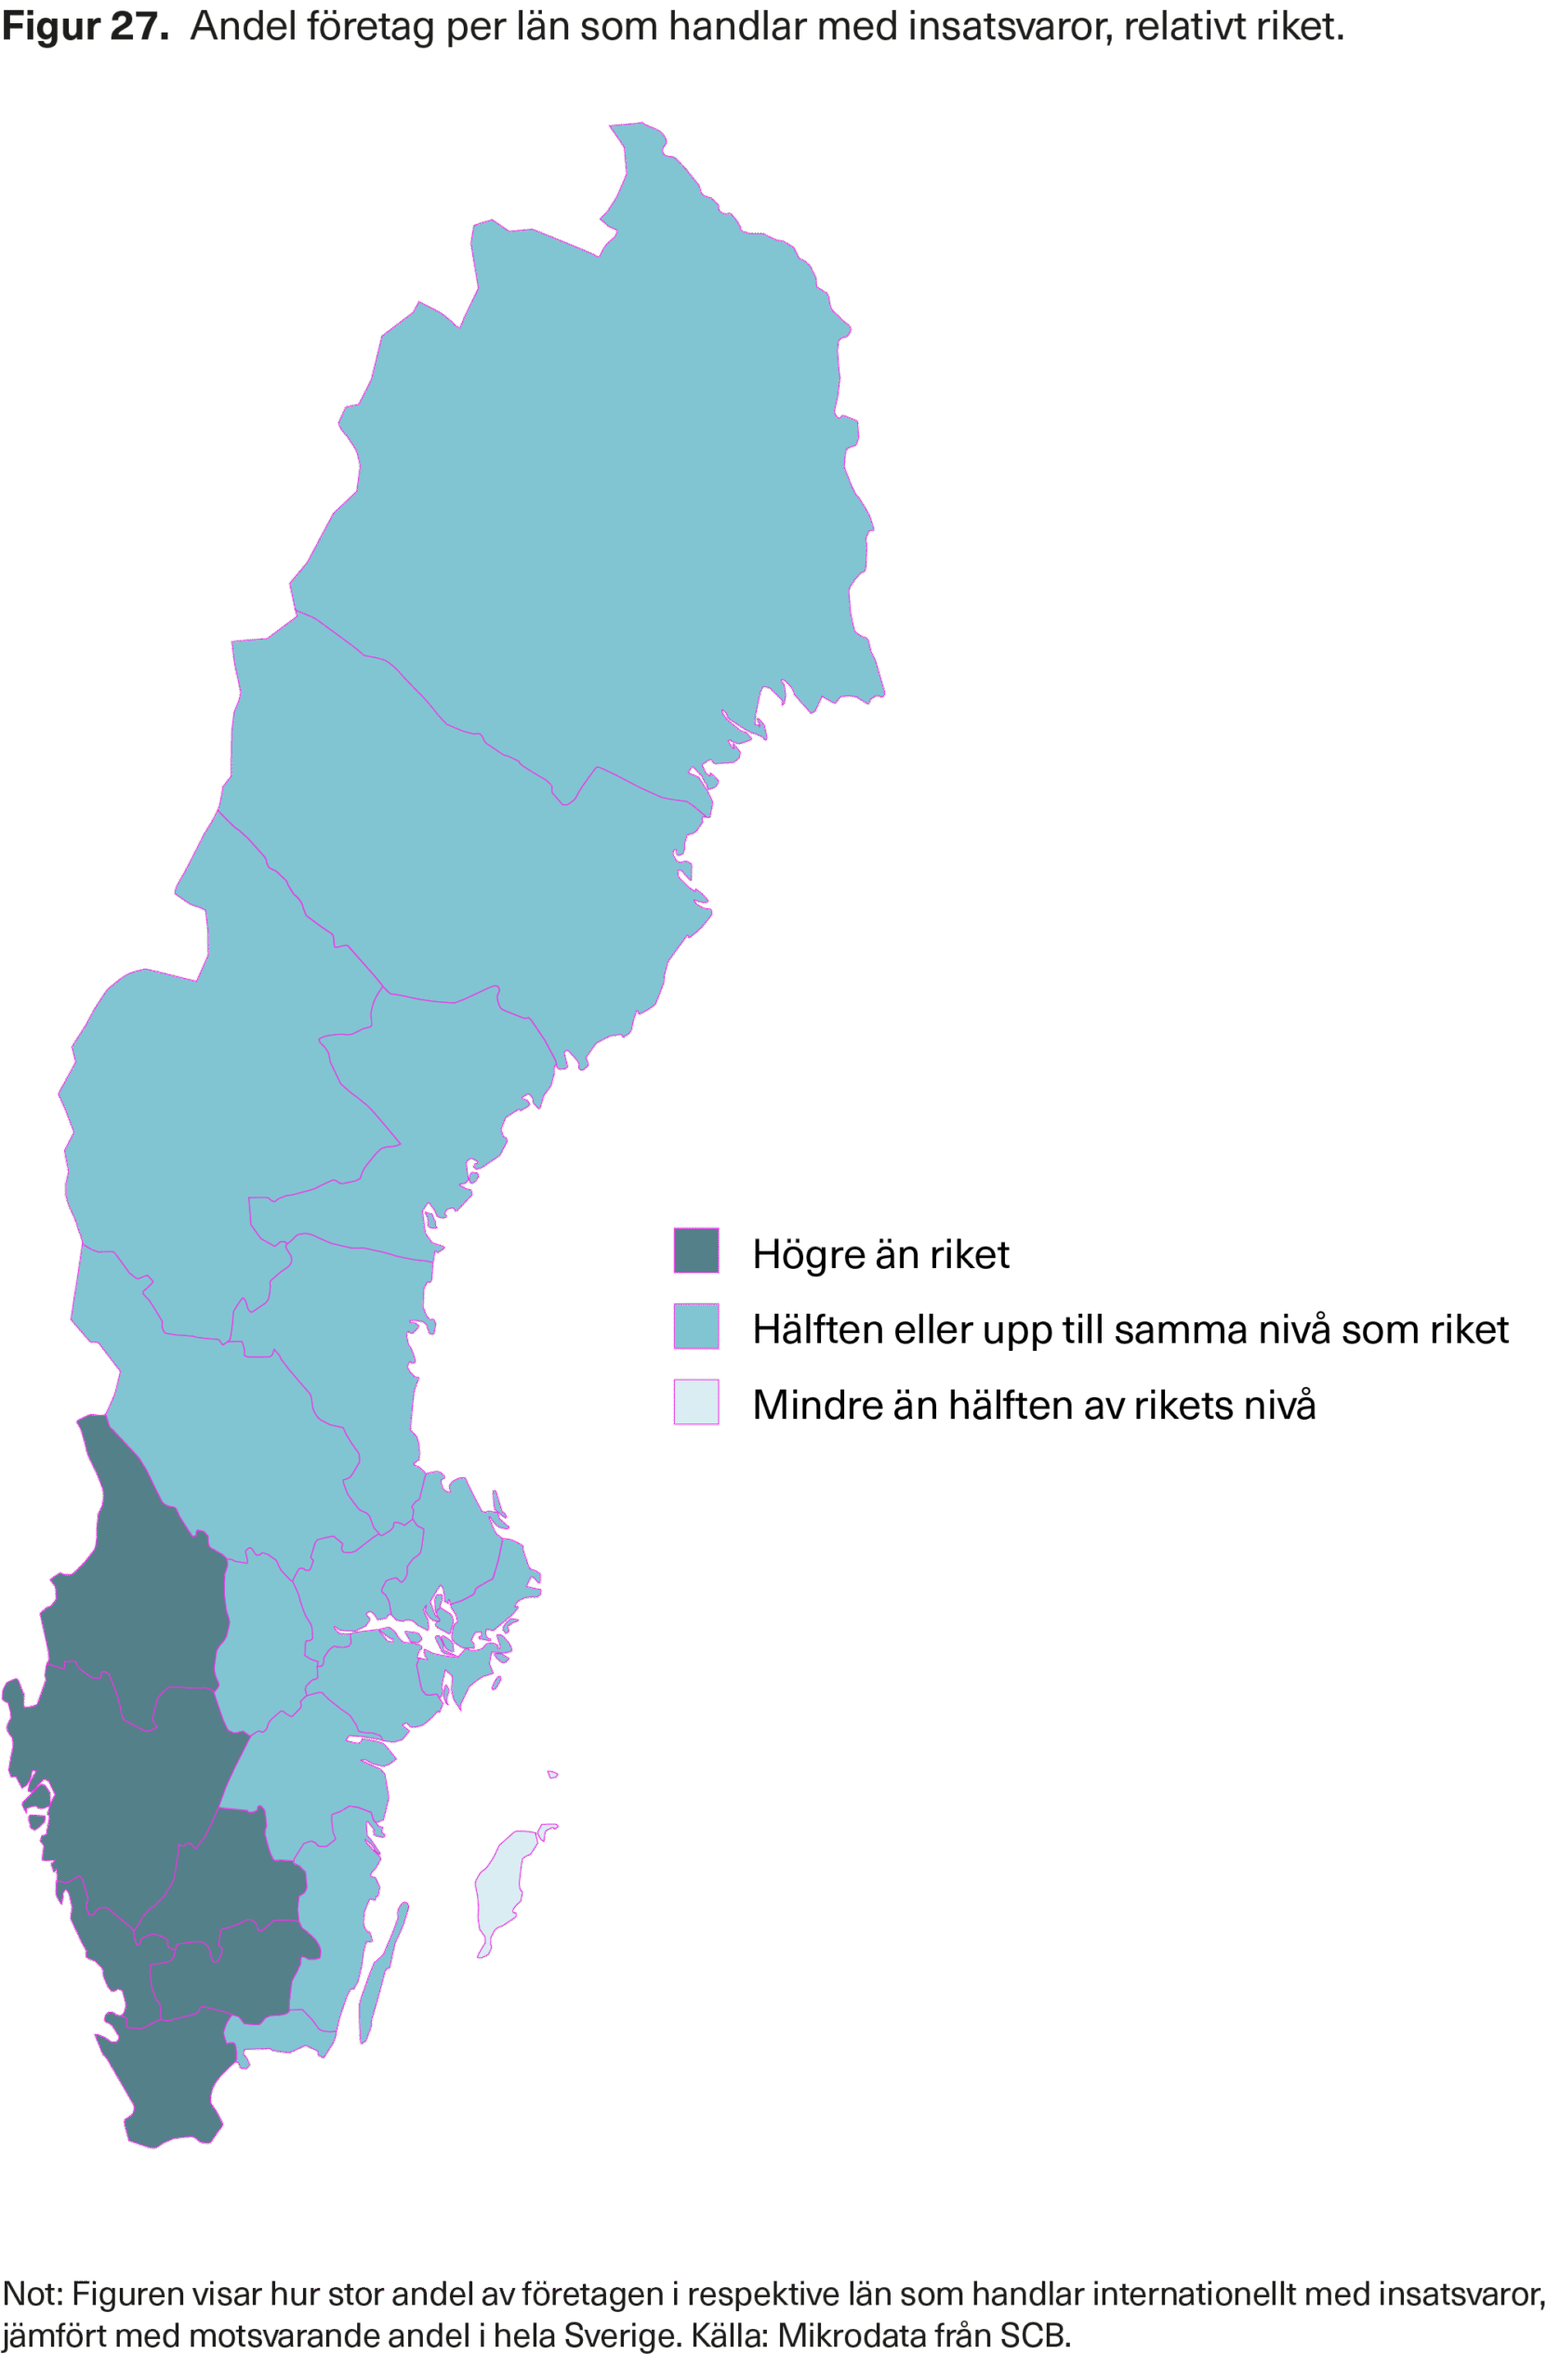
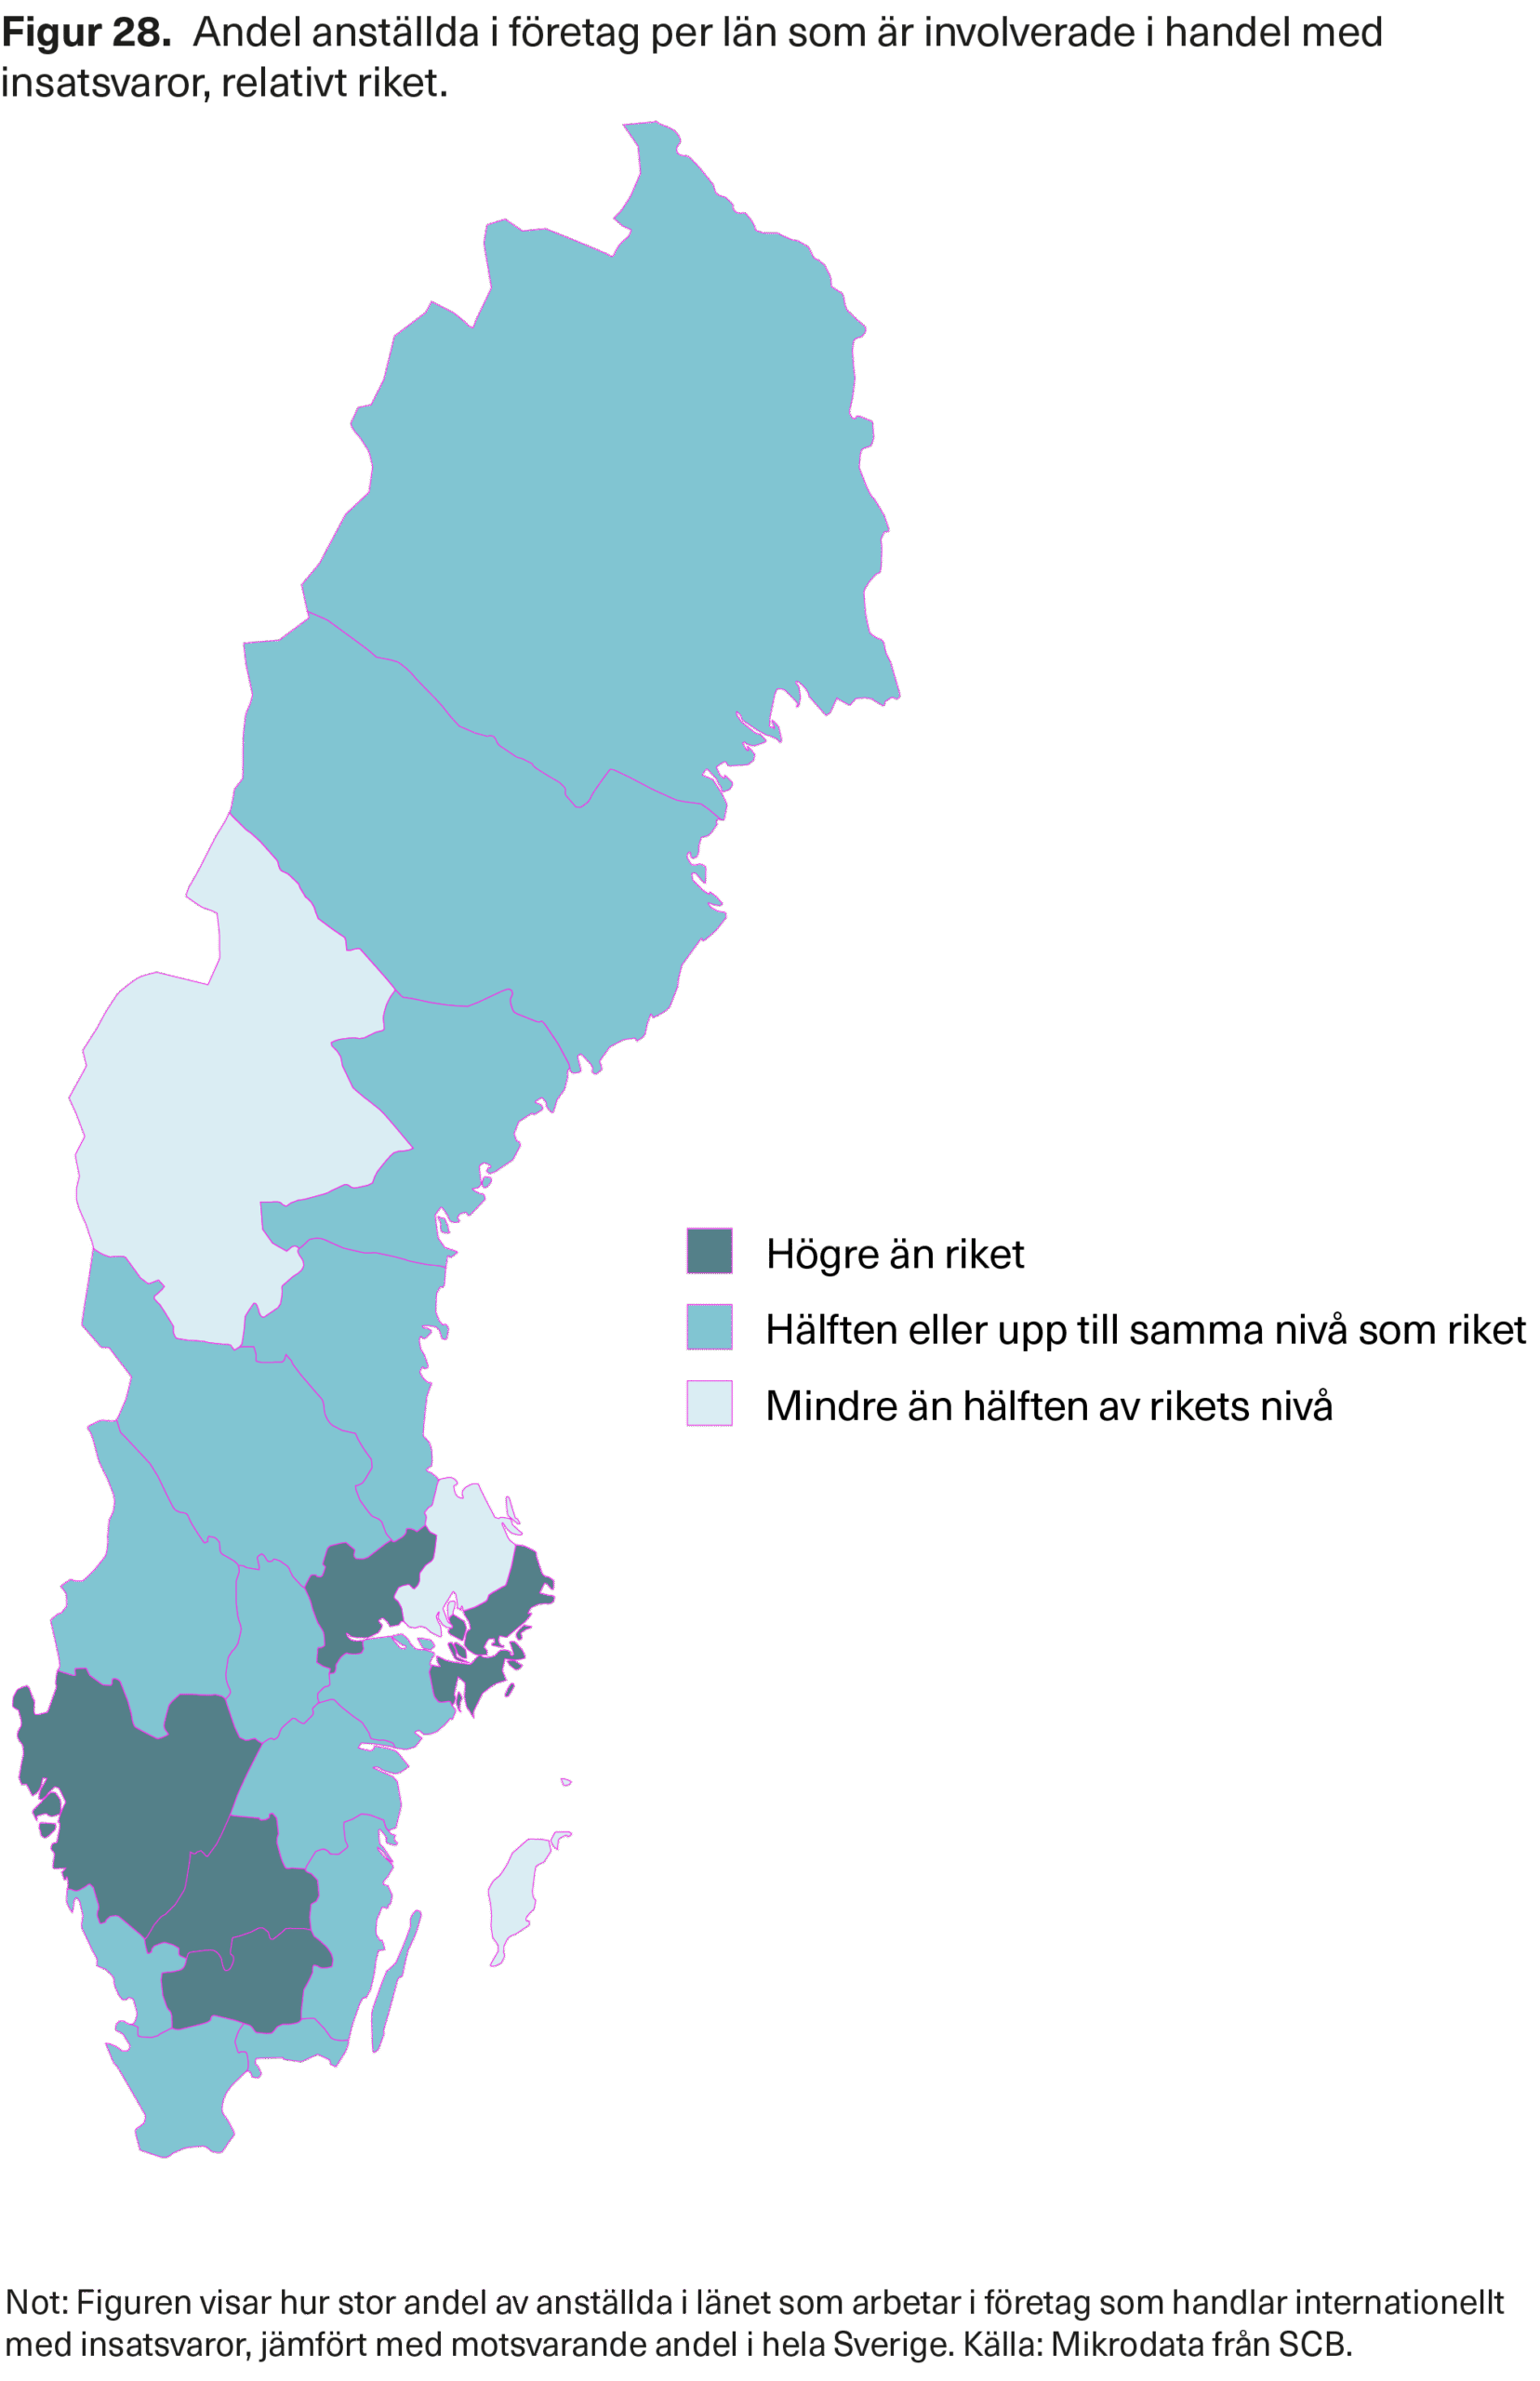
En andra förklaring handlar om handelns infrastruktur och marknadstillgång. Företag som importerar och exporterar insatsvaror är mer beroende av effektiva transport- och logistiksystem (hamnar, terminaler, motorvägar och flygfrakt). Län med stark internationell koppling och god logistisk tillgänglighet kan därför få en högre koncentration av sådana företag, särskilt i branscher där leveranser är frekventa och tidskritiska. Närhet till stora exportmarknader och till internationella företagsnätverk kan också stärka denna koncentration.
Skillnaden mellan våra två mått kan dessutom tolkas som att små och medelstora handelsaktiva företag är vanligare i vissa väst- och sydsvenska län (högre företagsandel), medan stora handelsaktiva företag, som väger tungt i måttet baserat på antal anställda, är mer koncentrerade till ett fåtal län där viktiga produktions- eller huvudkontorsfunktioner är lokaliserade. Det är förenligt med att globala värdekedjor ofta organiseras kring stora ”navföretag”, medan mindre företag kan vara spridda men ändå i hög grad beroende av de regionala klustren. Slutligen kan de mycket låga nivåerna i vissa län spegla en näringslivsstruktur med större inslag av lokalt orienterade tjänster och mindre tillverkningsindustri, vilket minskar behovet av (och vinsten med) löpande handel med insatsvaror.
Den geografiska koncentrationen av företag som deltar i globala värdekedjor har också policyrelevans. Störningar i exempelvis fordonsindustrins leverantörskedjor, som var fallet under halvledarbristen 2021–2022, riskerar att drabba enskilda regioner oproportionerligt hårt, med begränsade möjligheter för lokala arbetsmarknader att absorbera negativa chocker på kort sikt.
5. Effekter av deltagande i internationell handel med insatsvaror
Sammanfattning
Blir företag mer produktiva av att börja importera insatsvaror, eller är det bara de redan starka som gör det? Analysen tyder på att företag som börjar importera får högre produktivitet än liknande företag, och att de anställer fler, får en högre andel högutbildade och ökar sin exportandel. Kapitlet visar också att företag som importerar insatsvaror står för nästan hela nettotillskottet av jobb och produktivitetstillväxt.
Selektion av företag i internationell handel
En tydlig slutsats av resultaten ovan är att företag involverade i internationell handel är relativt stora och har hög produktivitet. Vad det beror på är emellertid inte självklart. Å ena sidan kan stora företag med hög produktivitet ha förmågan och intresset av internationell handel, å andra sidan kan deltagande i handel ha en positiv effekt på företaget.
Om vi börjar med det första möjliga orsakssambandet, att produktiva och stora företag börjar handla, finns det forskning som beskriver varför detta kan vara fallet. Teorier om heterogena företag och internationell handel utgår från att företag skiljer sig systematiskt åt i effektivitet. I exempelvis Melitz (2003) antas att det finns fasta kostnader förknippade med att gå in på en exportmarknad, till exempel kostnader för att samla in information om efterfrågan och regler i det nya landet, anpassa produkter till lokala standarder och preferenser, bygga upp distributions- och logistiklösningar samt investera i marknadsföring och kundrelationer. Endast de mest produktiva, och ofta också större, företagen kan bära dessa kostnader och ändå göra vinst, vilket leder till att det bara är en relativt begränsad andel av alla företag som exporterar, även i starkt internationaliserade ekonomier.
Denna grundidé genererar ett antal empiriska mönster som återkommer i studier av till exempel amerikanska och europeiska företag. Exportörer är i genomsnitt större, mer produktiva, mer kapitalintensiva och betalar högre löner än icke-exportörer (se t.ex. Bernard m.fl., 2007). De storleks- och produktivitetsskillnader vi sett i figurerna 23–26 ligger väl i linje med internationella resultat. När handelsbarriärer sänks, eller transport- och informationskostnader minskar, blir det lönsamt för ytterligare företag – de som ligger precis under lönsamhetströskeln – att börja exportera. Samtidigt utsätts de minst produktiva företagen för ökad konkurrens från import, vilket kan leda till att de drar sig tillbaka från marknaden. En viktig implikation av forskningen är därför att handel inte bara påverkar ekonomin genom specialisering mellan länder, utan också genom en omfördelning av resurser inom branscher. Marknadsandelar flyttas från mindre produktiva till mer produktiva företag, vilket höjer den aggregerade produktiviteten.
Liknande resonemang gäller för import. Att börja importera insatsvaror eller färdiga produkter innebär också fasta kostnader. Företag behöver identifiera och utvärdera potentiella leverantörer, hantera tull- och regelverk, koordinera logistik över gränser och ofta integrera nya komponenter i sin produktion. Mer produktiva och större företag har bättre möjligheter att hantera dessa komplexa processer. De har mer avancerade organisatoriska strukturer, bättre tillgång till finansiering och ofta specialiserad personal för inköp, logistik och internationella affärer. Empiriskt ser man därför att de företag som både exporterar och importerar, så kallade tvåvägshandlare, tenderar att vara de mest produktiva och största i ekonomin (Bernard m.fl., 2018). Att just dessa företag är de största och mest produktiva även i Sverige är därför precis vad den nationalekonomiska teorin förutspår.
Handelns produktivitetseffekter
Deltagande i internationell handel är inte bara ett resultat av företags produktivitet och storlek, utan det andra orsakssambandet är handel som en potentiell drivkraft bakom fortsatt produktivitetsutveckling och tillväxt. De två orsakssambanden skapar ett komplementärt förhållande mellan företagskarakteristika och handel: starka företag har större kapacitet att ta de initiala kostnaderna för att börja handla internationellt, och när de väl gör det kan handel bidra till att stärka deras konkurrenskraft ytterligare. Forskningen om skillnader mellan företag, med bidrag av bland andra Melitz (2003), Bernard med flera (2007) och Helpman, Melitz och Yeaple (2004), har därmed etablerat en teoretisk och empirisk ram där företagens interna styrka och internationella engagemang förstärker varandra på ett systematiskt sätt. När företag börjar exportera utsätts de för hårdare konkurrens, möter mer krävande kunder och konfronteras med nya tekniska och organisatoriska krav. Detta kan skapa starka incitament att effektivisera produktionen, förbättra kvaliteten och investera i ny teknik.
En central tanke i den empiriska forskningen om så kallad learning-by-exporting är att exportmarknader fungerar som en kanal för kunskapsöverföring: företag lär sig av utländska kunder och konkurrenter, anpassar sina processer och produkter och kan därigenom öka sin produktivitet över tid (Clerides, Lach och Tybout, 1998; De Loecker, 2007). Det bör dock noteras att evidensen för learning-by-exporting är blandad. Clerides, Lach och Tybout (1998) finner i sin studie av Colombia, Mexiko och Marocko begränsade belägg för att export i sig åstadkommer produktivitetsökning, snarare är det de mest produktiva företagen som selekteras till export. De Loecker (2007) finner däremot positiva produktivitetseffekter för slovenska exportörer. Den sammantagna bilden i forskningen är att selektionseffekten är viktig, medan kausaleffekten av export på produktivitet är mer beroende av kontext och varierar med till exempel land och bransch.
Export kan också ge upphov till rena skalfördelar. Genom att expandera försäljningen utanför hemmamarknaden kan företaget sprida fasta kostnader för FoU, ledningsfunktioner, marknadsföring eller avancerad utrustning på en större produktionsvolym. Detta sänker genomsnittskostnaden och kan möjliggöra ytterligare prispress eller högre marginaler, vilket i sin tur frigör resurser för investeringar i produktivitetsförbättrande åtgärder. I takt med att företaget växer på internationella marknader kan det också stärka sitt varumärke, sin förhandlingsposition gentemot leverantörer och sin attraktionskraft på kvalificerad arbetskraft, vilket ytterligare bidrar till både storlek och effektivitet.
Även import och förändrade sourcingstrategier kan vara viktiga mekanismer bakom produktivitetsökningar. Genom att börja importera insatsvaror, komponenter eller tjänster får företag tillgång till ett bredare utbud av kvaliteter, teknologier och priser än vad som finns på hemmamarknaden. Studier visar att företag som börjar importera ofta kan sänka sina insatskostnader och/eller höja kvaliteten på sina produkter, vilket ökar produktiviteten (Amiti och Konings, 2007; Halpern, Koren och Szeidl, 2015). När företag flyttar delar av produktionen eller inköpen till länder med lägre kostnader, eller outsourcar till specialiserade leverantörer, kan det frigöra resurser som kan användas till FoU, automatisering eller organisatoriska förbättringar samtidigt som man drar nytta av leverantörernas specialiserade kunnande och flexibilitet. Vidare kan en mer diversifierad och robust leveranskedja minska risken för produktionsstopp och därigenom stabilisera produktiviteten över tid.
Kommerskollegium (2023) betonar att den moderna handelsforskningen har identifierat starkare samband mellan handel och produktivitet än vad äldre handelsteori förutsåg. Särskilt stark är evidensen för produktivitetseffekter via bättre tillgång till importerade insatsvaror. I genomgången av Shu och Steinwender (2019) finner 18 av 20 studier en statistiskt signifikant positiv effekt på företags produktivitet, medan ingen studie finner negativa effekter. Detta ger stöd för att importkanalen bör ses som en central mekanism bakom handelns produktivitetseffekter.
Sammantaget innebär detta att internationell handel kan ha en positiv produktivitetseffekt, vilket illustreras i figur 29. Mer produktiva och större företag har större sannolikhet att ge sig ut på export- och importmarknader, men när de väl gör det kan just handelsengagemanget driva ytterligare produktivitetsvinster och expansion. På aggregerad nivå bidrar detta till en dynamisk process där handel inte bara omfördelar marknadsandelar mellan företag, utan också förändrar företagens produktionsmöjligheter över tid.
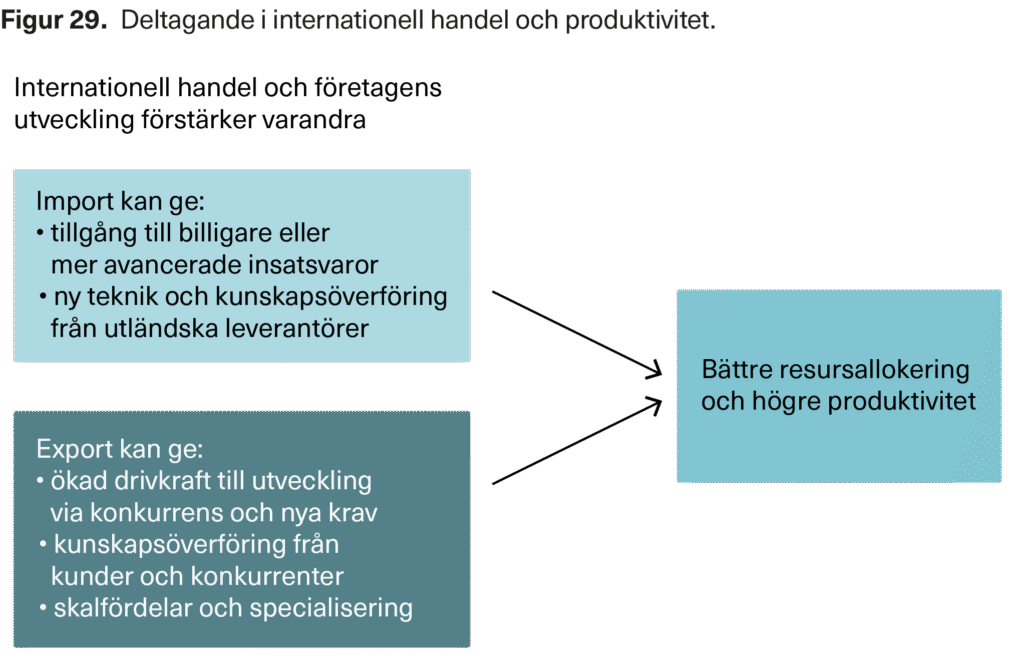
Empiriska resultat för Sverige: effekter av att börja importera insatsvaror
Ett centralt metodproblem när man studerar effekter av internationell handel är att företagens beslut att börja importera eller exportera insatsvaror sällan är slumpmässiga. Företag som exempelvis börjar importera kan redan i utgångsläget skilja sig från andra företag: de kan vara större, mer produktiva, mer expansiva eller ha en organisation som gör det lättare att hantera fasta kostnader för utländska leverantörskontakter, logistik och kvalitetssäkring. Om man då jämför importörer och icke-importörer rakt av riskerar man att misstolka eventuella förändringar som en effekt av import. Skillnader i produktivitet, sysselsättning eller export kan i själva verket återspegla att vissa företag är mer benägna att börja importera, snarare än att importen i sig förbättrar företagets resultat.
För att minska denna risk använder vi i ett första steg matchning för att konstruera en kontrollgrupp av företag som, före importstart, är så lika som möjligt de företag som senare går från ingen import av insatsvaror till import av insatsvaror.3. Metoden vi använder är propensity score matching. Varje företag som börjar importera insatsvaror matchas med ett företag som inte gör det, men som är så likt som möjligt i observerbara karakteristika. Sedan jämförs utvecklingen för importerande företag med kontrollgruppen av icke-importerande företag. På så sätt kan selektionseffekten reduceras. Variablerna som används i matchningen inkluderar antal anställda, förädlingsvärde, vinster, omsättning, kapitalintensitet, ägarstruktur och exportstatus – samtliga mätta åren före importstart (och även som differenser). Mer detaljer om matchningsförfarandet finns i appendix. Matchning kan naturligtvis inte fullt ut utesluta att företag skiljer sig åt i svårmätbara dimensioner, men den minskar risken för att resultaten drivs av uppenbara skillnader i utgångsläget.
Figur A3 i appendix visar resultatet av vår matchning. Två slutsatser kan dras. För det första visar figuren selektionseffekten: företag som börjar importera insatsvaror skiljer sig från företag som inte gör det (omatchade företag). För det andra visar figuren att den matchade kontrollgruppen utgör en rimlig jämförelsebas för att studera utvecklingen runt importstart.
I ett andra steg utnyttjar vi att företag börjar importera vid olika tidpunkter och skattar effekterna med en staggered difference-in-difference-ansats i form av en event-studie. Vi följer företagens årliga utveckling och jämför de företag som börjar importera med deras matchade kontrollföretag. En viktig del av analysen är att undersöka utvecklingen före importstart. Om de skattade effekterna för åren före import ligger nära noll talar det för att behandlade företag och kontrollgruppen har likartade trender före behandlingen, vilket stärker tolkningen av resultaten efter att vissa företag börjat importera insatsvaror.
Vi börjar med produktivitetsmått. Figur 30 visar effekter på arbetskraftsproduktivitet, mätt som logaritmen av förädlingsvärde per anställd. De estimerade koefficienterna mäter skillnaden mellan företag som börjar importera insatsvaror och vår matchade grupp av företag som inte gör det.
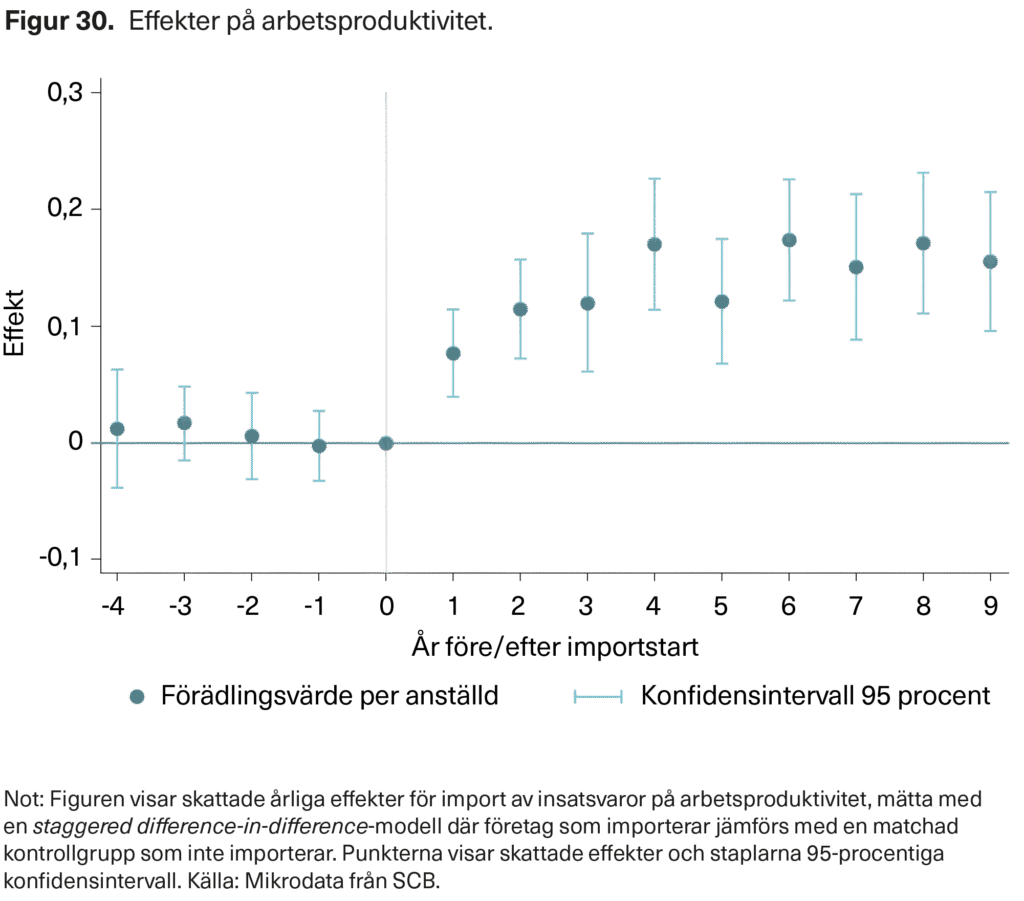
Före startåret är effekterna små och i huvudsak nära noll, vilket tyder på att företag som senare börjar importera och kontrollgruppen följer liknande produktivitetsutveckling före importstart. Efter importstarten ökar arbetskraftsproduktiviteten gradvis och effekten blir tydligare under de efterföljande åren. Redan efter ett år har produktiviteten ökat med runt 8 procent. Fyra år och framåt efter att företaget börjat importera insatsvaror är produktiviteten ungefär 15 procent högre än i kontrollgruppen.
Ett alternativt mått på arbetskraftsproduktivitet är total faktorproduktivitet (TFP). Detta mått kontrollerar för användandet av både arbetskraft och kapital. Man kan säga att TFP är ett (grovt) mått på ett företags teknologi. Figur 31 visar hur import av insatsvaror påverkar TFP. Även här är bilden att det inte föreligger någon statistiskt signifikant skillnad mellan våra två grupper av företag före startåret för import, medan TFP stiger efter att företagen börjar importera. Ökningen är kontinuerlig fram till sex år efter starten då TFP är ungefär 12 procent högre än i kontrollgruppen. Att både arbetskraftsproduktivitet och TFP förbättras är förenligt med att import av insatsvaror kan bidra till effektivare produktion, exempelvis genom tillgång till mer specialiserade eller kvalitativt bättre insatsvaror, eller genom att företagen kan kombinera importerade insatsvaror med intern omställning och organisatoriska förbättringar. Att effekterna byggs upp över åren ligger också i linje med att det tar tid att etablera leverantörsrelationer, anpassa produktionen och fullt ut omsätta nya insatsvaror i högre effektivitet.
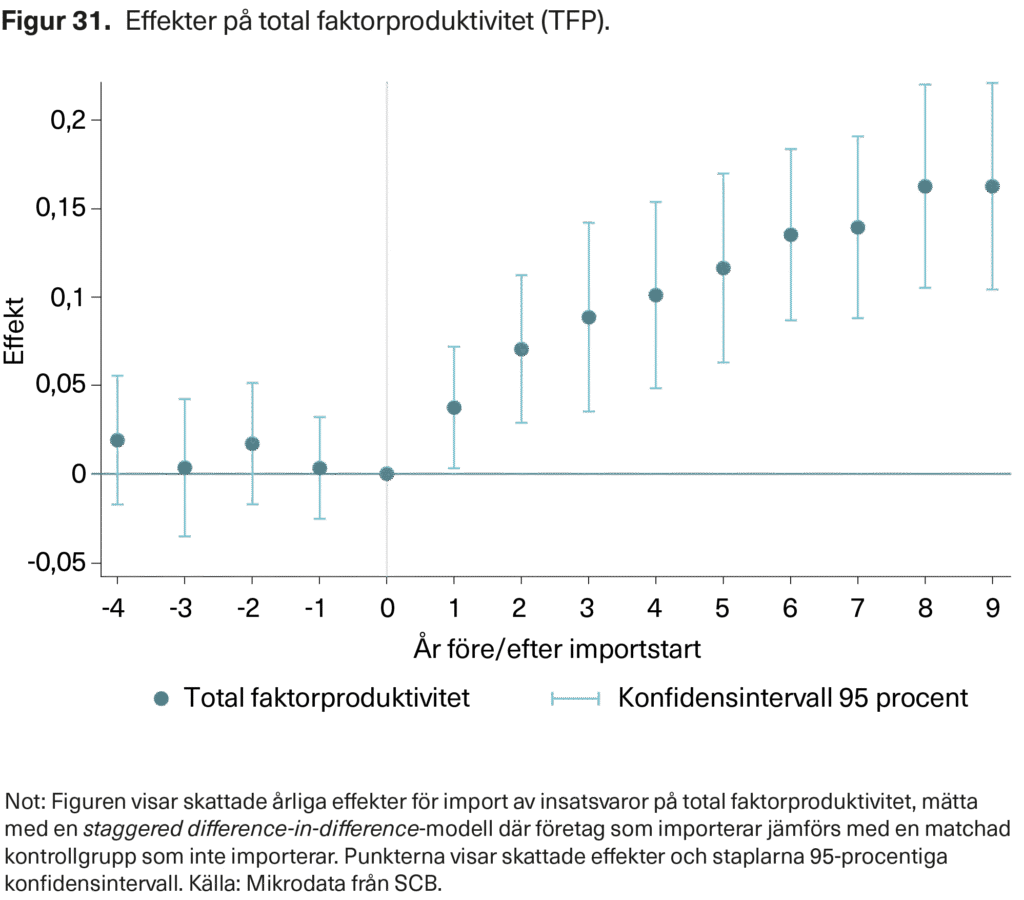
Vi fortsätter med att analysera förändringar i företagens storlek. Figur 32 visar effekter på antal anställda. Sysselsättningen ökar efter importstart och ökningen är betydande. Mer specifikt har antalet anställda ökat med ungefär 10 procent efter ett år, med 20 procent efter två år och med drygt 60 procent efter åtta år. Återigen, det är en mycket hög relativ ökning i antal sysselsatta. I absoluta termer är ökningen dock mindre. Som vi såg i figur 23 är det genomsnittliga antalet sysselsatta fem personer i företag som inte deltar i globala värdekedjor. Det innebär att sysselsättningen i genomsnitt har ökat till runt åtta personer efter åtta år. En möjlig tolkning av resultatet är att import av insatsvaror stärker företagens konkurrenskraft och gör att produktionen kan skalas upp.
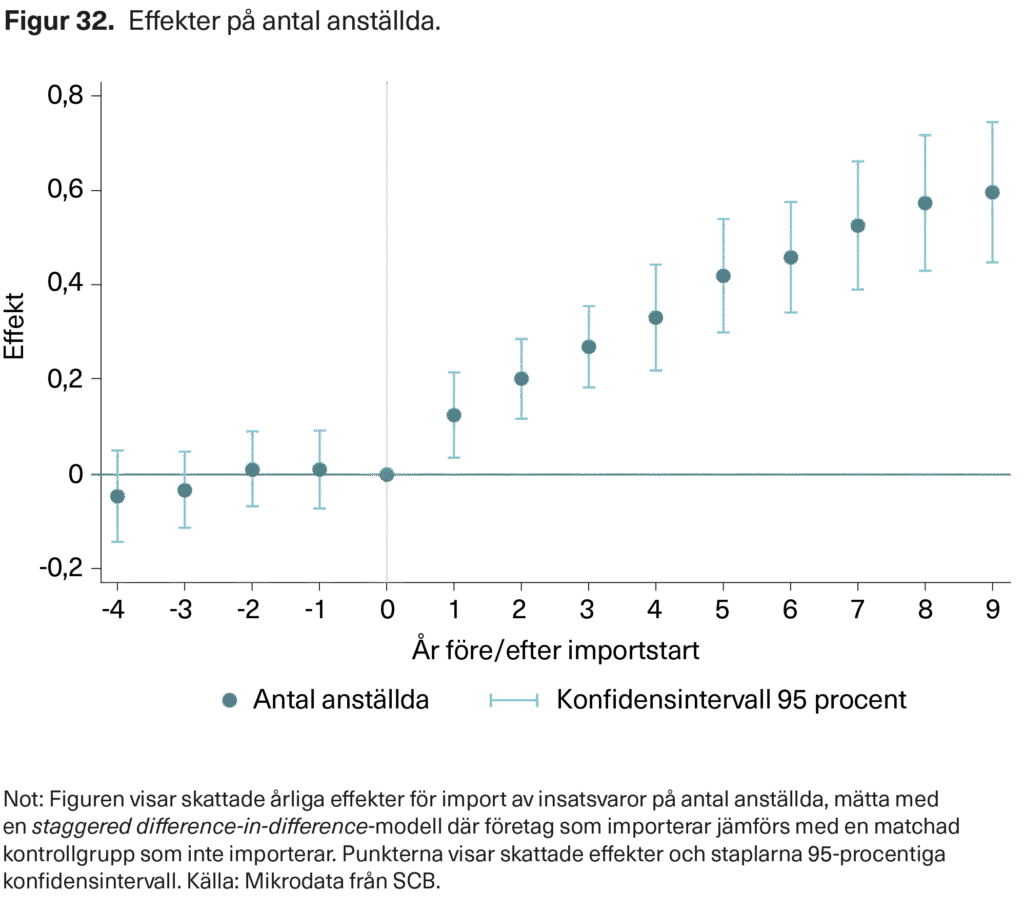
En relaterad fråga är om arbetskraftens sammansättning ändras. Man kan exempelvis tänka sig att andelen högutbildade ökar om ökad handel leder till mer komplexa produktionsprocesser och mer specialisering på kunskapsintensiva moment. Vi undersöker detta genom att dela in vår arbetskraft i tre grupper utifrån uppnådd utbildning: de med högst grundskoleexamen, de med gymnasieexamen och de med eftergymnasial utbildning. Baserat på dessa grupperingar tar vi fram årliga andelar på företagsnivå. Figurerna 33 och 34 visar hur andelarna (på företagsnivå) utvecklas för gruppen med högre respektive med lägre utbildning.
Resultaten i figur 33 pekar på en ökning av andelen högutbildad arbetskraft efter import, vilket är förenligt med att importstart ofta hänger samman med en uppgradering av kompetens och organisation, exempelvis ökade krav på inköp, logistik, kvalitetskontroll och produktutveckling. Efter sex år har andelen högutbildade ökat med drygt 4 procentenheter.
En motsatt utveckling ser vi i figur 34 för andelen av arbetskraften med lägre utbildning. Efter några år har den andelen minskat med 2 procentenheter och efter sju år med 3 procentenheter. Figurerna visar sammantaget att den stora ökningen i total sysselsättning innebär att många typer av anställda ökar, men att ökningen är något större för högutbildad arbetskraft. Detta mönster, det vill säga ökad sysselsättning i kombination med en förskjutning mot mer utbildad arbetskraft, är i linje med studier som visar att handel med insatsvaror tenderar att öka efterfrågan på kvalificerad arbetskraft relativt okvalificerad arbetskraft (se t.ex. Feenstra och Hanson, 1996, och Amiti och Davis, 2012).
Slutligen studerar vi internationalisering av försäljningen: hur stor del av försäljningen som sker på utländska marknader genom export. Resultaten i figur 35 pekar på att exportandelen ökar efter importstart. Mer specifikt har exportandelen ökat med ungefär 5 procentenheter efter tre år och 10 procentenheter efter åtta år. Det kan tolkas som att import av insatsvaror och export är komplement. Tillgång till bättre eller billigare insatsvaror kan stärka konkurrenskraften, bidra till högre kvalitet eller större produktvariation, och därigenom underlätta inträde eller expansion på exportmarknader.
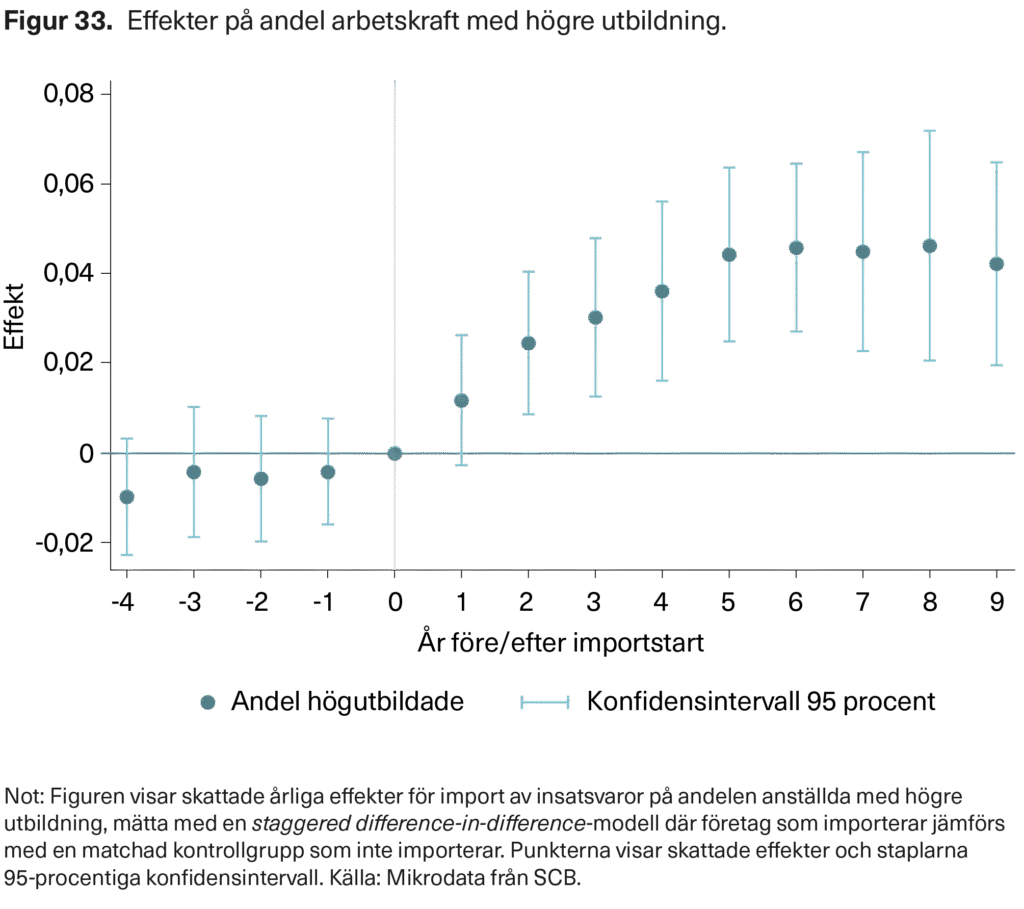
Figur 30–35 visar företagseffekten av import av insatsvaror. Vi har även gjort liknande estimeringar av effekten av export av insatsvaror. Resultaten visas i figur A4–A8 i appendix. För export framkommer liknande mönster som för import, men resultaten är mindre tydliga och effekterna generellt svagare. De samstämmiga resultaten för import och export stärker bilden av att svenska företags integration i globala värdekedjor, oavsett om den tar sig uttryck i köp eller försäljning av insatsvaror på internationella marknader, är förknippad med höjd produktivitet, expansion och kompetensuppgradering.
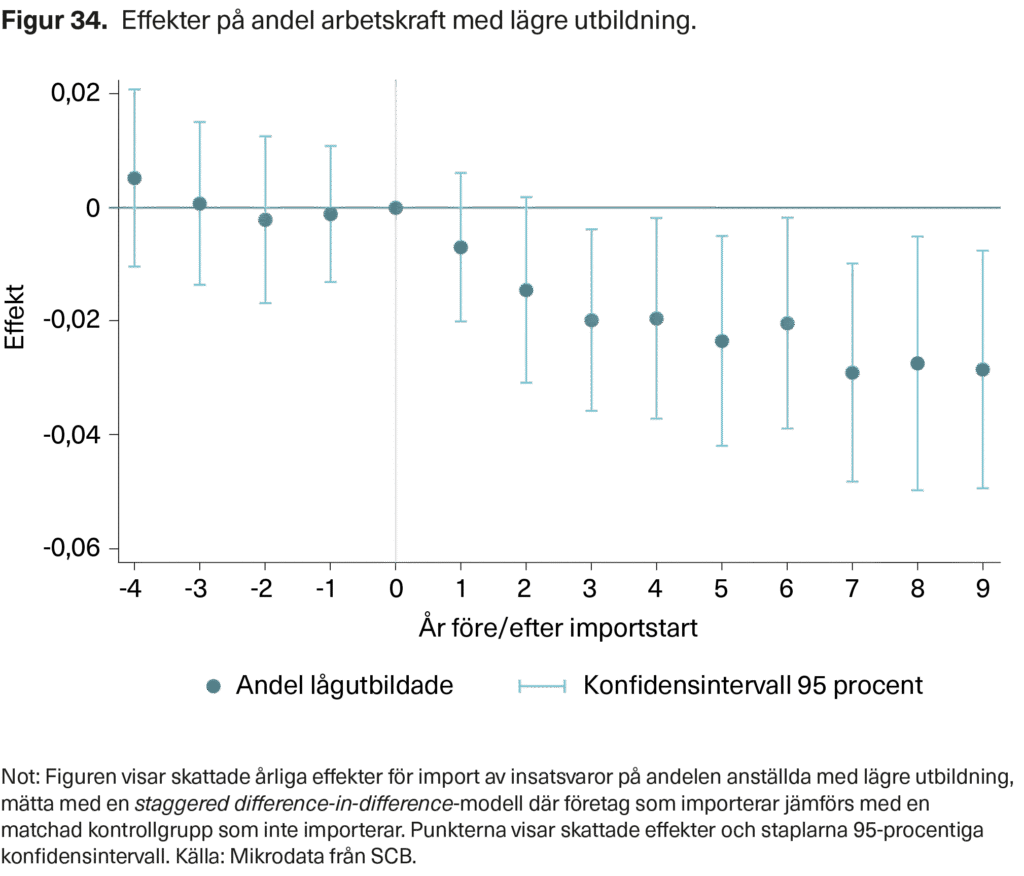
Sammantaget visar analysen ett tydligt mönster för företag som börjar importera insatsvaror, medan liknande men mindre starka mönster framkommer för företag som börjar exportera insatsvaror. Samtidigt är det viktigt att betona att resultaten inte nödvändigtvis fångar en renodlad isolerad handelseffekt. Internationell handel sammanfaller ofta med andra strategiska förändringar, exempelvis investeringar, omorganisation, ledningsförändringar eller exportexpansion, som inte fullt ut kan separeras i våra data. Skattningarna bör därför tolkas som den genomsnittliga utvecklingen för företag som börjar handla med insatsvaror, relativt jämförbara företag som inte gör det, snarare än som ett exakt mått på vad varje företag i allmänhet skulle vinna på att börja handla.
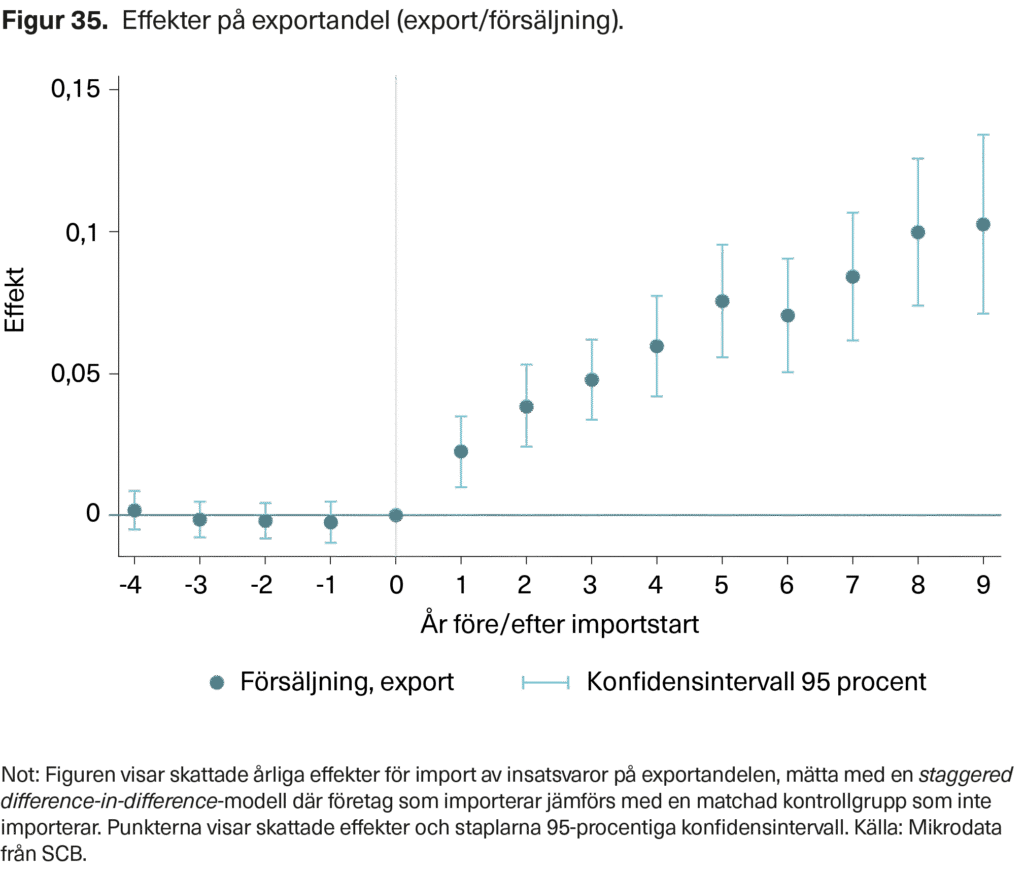
En undersökning av globala värdekedjors betydelse för total svensk produktivitetstillväxt och sysselsättning
I de föregående kapitlen har vi visat att företag som deltar i globala värdekedjor (GVC-aktiva företag) skiljer sig från lokala företag och att importstart ger positiva effekter på enskilda företags tillväxt. I detta kapitel utvecklar vi denna fråga och studerar hur stor roll GVC-aktiva företag har sammantaget för sysselsättnings- och produktivitetsutvecklingen i Sverige. För att besvara denna fråga studerar vi bruttoflöden av skapade och förlorade jobb samt motsvarande förändringar i produktivitet, uppdelade på GVC-aktiva företag och lokala företag.
Jobbdynamiken analyseras med en metod som bygger på Davis och Haltiwanger (1992). Grundtanken är att nettosysselsättningsförändringar, den siffra som normalt rapporteras, döljer mycket av den underliggande dynamiken. Bakom ett litet nettotillskott av jobb kan det dölja sig ett stort antal nyss skapade jobb och ett nästan lika stort antal förlorade. Metodens styrka är att den separerar dessa bruttoflöden och gör det möjligt att studera omallokeringen av arbete mellan företag. Mer specifikt definieras jobbskapande som nettotillskottet av jobb i expanderande och nystartade företag, och jobbförstöring som nettominskningen av jobb i krympande och nedlagda företag. Total jobbomallokering är summan av jobbskapande och jobbförstöring. Nettosysselsättningsförändringen är skillnaden mellan jobbskapande och jobbförstöring. En viktig poäng är att en och samma nettosysselsättningsutveckling kan ha uppstått ur helt olika bruttoflöden.
För att komplettera bilden med produktivitetsdynamiken tillämpas en dekomponeringsmetod utvecklad i Heyman, Norbäck och Persson (2018). Metoden är en generalisering av jobbdynamikansatsen till att även gälla förädlingsvärde per anställd. Analogt med jobbskapande och jobbförstöring definieras värdeskapande (VC, Value Creation) som det storleksviktade bidraget från företag som ökat sin produktivitet eller nyetablerats, och värdeförstöring (VD, Value Destruction) som det storleksviktade bidraget från företag som minskat sin produktivitet eller lagts ned. Nettoutvecklingen av förädlingsvärde per anställd (NV) är sedan VC − VD. Metoden gör det möjligt att följa var i näringslivet (i GVC-aktiva eller lokala företag, i expanderande eller krympande enheter) som produktivitetstillväxten faktiskt genereras.
Vilka likheter och skillnader finns i sysselsättnings- och produktivitetsutvecklingen mellan företag som deltar respektive inte deltar i globala värdekedjor? Figur 36 delar upp utvecklingen mellan dessa två typer av företag mellan 1997 och 2021. I denna dekomponering använder vi ett importbaserat mått på GVC-deltagande. Företag som importerar insatsvaror klassificeras som deltagande i globala värdekedjor. Företag som inte gör detta benämner vi lokala företag.4. Klassificeringen av företag görs årligen. Företag som importerar insatsvaror under ett givet år klassificeras som involverade i globala nätverk, övriga som lokala. Analysen avser perioden 1997–2021 och baseras på mikrodata från SCB med en nedre gräns på i genomsnitt minst fem anställda.
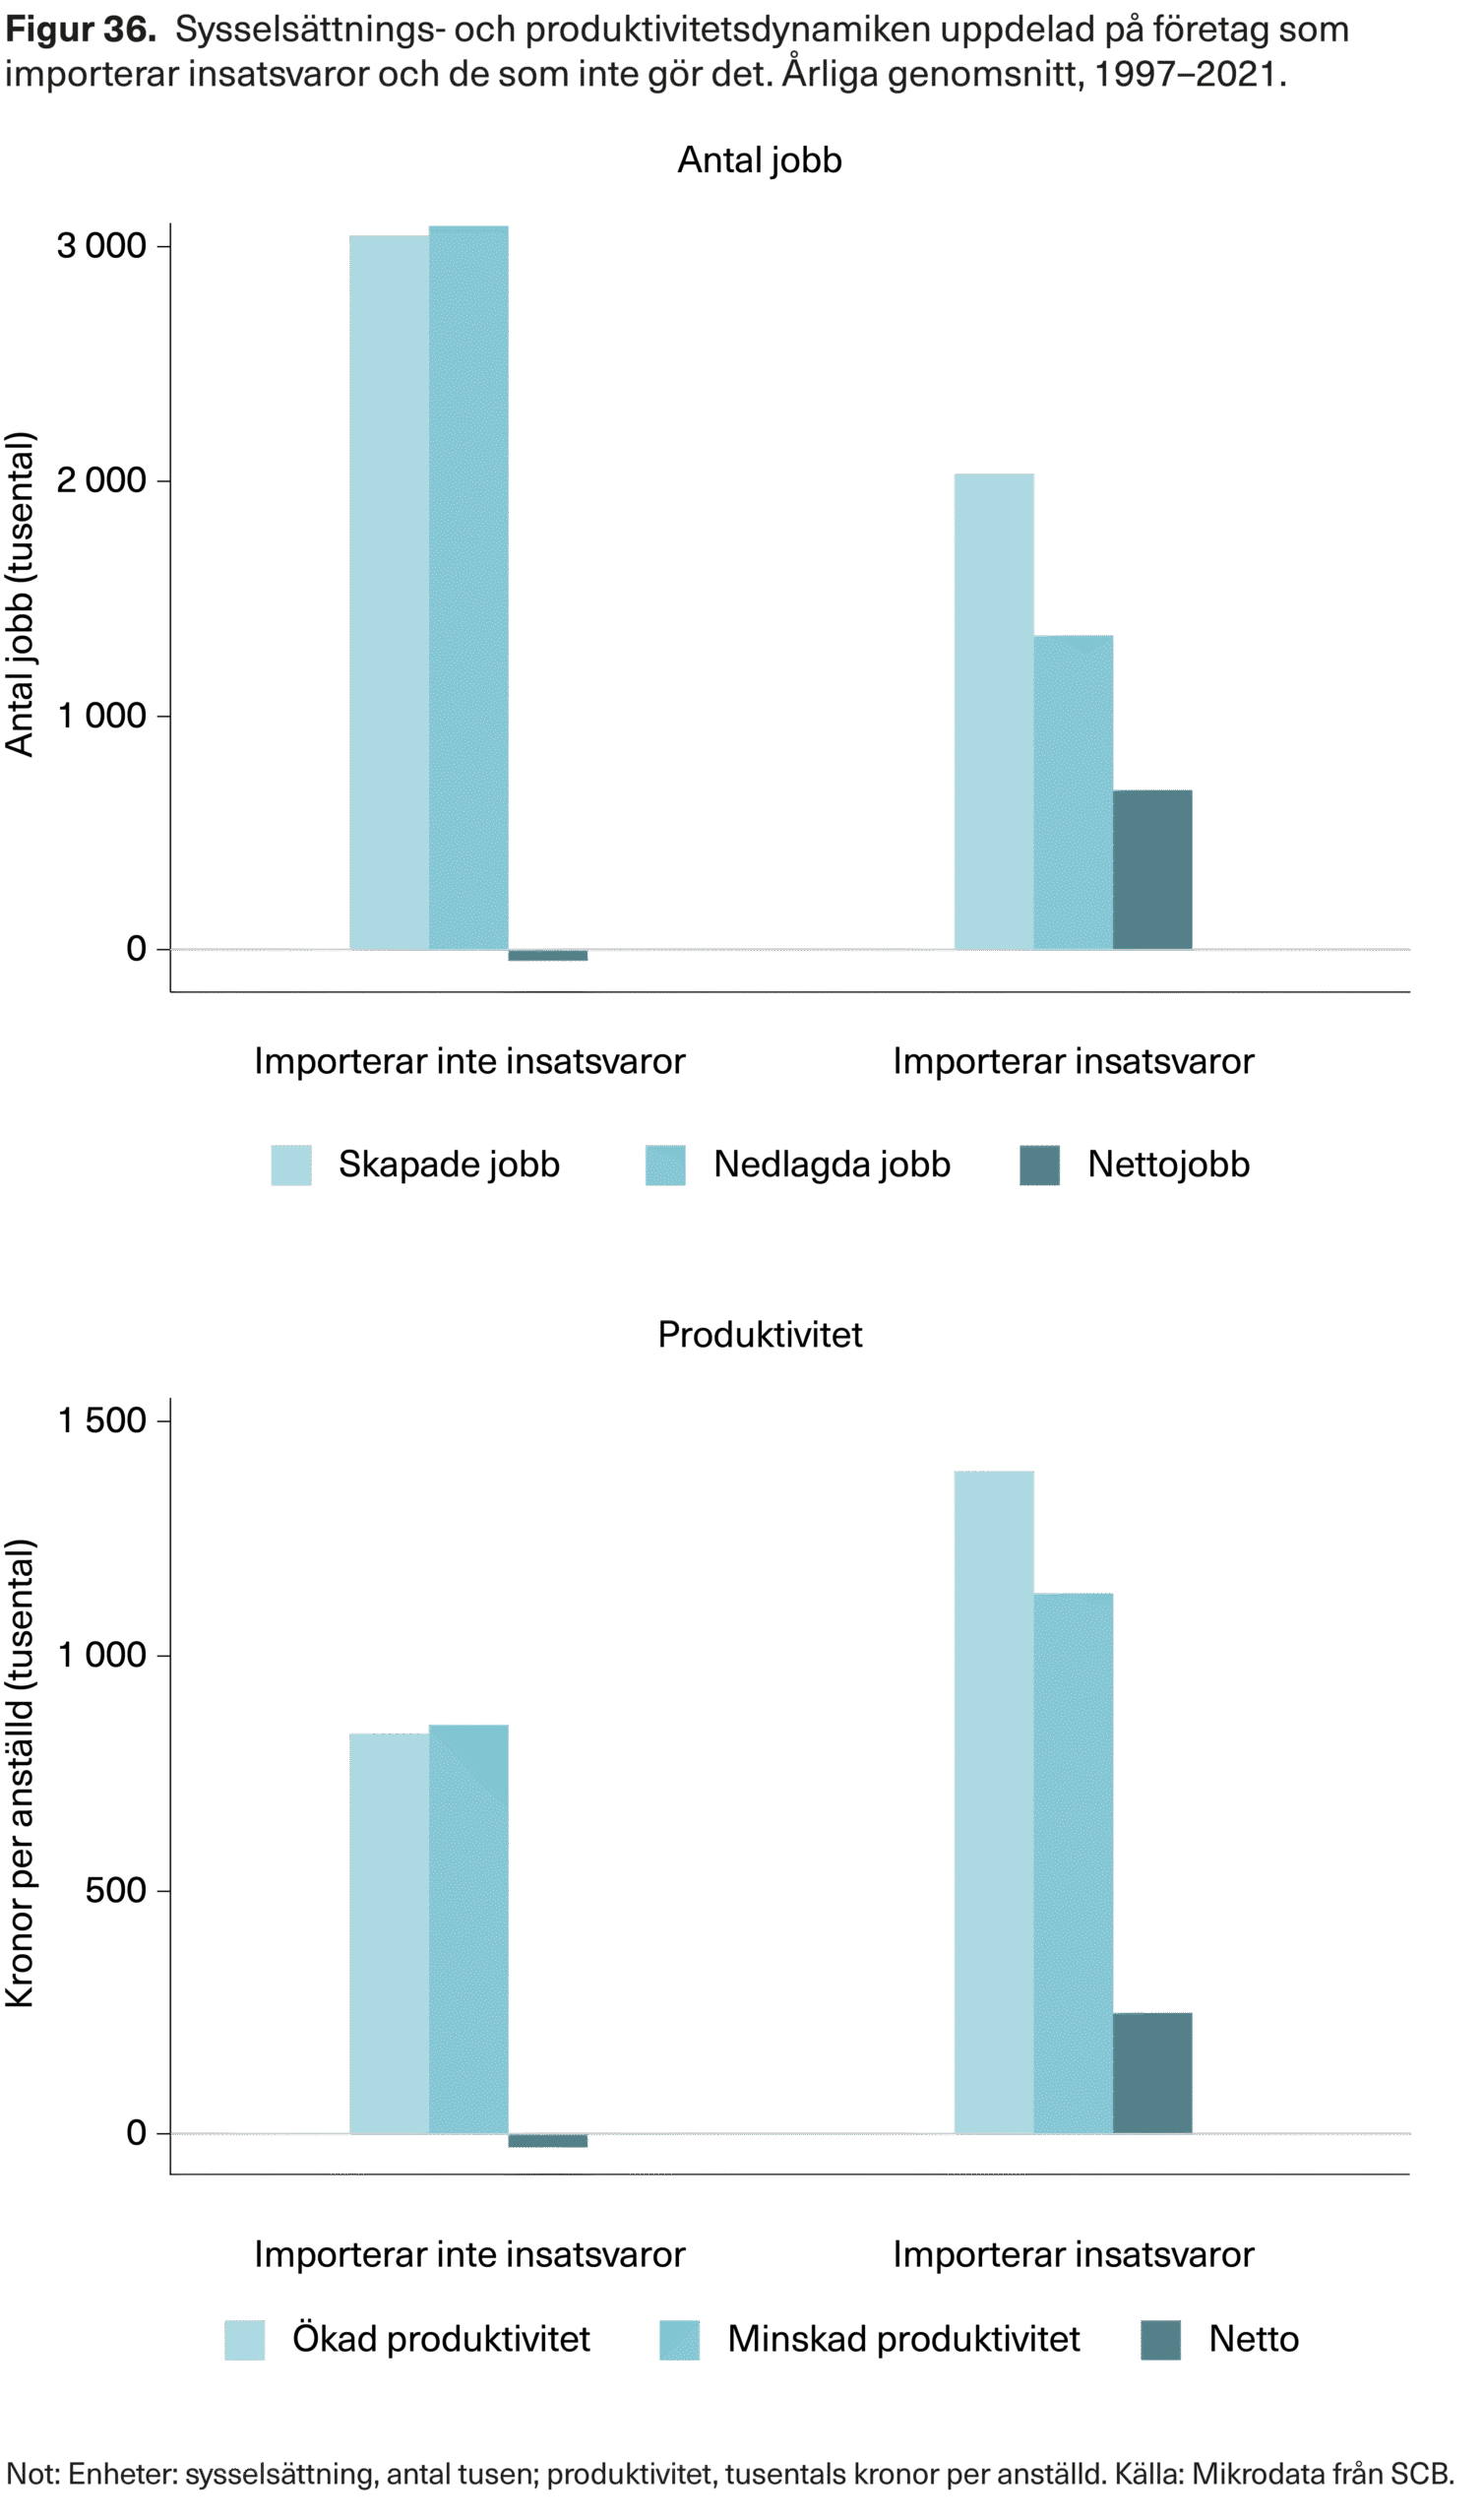
I den övre panelen, som visar jobbdynamiken, ser vi att en majoritet av nya arbetstillfällen sker i lokala företag. Samtidigt försvinner en majoritet av jobben i lokala företag. Bruttoflödena är med andra ord höga. Däremot är nettoskapandet av nya arbetstillfällen mycket lågt. Mönstret ser annorlunda ut för företag som deltar i globala värdekedjor. Många jobb skapas och många jobb försvinner även i denna grupp av företag. Men nettosysselsättningsutvecklingen är positiv. Faktum är att nästan hela nettoökningen sker i företag som deltar i globala värdekedjor, trots att de utgör en liten andel av alla företag.
När vi undersöker produktivitetsutvecklingen, mätt i förädlingsvärde per anställd (i tusentals kronor), finner vi intressanta skillnader jämfört med jobbskapandet. Bruttoflödena är större för företag som deltar i globala värdekedjor än i lokala företag. Vidare sker, som vid jobbskapandet, i princip hela nettoökningen i företag som deltar i globala värdekedjor. Återigen, företag som deltar i globala värdekedjor är en liten andel men viktiga för såväl sysselsättningstillväxt som produktivitetstillväxt.
Policyförslag
Underlätta internationalisering
Vår analys visar att få svenska företag är delaktiga i globala värdekedjor. Vi finner också att företag som börjar importera insatsvaror uppvisar högre produktivitet och sysselsättning än jämförbara företag som inte gör det. Positiva företagseffekter är dock inte i sig ett argument för politik. Att delta i globala värdekedjor är ett beslut som företagen kan fatta själva. För att staten ska gå in och uppmuntra deltagande i globala värdekedjor bör det finnas ett så kallat marknadsmisslyckande, det vill säga att det finns positiva effekter även för andra aktörer än företaget i fråga. Ett sådant marknadsmisslyckande kan uppstå genom olika former av kunskaps- och produktivitetsspridning. Företag som ingår i globala värdekedjor möter ofta högre krav från internationella kunder och leverantörer vad gäller kvalitet, leveranssäkerhet, teknisk standard, digital spårbarhet och hållbarhetsrapportering. För att delta behöver företagen därför utveckla nya arbetssätt, investera i kompetens och anpassa sin produktion till internationella normer. En del av denna kunskap stannar inte inom det enskilda företaget. Den kan spridas vidare när anställda byter arbetsgivare, när underleverantörer anpassar sig till nya krav eller när andra företag i samma bransch imiterar framgångsrika arbetssätt. I sådana fall blir den samhällsekonomiska avkastningen av deltagande i globala värdekedjor större än den avkastning som det enskilda företaget självt kan tillgodogöra sig.
Det kan också finnas informations- och koordinationsproblem som gör att företag deltar i globala värdekedjor i mindre utsträckning än vad som vore samhällsekonomiskt önskvärt. Att ta steget in i en global värdekedja är ofta förenat med betydande fasta kostnader. Företaget behöver hitta rätt internationella kontakter, förstå regelverk och ursprungsregler, uppfylla certifieringskrav och anpassa organisationen till nya former av samarbete. Dessa kostnader kan vara särskilt betungande för små och medelstora företag. Samtidigt kan värdet av ett företags investering öka om även andra företag, utbildningsaktörer och offentliga institutioner bidrar till att bygga upp relevant kompetens, infrastruktur och leverantörsnätverk. Det ger staten en möjlig roll, inte genom att ersätta företagens egna beslut eller subventionera deltagande generellt, utan genom att minska inträdesbarriärer och förstärka de positiva spridningseffekter som ett ökat deltagande i globala värdekedjor kan ge upphov till.
Staten kan till en början erbjuda marknadskompletterande tjänster som sänker företagens fasta kostnader utan att direkt styra affärsmodeller eller verksamhetens lokalisering. Det kan till exempel handla om tillgänglig och uppdaterad information om utländska marknader och potentiella samarbetspartner, rådgivning om standarder och ursprungsregler samt data och verktyg för leverantörs- och landsrisk. I Sverige finns ett flertal offentliga och offentligt närstående aktörer som arbetar för att underlätta företagens internationalisering och därmed deras möjligheter att delta i globala värdekedjor. Den centrala främjandeaktören är Business Sweden, Sveriges export- och investeringsråd, som bildades genom sammanslagningen av Exportrådet och Invest Sweden. Därutöver spelar Exportkreditnämnden och Svensk Exportkredit en viktig roll genom att minska finansiella risker och förbättra tillgången till exportfinansiering. Kommerskollegium arbetar med de handelspolitiska och regelmässiga villkoren, medan Tillväxtverket, Almi och regionala aktörer särskilt riktar sig mot små och medelstora företags internationalisering. Dessa aktörer samverkar ofta inom ramen för Team Sweden, som är en samverkansplattform för myndigheter, statliga bolag, regionala aktörer och näringslivet i syfte att stärka Sveriges export- och investeringsfrämjande.
Mot denna bakgrund är det potentiellt viktigt att de offentliga och offentligt närstående insatser som syftar till att underlätta företagens internationalisering vårdas och, där det är motiverat, utvecklas vidare. Deltagande i globala värdekedjor kräver ofta att företag kan hantera komplex information om marknader, regelverk, standarder, certifieringar, finansiering och risker. Små och medelstora företag saknar i många fall de nödvändiga resurser och nätverk som större företag har. Främjandesystemet kan därför fylla en viktig funktion genom att minska informationsproblem, sänka inträdesbarriärer och hjälpa företag att identifiera relevanta möjligheter i internationella värdekedjor.
Det är också angeläget att samverkan mellan dessa aktörer fungerar väl. Företagens behov följer sällan myndighets- eller organisationsgränser. Ett företag kan samtidigt behöva marknadsinformation, rådgivning om regelverk, finansiering, garantier, kontakter med potentiella kunder och stöd i frågor om standarder eller certifiering. En väl fungerande samverkan kan göra stödsystemet mer överskådligt och minska risken att företag avstår från internationalisering därför att vägen in i globala värdekedjor upplevs som alltför komplicerad. Om deltagande i globala värdekedjor ger upphov till positiva spridningseffekter till andra företag och till ekonomin i stort, finns det därför skäl att inte bara värna dagens främjandestruktur utan också pröva om samordningen kan stärkas och om insatserna kan byggas ut på områden där samhällsekonomiska vinster bedöms vara särskilt stora.
I EU-debatten likställs robusta leverantörskedjor ofta med att kedjorna ska finnas inom unionen. Den kopplingen är inte självklar. Geografisk lokalisering av leverantörskedjor i sig skapar inte nödvändigtvis resiliens. Även europeiska länder kan utsättas för störningar som pandemier och allvarliga ekonomiska, sociala och politiska kriser. Mycket talar för att robusthet snarare bygger på diversifiering över flera leverantörer och god förmåga till omställning. Företagen är bäst lämpade att kalibrera den mixen eftersom de ser kostnader, kvalitetskrav och leveransrisker. Statens roll bör därför vara att göra det lättare att byta och bredda leverantörsbasen, inte att peka ut enskilda företag och branscher. Vår genomgång av svensk handel visar också att omdirigering av insatsvaruimport, exempelvis bort från Kina, har förekommit, men detta har hittills berört en relativt liten del av total utrikeshandel. Detta talar för att politiken bör stödja flexibilitet och anpassningsförmåga snarare än försöka dirigera fram stora omlokaliseringar.
Liberalisera tjänstehandeln och reformera EU:s regleringar
EU uppvisar bristande integration av den gemensamma marknaden. Santamaría, Ventura och Yeşilbayraktar (2023) finner exempelvis att handeln mellan två regioner i EU är betydligt högre om de är i samma land, jämfört med om de ligger på varsin sida om en nationsgräns. Den bristande integrationen är särskilt påfallande när det gäller tjänstehandeln. IMF (2024) har uppskattat att kvarvarande hinder inom EU:s inre marknad motsvarar tullekvivalenter på omkring 45 procent för varor och 110 procent för tjänster. Siffrorna ska tolkas som ett mått på hur regleringar, administrativa kostnader och andra icke-tariffära hinder begränsar handel mellan EU-länder. Uppskattningarna är omdiskuterade, men används ofta för att illustrera att den inre marknaden fortfarande är långt ifrån friktionsfri.
Som rapporten visar har just tjänster blivit en allt viktigare del av svensk ekonomi och svensk utrikeshandel. Att tjänstehandeln växer snabbt innebär dock inte att hindren är små. Snarare kan utvecklingen tolkas som att den underliggande efterfrågan på gränsöverskridande tjänster är stark samtidigt som kvarvarande regleringshinder fortfarande håller tillbaka en större integration, särskilt inom EU.
Tjänster fungerar i stor utsträckning som avancerade insatsvaror i både varuproduktion och på andra områden. En välfungerande marknad för handel med tjänster är därför central för svenska företags möjligheter att delta i globala värdekedjor. I våra data ser vi att tjänstehandeln nu står för närmare 40 procent av Sveriges totala handel. En betydande del av denna utgör producenttjänster som sannolikt ingår i olika värdekedjor.
Trots detta fungerar EU:s inre marknad för tjänster betydligt sämre än den för varor. Handeln med varor inom EU har ökat stadigt sedan den inre marknaden etablerades och intra-EU-handeln dominerar tydligt över handeln med länder utanför EU. För tjänster ser bilden annorlunda ut. Intra-EU-handeln i tjänster har inte samma dominerande ställning, vilket tyder på att hinder för tjänstehandel inom EU i stort sett är lika omfattande som gentemot resten av världen (Blix, 2025; Letta, 2024; Draghi, 2024). Mer specifikt visar vår rapport att länder utanför EU, såsom Storbritannien, USA och Schweiz, är bland Sveriges viktigaste tjänstepartner, medan flera EU-länder spelar en mindre framträdande roll än man kunde förvänta sig givet varuhandeln.
Handelshinder för tjänster beror mestadels på regleringar. En tjänst som får säljas i ett land får inte nödvändigtvis göra det i andra länder. Vidare är det ofta reglerat vem som får utföra en viss tjänst. Regleringsnivån varierar dessutom kraftigt mellan medlemsländer och mellan branscher. OECD:s index för handelsrestriktioner i tjänster inom EES visar att vissa branscher – exempelvis juridiska tjänster, redovisning, distribution, järnvägsfrakt och logistik – har både höga hinder och stora skillnader i restriktionsgrad mellan länder (OECD, 2025). Det antyder att det finns betydande utrymme för reformer.
I praktiken möter svenska tjänsteföretag en flora av nationella behörighetskrav, licenser, etableringsregler, ägarrestriktioner och andra icke-tariffära hinder när de försöker sälja tjänster i andra EU-länder. Fragmenteringen innebär särskilt stora inträdeskostnader för små och medelstora företag.
Mot denna bakgrund bör en svensk policy för att stärka deltagandet i globala värdekedjor innefatta en tydlig agenda för liberalisering av tjänstehandeln, i första hand inom EU. En sådan agenda kan innehålla flera byggstenar. I stället för successiva sektorsvisa justeringar bör EU överväga ett mer genomgripande angreppssätt. Ett alternativ som diskuterats är att principen om ömsesidigt erkännande, som redan gäller för varor, görs till huvudregel även för tjänster. En tjänst som är godkänd i ett medlemsland ska som utgångspunkt vara godkänd i alla (Blix, 2025; Letta, 2024).
Vidare bör EU verka för en kraftig minskning av antalet reglerade yrken. År 2025 finns drygt 5 600 reglerade yrken inom unionen, i princip oförändrat jämfört med två år tidigare (EU, 2025). Ett enkelt första steg vore att avskaffa regleringen av yrken som endast är reglerade i ett enda medlemsland. I dag gäller detta över 130 yrken, och sådana regleringar kan ha en tydligt protektionistisk karaktär (EU, 2025; Blix, 2025).
EU bör även överväga att genomföra riktade reformer i de mest reglerade sektorerna. OECD (2025) pekar på särskilt stora potentiella vinster i professionella tjänster (juridik, redovisning, tekniska konsulttjänster) samt nätverksberoende tjänster som transport och logistik. Här bör Sverige driva på för att underlätta etablering, gränsöverskridande tillhandahållande och ömsesidigt erkännande.
Slutligen bör kopplingen till EU:s bredare agenda för konkurrenskraft noteras och understrykas. Draghi-rapporten (Draghi, 2024) betonar behovet av omfattande investeringar, större marknad och snabbare beslutsprocesser för att stärka Europas konkurrenskraft (Draghi, 2024). En mer integrerad och dynamisk tjänstemarknad är en naturlig del av en sådan strategi.
Genom att minska regleringsfragmenteringen och sänka de administrativa handelshindren kan fler svenska tjänsteföretag växa internationellt samtidigt som industrin får bättre tillgång till specialiserade tjänster. I en situation där varuhandeln riskerar att möta ökande protektionism framstår en mer integrerad europeisk marknad för tjänster som ett centralt verktyg för att stärka svensk konkurrenskraft på längre sikt.
Verka för frihandel
Svenska leverantörskedjor verkar i dag i en miljö där geopolitiska spänningar, mer aktiv industripolitik och ett försvagat multilateralt regelverk samverkar. Företag möter ökande osäkerhet kring tullar, exportkontroller och statliga stöd som driver upp kostnader, förlänger ledtider och hämmar investeringsviljan. WTO:s tvistlösningssystem fungerar inte som avsett och flera större ekonomier rör sig bort från principer om icke-diskriminering. Resultatet är ett normskifte där geopolitiska överväganden väger tyngre än förutsägbar, regelbaserad handel.
I en sådan förändrad kontext behöver Sverige, via EU, kombinera pragmatism med institutionellt ledarskap. Pragmatism innebär att på kort sikt skapa konkreta möjligheter för diversifiering genom fler och bättre frihandelsavtal. Institutionellt ledarskap innebär att samtidigt försöka hålla liv i och modernisera den multilaterala ordningen genom en grupp villiga länder som driver reformer inom ramen för WTO, även om inte alla stora aktörer deltar från början.
På avtalsområdet bör EU accelerera och slutföra pågående förhandlingar, men också prioritera uppdateringar av äldre avtal så att de bättre adresserar dagens friktioner. Den gängse situationen är att tullar är relativt låga i frihandelsavtal men så är inte alltid fallet med andra typer av handelshinder. Det är därför av värde att öka ansträngningarna för att minska icke-tariffära hinder. I de digitala kapitlen behövs regler som säkrar gränsöverskridande dataflöden, förutsägbarhet när det gäller datalagring och proportionerlig hantering av undantag för säkerhet och integritet. Tydliga uppföljnings- och efterlevnadsmekanismer, inklusive effektiva tvistlösningsklausuler och gemensamma arbetsgrupper för kritiska värdekedjor (t.ex. batterier, halvledare och läkemedel), är också önskvärda.
Parallellt bör EU inom WTO-ramen agera för att motverka blockering och fragmentering. Plurilaterala avtal gör det möjligt för länder som vill gå före att enas om nya, ambitiösa regler som andra kan ansluta till. Tre områden framstår som särskilt viktiga: (1) transparens, icke-diskriminering och förutsägbarhet i inhemsk reglering, (2) statsstöd och statsägda företag, där starkare transparenskrav och disciplin behövs, inklusive bättre rapportering av indirekta stöd, samt (3) tillfälliga arrangemang för tvistlösning, det vill säga interimistiska mekanismer mellan parter som ansluter till de plurilaterala avtalen. Dessa spår bör vara funktionella även om exempelvis USA avstår inledningsvis, men utformas så att dörren hålls öppen för senare anslutning.
Sammanfattningsvis behöver EU arbeta på två fronter: dels via praktiskt inriktade frihandelsavtal som underlättar diversifiering här och nu, dels via en plurilateral reformagenda som återger den regelbaserade handeln relevans och förutsägbarhet. För Sverige är detta den mest verkningsfulla vägen att samtidigt stärka företagens konkurrenskraft och bygga mer robusta leverantörskedjor i en fragmenterad värld.
Referenser
Alfaro, L. och Chen, M.-X. (2014). The Global Agglomeration of Multinational Firms. Journal of International Economics, 94(2), 263–276.
Alfaro, L. och Chor, D. (2023). Global Supply Chains: The Looming ”Great Reallocation”. NBER Working Paper nr. 31661.
Alfaro, L. och Chor, D. (2025). An Anatomy of the Great Reallocation in US Supply Chain Trade. NBER Working Paper nr. 34490.
Amiti, M. och Konings, J. (2007). Trade Liberalization, Intermediate Inputs, and Productivity: Evidence from Indonesia. American Economic Review, 97(5), 1611–1638.
Amiti, M. och Davis, D. R. (2012). Trade, Firms, and Wages: Theory and Evidence. Review of Economic Studies, 79(1), 1–36.
Antràs, P. (2020). Conceptual Aspects of Global Value Chains. World Bank Economic Review, 34(3), 551–574.
Antràs, P. och Chor, D. (2022). Global Value Chains. I: Gopinath, G., Helpman, E. och Rogoff K. (red.), Handbook of International Economics: International Trade, vol. 5, 297–376, Elsevier.
Autor, D., Dorn, D. och Hanson, G. (2013). The China Syndrome: Local Labor Market Effects of Import Competition in the United States. American Economic Review, 103(6), 2121–2168.
Autor, D., Dorn, D., Hanson, G. och Majlesi, K. (2020). Importing Political Polarization? The Electoral Consequences of Rising Trade Exposure. American Economic Review, 110(10), 3139–3183.
Baldwin, R. (2016). The Great Convergence: Information Technology and the New Globalization. Cambridge, MA: Harvard University Press.
Baldwin, R. (2019). The Globotics Upheaval: Globalization, Robotics and the Future of Work. Oxford: Oxford University Press.
Baldwin, R. (2024). China is the World’s Sole Manufacturing Superpower: A Line Sketch of the Rise. VOXEU Column, 17 januari.
Baldwin, R. och Freeman, R. (2022). Risks and Global Supply Chains: What We Know and What We Need to Know. Annual Review of Economics, 14, 153–180.
Bernard, A. B., Jensen, J. B. och Schott, P. K. (2009). Importers, Exporters and Multinationals: A Portrait of Firms in the U.S. that Trade Goods. I: Dunne, T., Jensen, J. och Roberts, M. (red.), Producer Dynamics: New Evidence from Micro Data, 513–552. Chicago: University of Chicago Press.
Bernard, A. B., Jensen, J. B., Redding, S. J. och Schott, P. K. (2007). Firms in International Trade. Journal of Economic Perspectives, 21(3), 105–130.
Bernard, A. B., Jensen, J. B. Redding, S. J. och Schott, P. K. (2018). Global Firms. Journal of Economic Literature, 56(2), 565–619.
Bhagwati, J., Panagariya, A. och Srinivasan, T. (2004). The Muddles Over Outsourcing. Journal of Economic Perspectives, 18(4), 93–114.
Blix, M. (2025). Unshackling EU Growth: Reform of the Single Market for Services in Trumpian Times. Almega.
Brinley, S. (2023). The Semiconductor Shortage is – Mostly – Over for the Auto Industry. S&P Global Mobility, 12 juli. https://www.spglobal.com/mobility/en/research-analysis/the-semiconductor-shortage-is-mostly-over-for-the-auto-industry.html.
Clerides, S. K., Lach, S. och Tybout, J. R. (1998). Is Learning by Exporting Important? Micro-Dynamic Evidence from Colombia, Mexico, and Morocco. Quarterly Journal of Economics, 113(3), 903–947.
Colantone, I. och Stanig, P. (2018). Global Competition and Brexit. American Political Science Review, 112(2), 201–218.
Dang, A. H., Krishna, K. och Zhao, Y. (2023). Winners and Losers from the U.S.-China Trade War. NBER Working Paper nr. 31922.
Davis, S. J. och Haltiwanger, J. (1992). Gross Job Creation, Gross Job Destruction, and Employment Reallocation. Quarterly Journal of Economics, 107(3), 819–863.
De Backer, K., Menon, C., Desnoyers-James, I. och Moussiegt, L. (2016). Reshoring: Myth or Reality? OECD Science, Technology and Industry Policy Papers nr. 27. Paris: OECD Publishing.
De Loecker, J. (2007). Do Exports Generate Higher Productivity? Evidence from Slovenia. Journal of International Economics, 73(1), 69–98.
De Lucio, J., Díaz-Mora, C., Mínguez, R., Minondo, A. och Requena, F. (2023). Do Firms React to Supply Chain Disruptions? Economic Analysis and Policy, 79, 902–916.
Draghi, M. (2024). The Future of European Competitiveness – A Competitiveness Strategy for Europe. Europeiska kommissionen.
Eaton, J., Kortum, S. och Kramarz, F. (2011). An Anatomy of International Trade: Evidence From French Firms. Econometrica, 79 (5), 1453–1498.
Eppinger, P., Felbermayr, G. J., Krebs, O. och Kukharskyy, B. (2021). Decoupling Global Value Chains. CESifo Working Paper nr. 9079.
EU (2025). ”Regulated Professions Database.” Europeiska kommissionen. https://ec.europa.eu/growth/tools-databases/regprof/home.
Europeiska kommissionen (2021). Trade Policy Review – An Open, Sustainable and Assertive Trade Policy. COM(2021) 66 final. Europeiska kommissionen. https://eur-lex.europa.eu/resource.html?uri=cellar:5bf4e9d0-71d2-11eb-9ac9-01aa75ed71a1.0001.02/DOC_1&format=PDF.
Feenstra, R. C. och Hanson, G. H. (1996). Globalization, Outsourcing, and Wage Inequality. American Economic Review, 86(2), 240–245.
Flores, F. (2015). Tremec exporta el 70% de producción a USA. (Tremec exporterar 70 % av produktionen till USA). Somos Industria, sección Automotriz, Querétaro, 15 juli. https://www.somosindustria.com/articulo/tremec-exporta-el-70-de-produccion-a-usa/ (hämtad 12 november 2025).
Freund, C. och Pierola, M. D. (2015). Export Superstars. Review of Economics and Statistics, 97(5), 1023–1032.
Freund, C., Mattoo, A., Mulabdic, A. och Rutta, M. (2022). Natural Disasters and the Reshaping of Global Value Chains. IMF Economic Review, 70(3), 590–623.
Friedman, T. L. (2005). The World is Flat: A Brief History of the Twenty-First Century. New York: Farrar, Straus and Giroux.
Goldberg, P. K. och Reed, T. (2023). Is the Global Economy Deglobalizing? And if so, Why? And What is Next? NBER Working Paper nr. 31115.
Grossman, G. M. och Rossi-Hansberg, E. (2008). Trading Tasks: A Simple Theory of Offshoring. American Economic Review 98(5), 1978–1997.
Halpern, L., Koren, M. och Szeidl, A. (2015). Imported Inputs and Productivity. American Economic Review, 105(12), 3660–3703.
Helpman, E., Melitz, M. och Rubinstein, Y. (2008). Estimating Trade Flows: Trading Partners and Trading Volumes. Quarterly Journal of Economics, 123(2), 441–487.
Helpman, E., Melitz, M. och Yeaple, S. R. (2004). Export Versus FDI with Heterogeneous Firms. American Economic Review, 94(1), 300–316.
Heyman, F. och Sjöholm, F. (2025). ”Ekonomiska effekter av utländska uppköp av svenska företag.” Rapport till Expertgruppen för studier i offentlig ekonomi 2025:5. Stockholm: Finansdepartementet.
Heyman, F., Norbäck, P.-J. och Persson, L. (2018). Who Creates Jobs and Who Creates Productivity? Small versus Large versus Young versus Old. Economics Letters, 164, 50–57.
Hummels, D., Ishii, J. och Yi, K.-M. (2001). The Nature and Growth of Vertical Specialization in World Trade. Journal of International Economics, 54(1), 75–96.
IMF (International Monetary Fund) (2024), Regional Economic Outlook: Europe – A Recovery Short of Europe’s Full Potential. Washington, DC: IMF, 24 oktober.
Jensen, J. B. (2011). Global Trade in Services: Fear, Facts, and Offshoring. Washington, DC: Peterson Institute for International Economics.
Kommerskollegium (2023). The New Gains from Trade: A crash course for policymakers on 21st century trade research. National Board of Trade Sweden, Stockholm.
Koopman, R., Wang, Z. och Wei, S.-J. (2014). Tracing Value-Added and Double Counting in Gross Exports. American Economic Review, 104(2), 459–494.
Lafrogne-Joussier, R., Martin, J. och Mejean, I. (2022), Supply Shocks in Supply Chains: Evidence from the Early Lockdown in China. IMF Economic Review, 71, 170–215.
Lappi, E., Norbäck, P.-J. och Persson, L. (2024). Produktivitet och produktivitetsutveckling i Sverige. Underlagsrapport till Produktivitetskommissionen. Stockholm: Finansdepartementet.
Letta, E. (2024), Much More Than a Market: Speed, Security, Solidarity. Empowering the Single Market to Deliver a Sustainable Future and Prosperity for All EU Citizens. Rapport till Europeiska rådet. https://www.consilium.europa.eu/media/ny3j24sm/much-more-than-a-market-report-by-enrico-letta.pdf.
Lincicome, S. och Anand, A. (2023). The ”China Shock” Demystified: Its Origins, Effects, and Lessons for Today, Cato Institute. https://www.cato.org/publications/china-shock.
Mayer, T. och Ottaviano, G. (2008). The Happy Few: The Internationalisation of European Firms. Intereconomics, 43, 135–148.
McKinsey & Company (2022). Taking the Pulse of Shifting Supply Chains, Operation Practice, 26 augusti. https://www.mckinsey.com/capabilities/operations/our-insights/taking-the-pulse-of-shifting-supply-chains#/.
Melitz, M. J. (2003). The Impact of Trade on Intra-Industry Reallocations and Aggregate Industry Productivity. Econometrica, 71(6), 1695–1725.
OECD (2021). Global Value Chains: Efficiency and Risks in the Context of COVID-19. Paris: OECD Publishing.
OECD (2025). The OECD intra-EEA Service Trade Restrictiveness Index, OECD. https://www.oecd.org/en/topics/services-trade-restrictiveness-index.html.
Santamaría, M., Ventura, J. och Yeşilbayraktar, U. (2023). Exploring European regional trade. Journal of International Economics, 146, 103747.
Saxon, S. (2022). How Shanghai’s Lockdowns are Affecting Global Supply Chains. McKinsey & Company, 27 maj. https://www.mckinsey.com/industries/logistics/our-insights/how-shanghais-lockdowns-are-affecting-global-supply-chains.
Shingal, A. och Agarwal, P. (2020). How Did Trade in GVC-Based Products Respond to Previous Health Shocks? Lessons for COVID-19, Technical Report. European University Institute.
Shu, P. och Steinwender, C. (2019). The Impact of Trade Liberalization on Firm Productivity and Innovation. Innovation Policy and the Economy, 19, 39–68.
Sjöholm, F. (2022). Den nya sidenvägen – ekonomiska orsaker och effekter. Ekonomisk Debatt 50(2), 5–22.
Sjöholm, F. och Lundin, N. (2013). Foreign Firms and Indigenous Technology Development in China. Asian Development Review, 30(2), 49–75.
Tillväxtanalys (2021). Coronapandemins effekter på försörjningen av importerade insatsvaror och åtgärder för att minska sårbarheten, PM 2021:25.
Tillväxtanalys (2025). Globala leveransrisker och resiliens – lärdomar från svenska företag. Rapport 2025:03, Tillväxtanalys, Östersund.
Timmer, M. P., Los, B., Stehrer, R. och de Vries, G. J. (2014). Slicing Up Global Value Chains. Journal of Economic Perspectives, 28(2), 99–118.
UNCTAD (2024). Trade in Services. Annual Bulletin 2023.
Världsbanken (2020). World Development Report 2020: Trading for Development in the Age of Global Value Chains. Washington, DC: World Bank.
Wang, L. och Chen, S. (2025). Port Congestion and Resilience in Shanghai During the Citywide Lockdown. Ocean & Coastal Management, 261, 107501.
Appendix
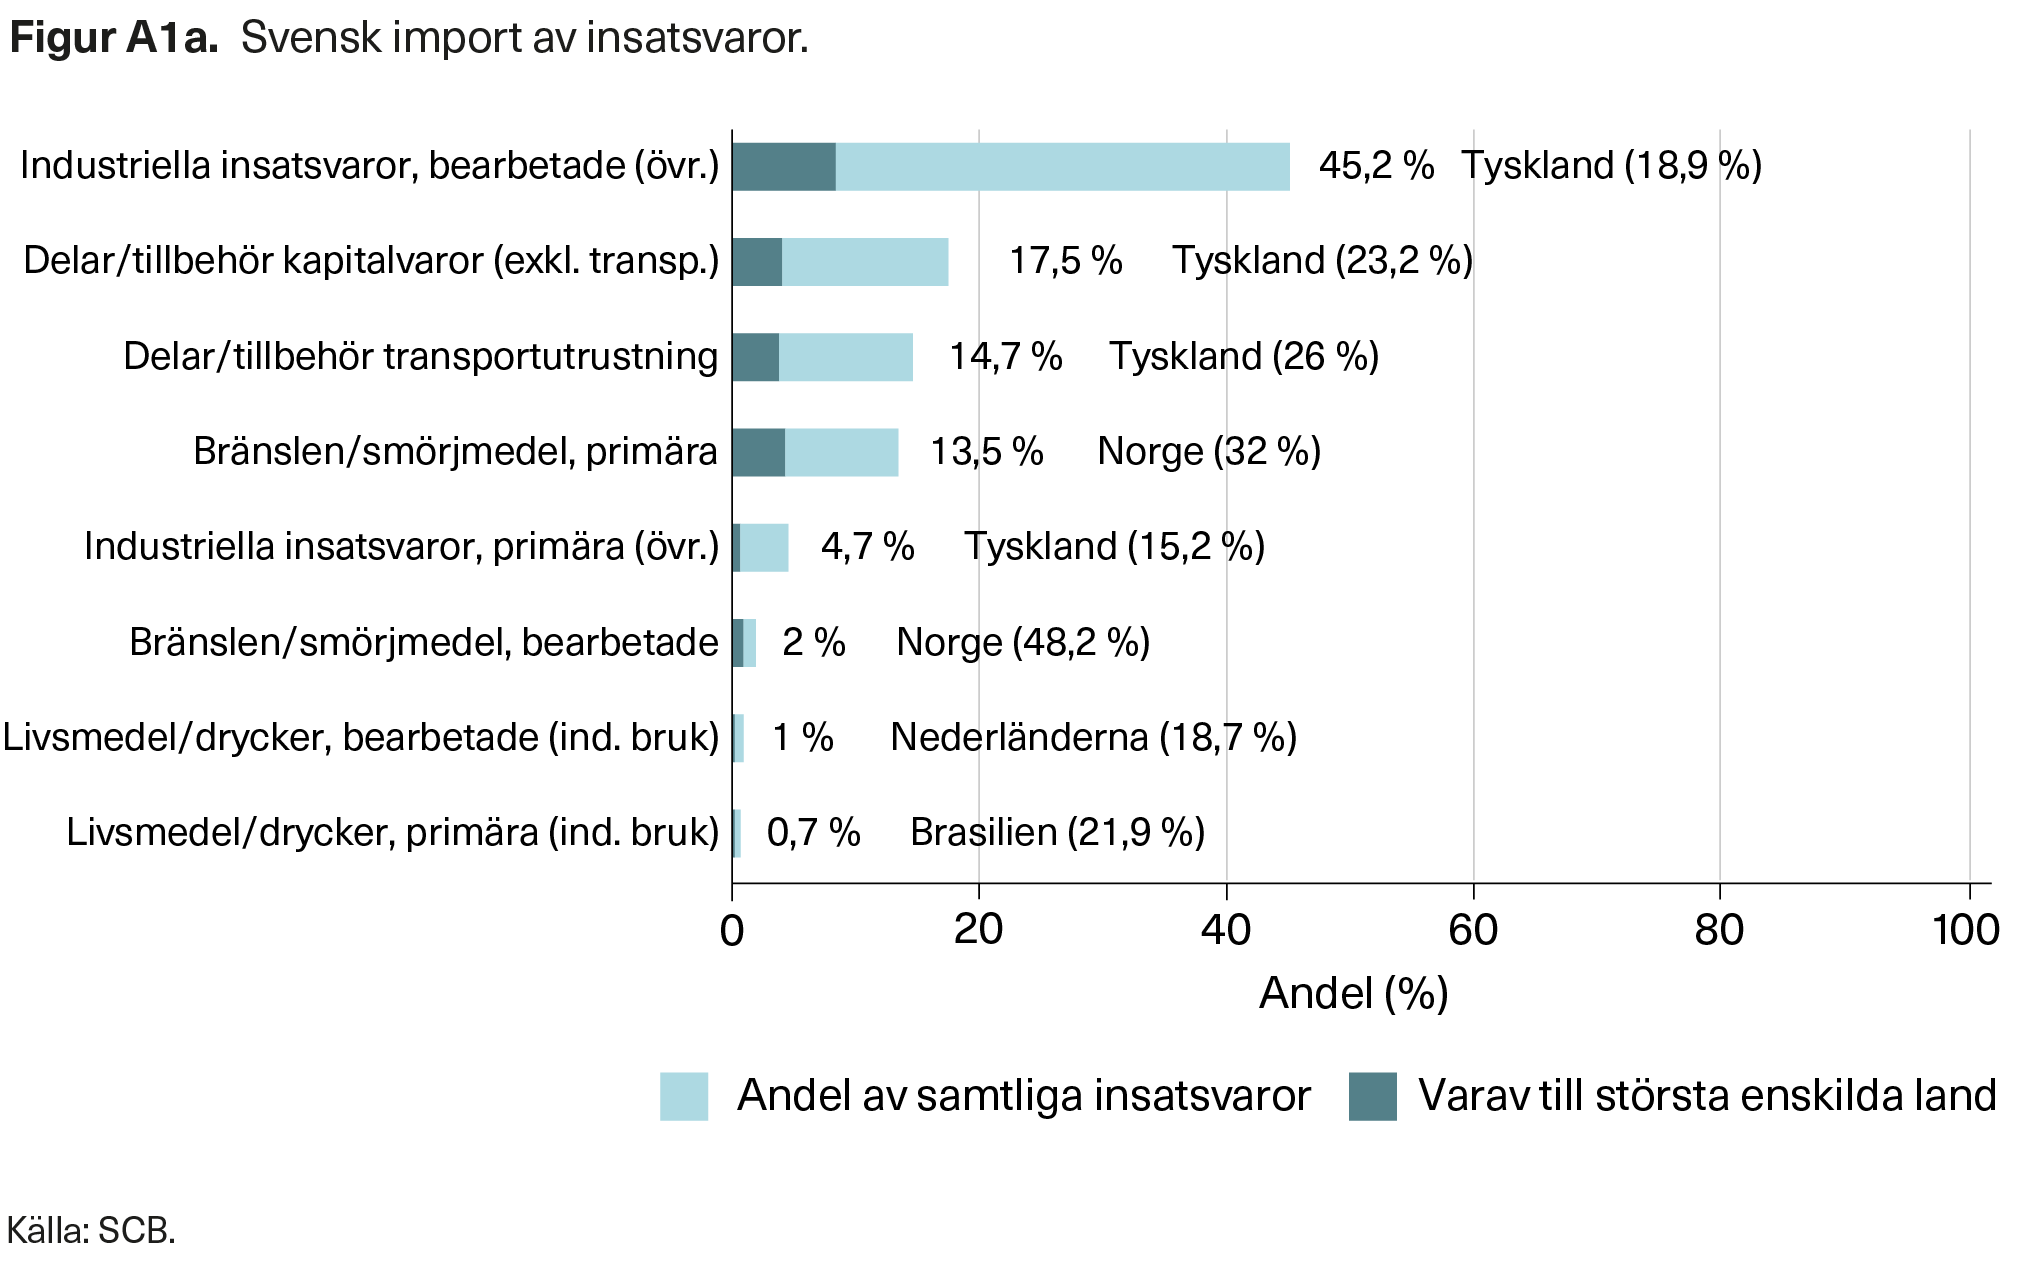
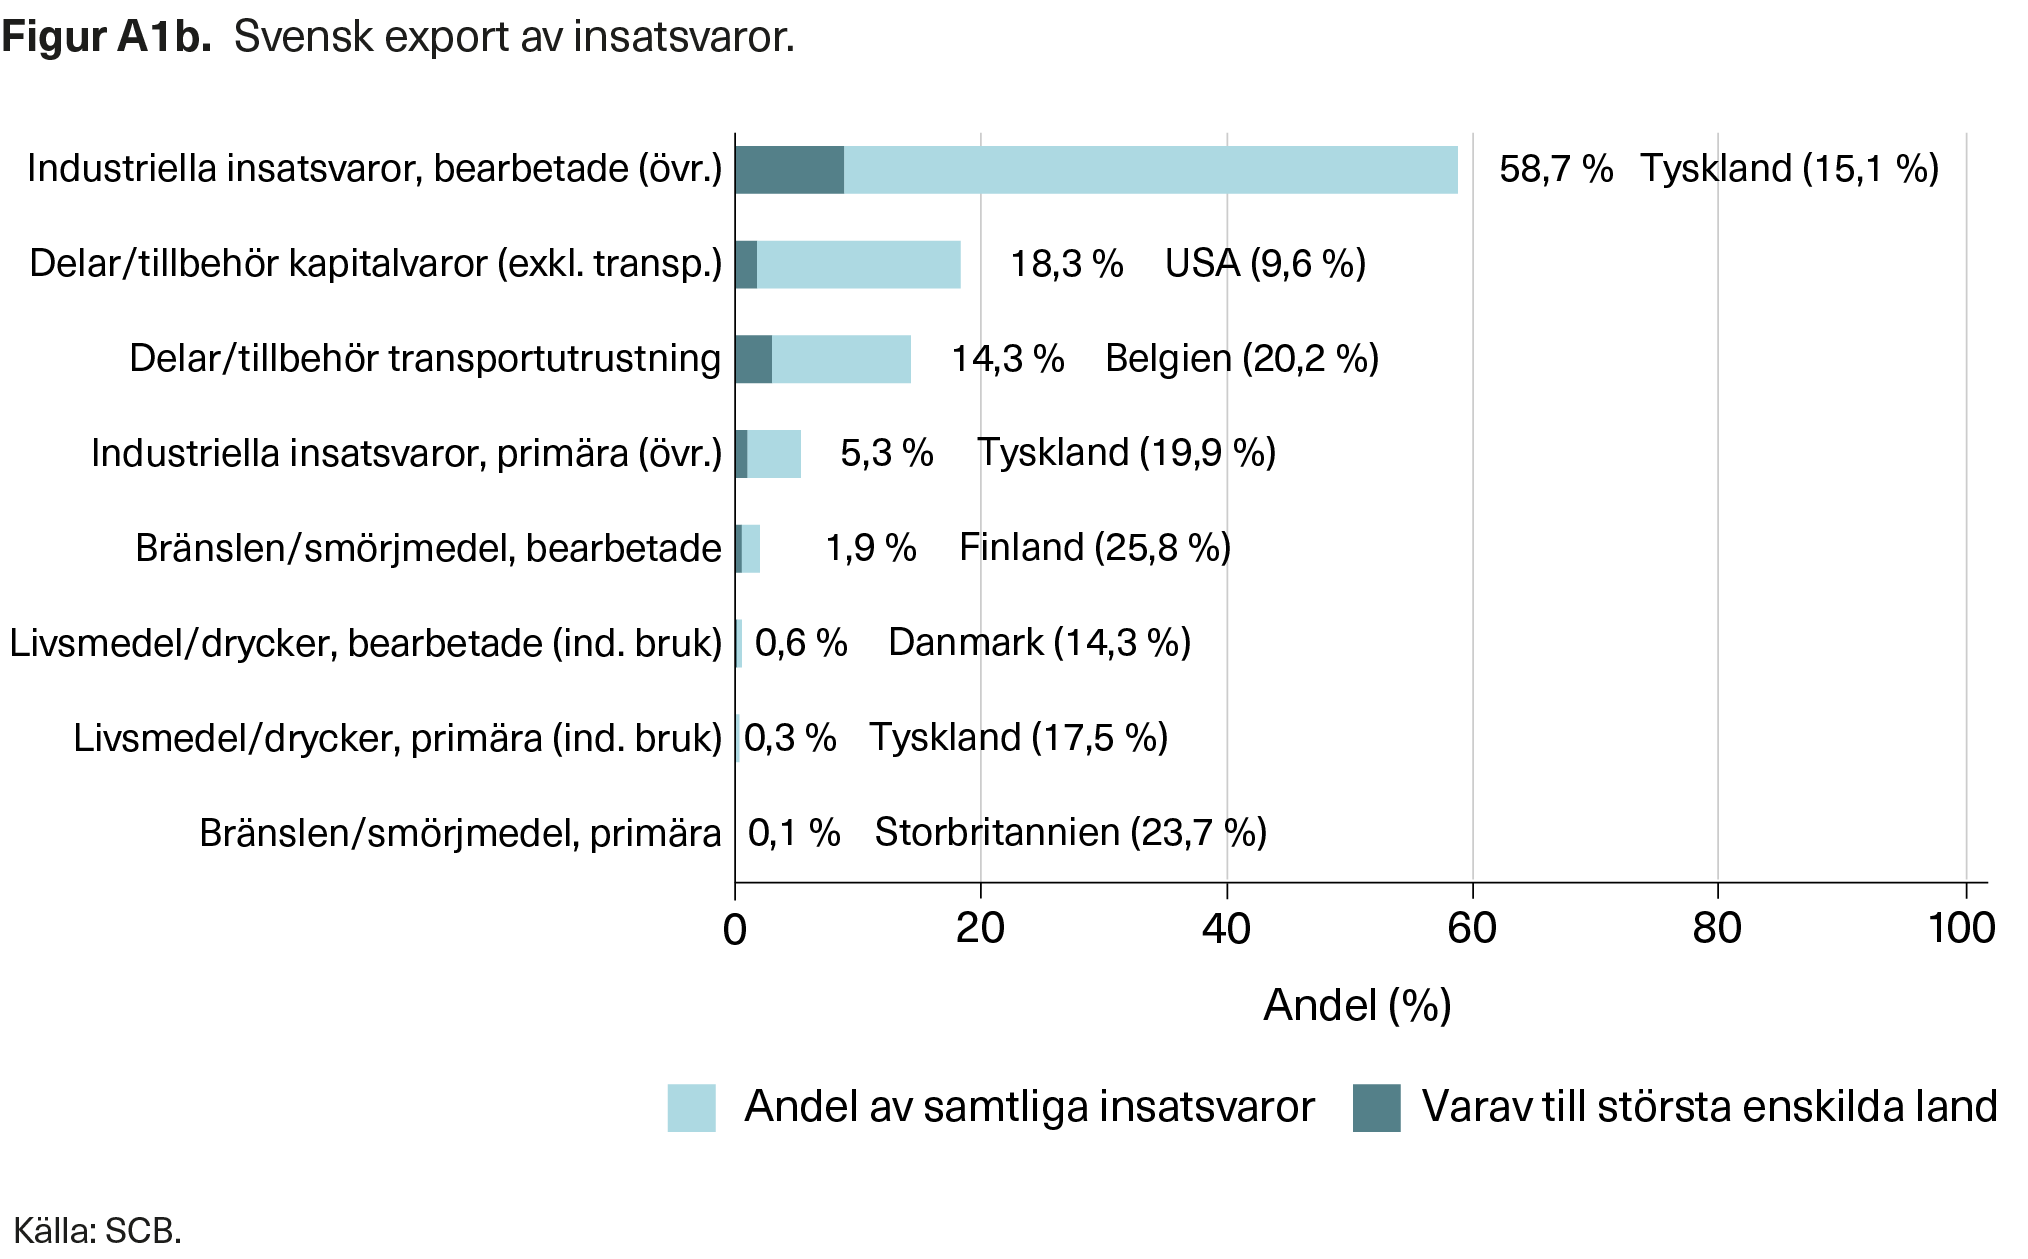
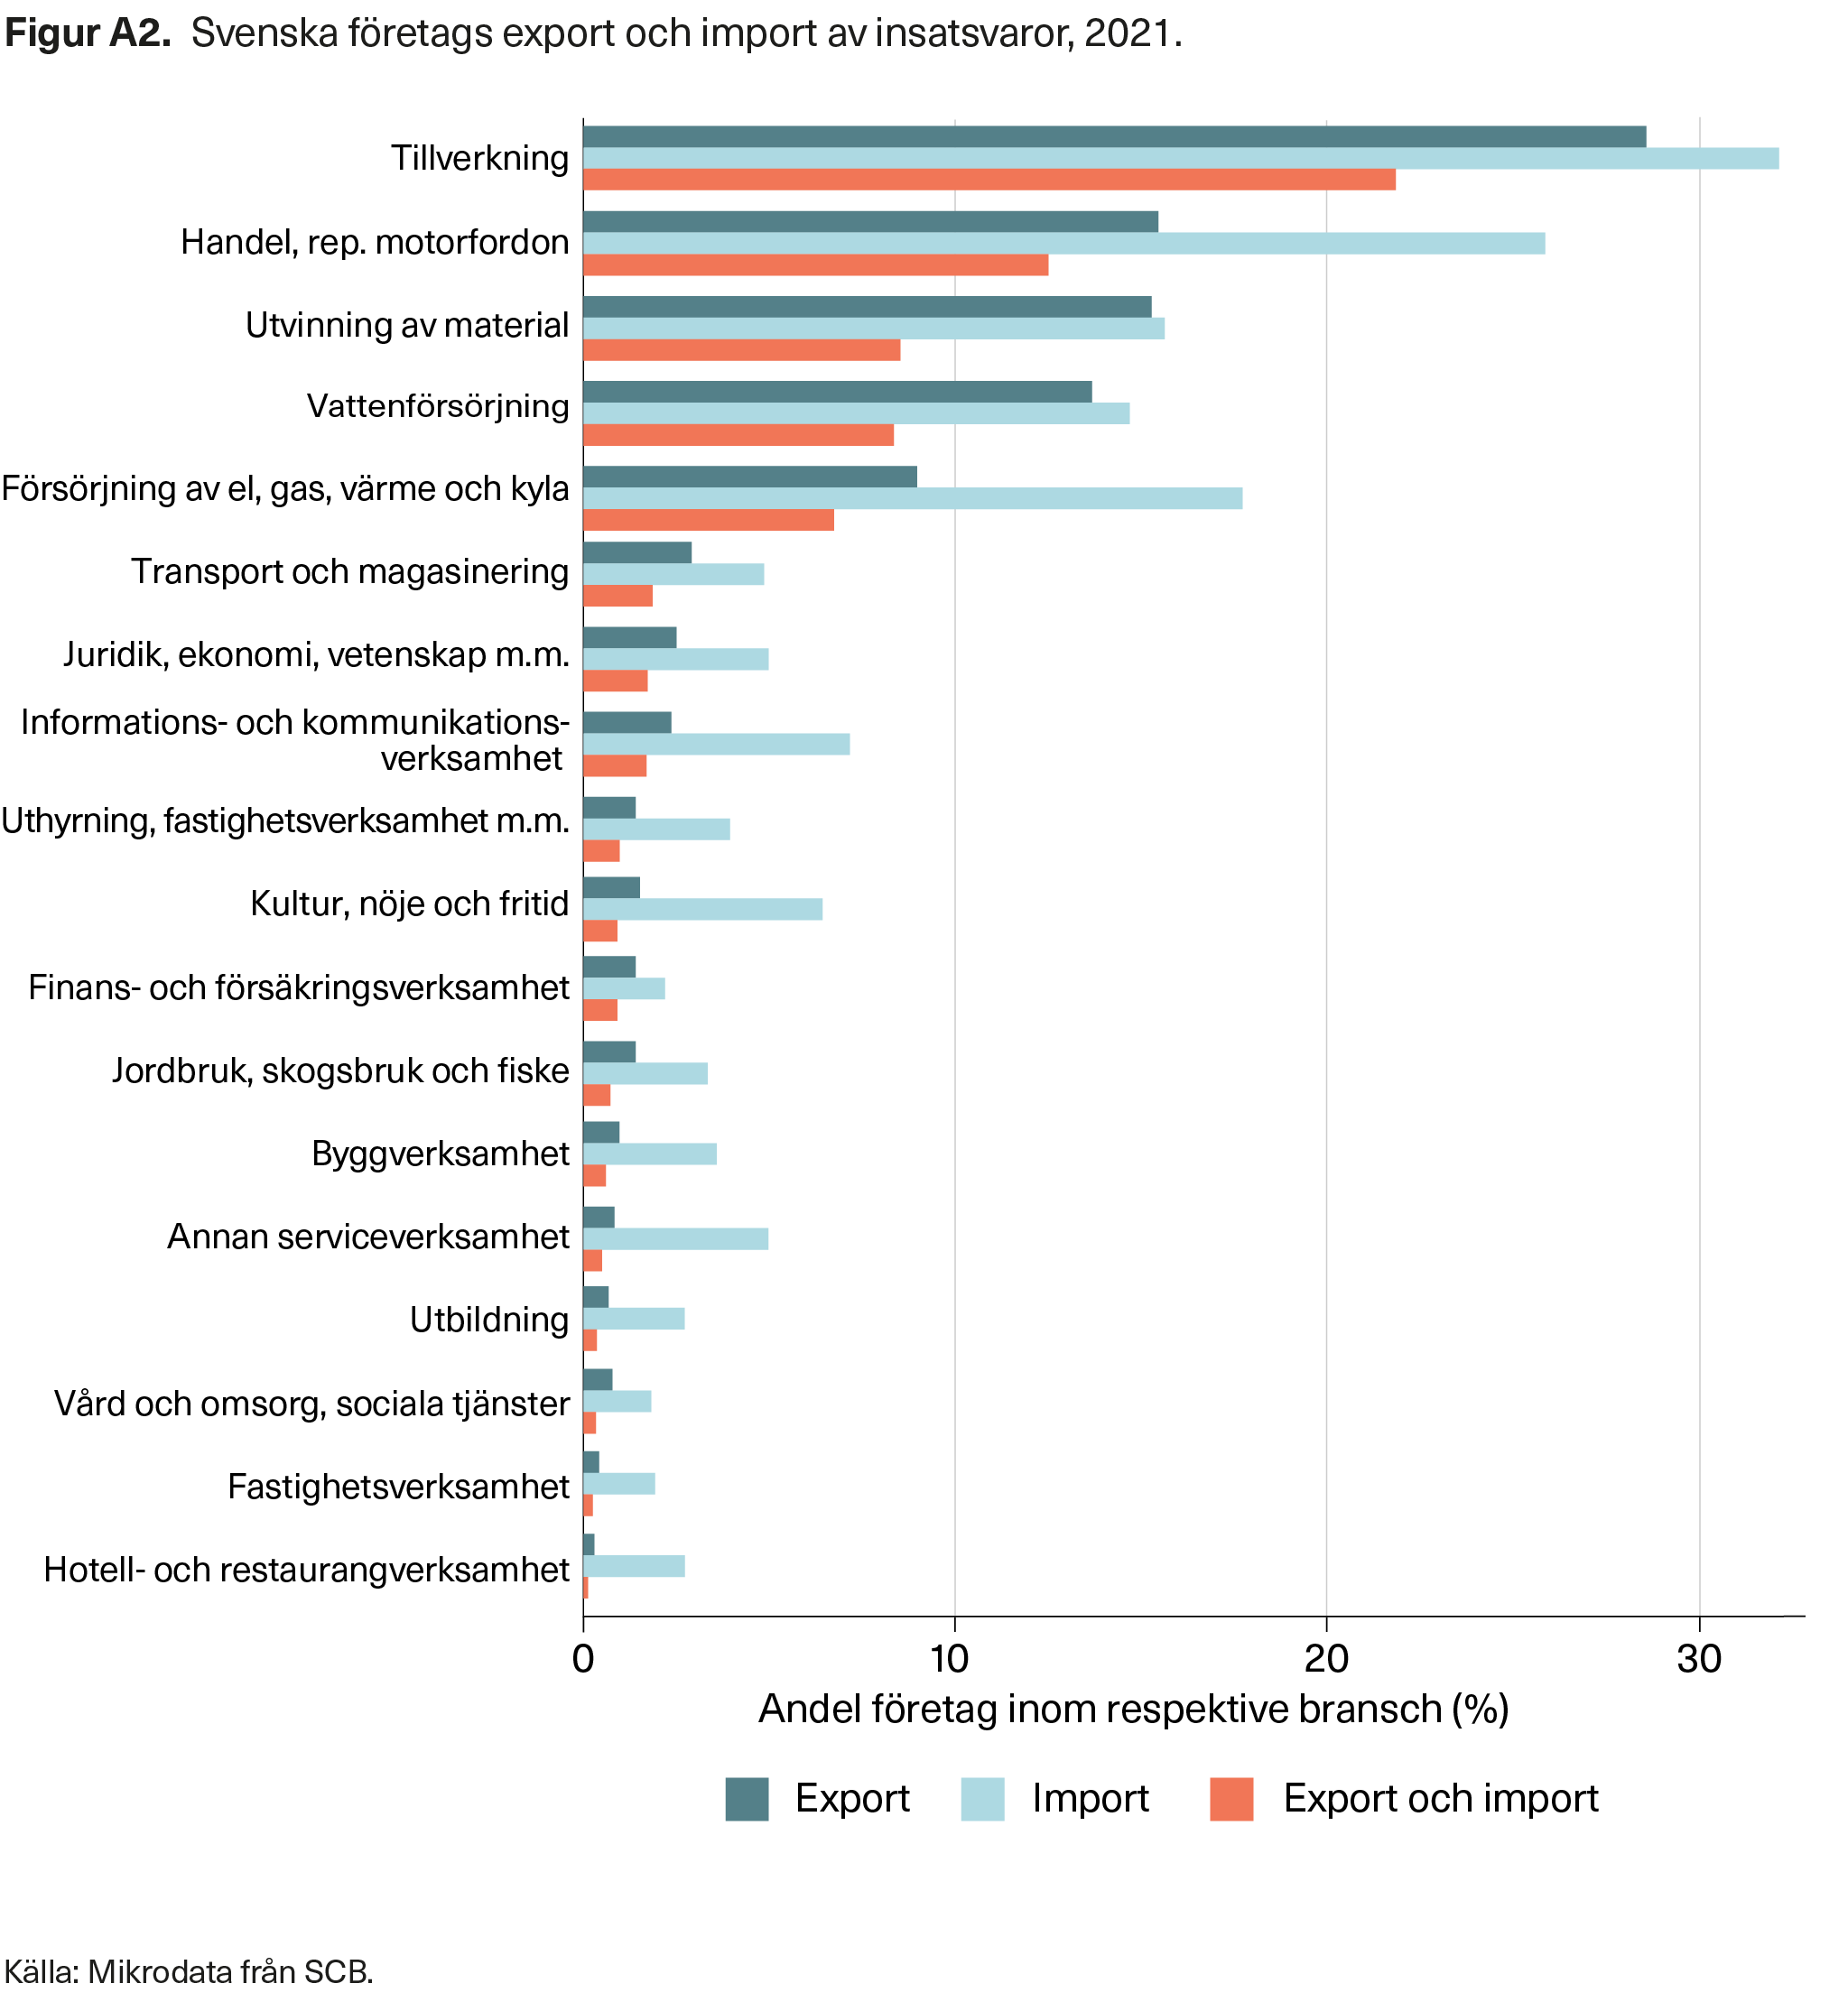
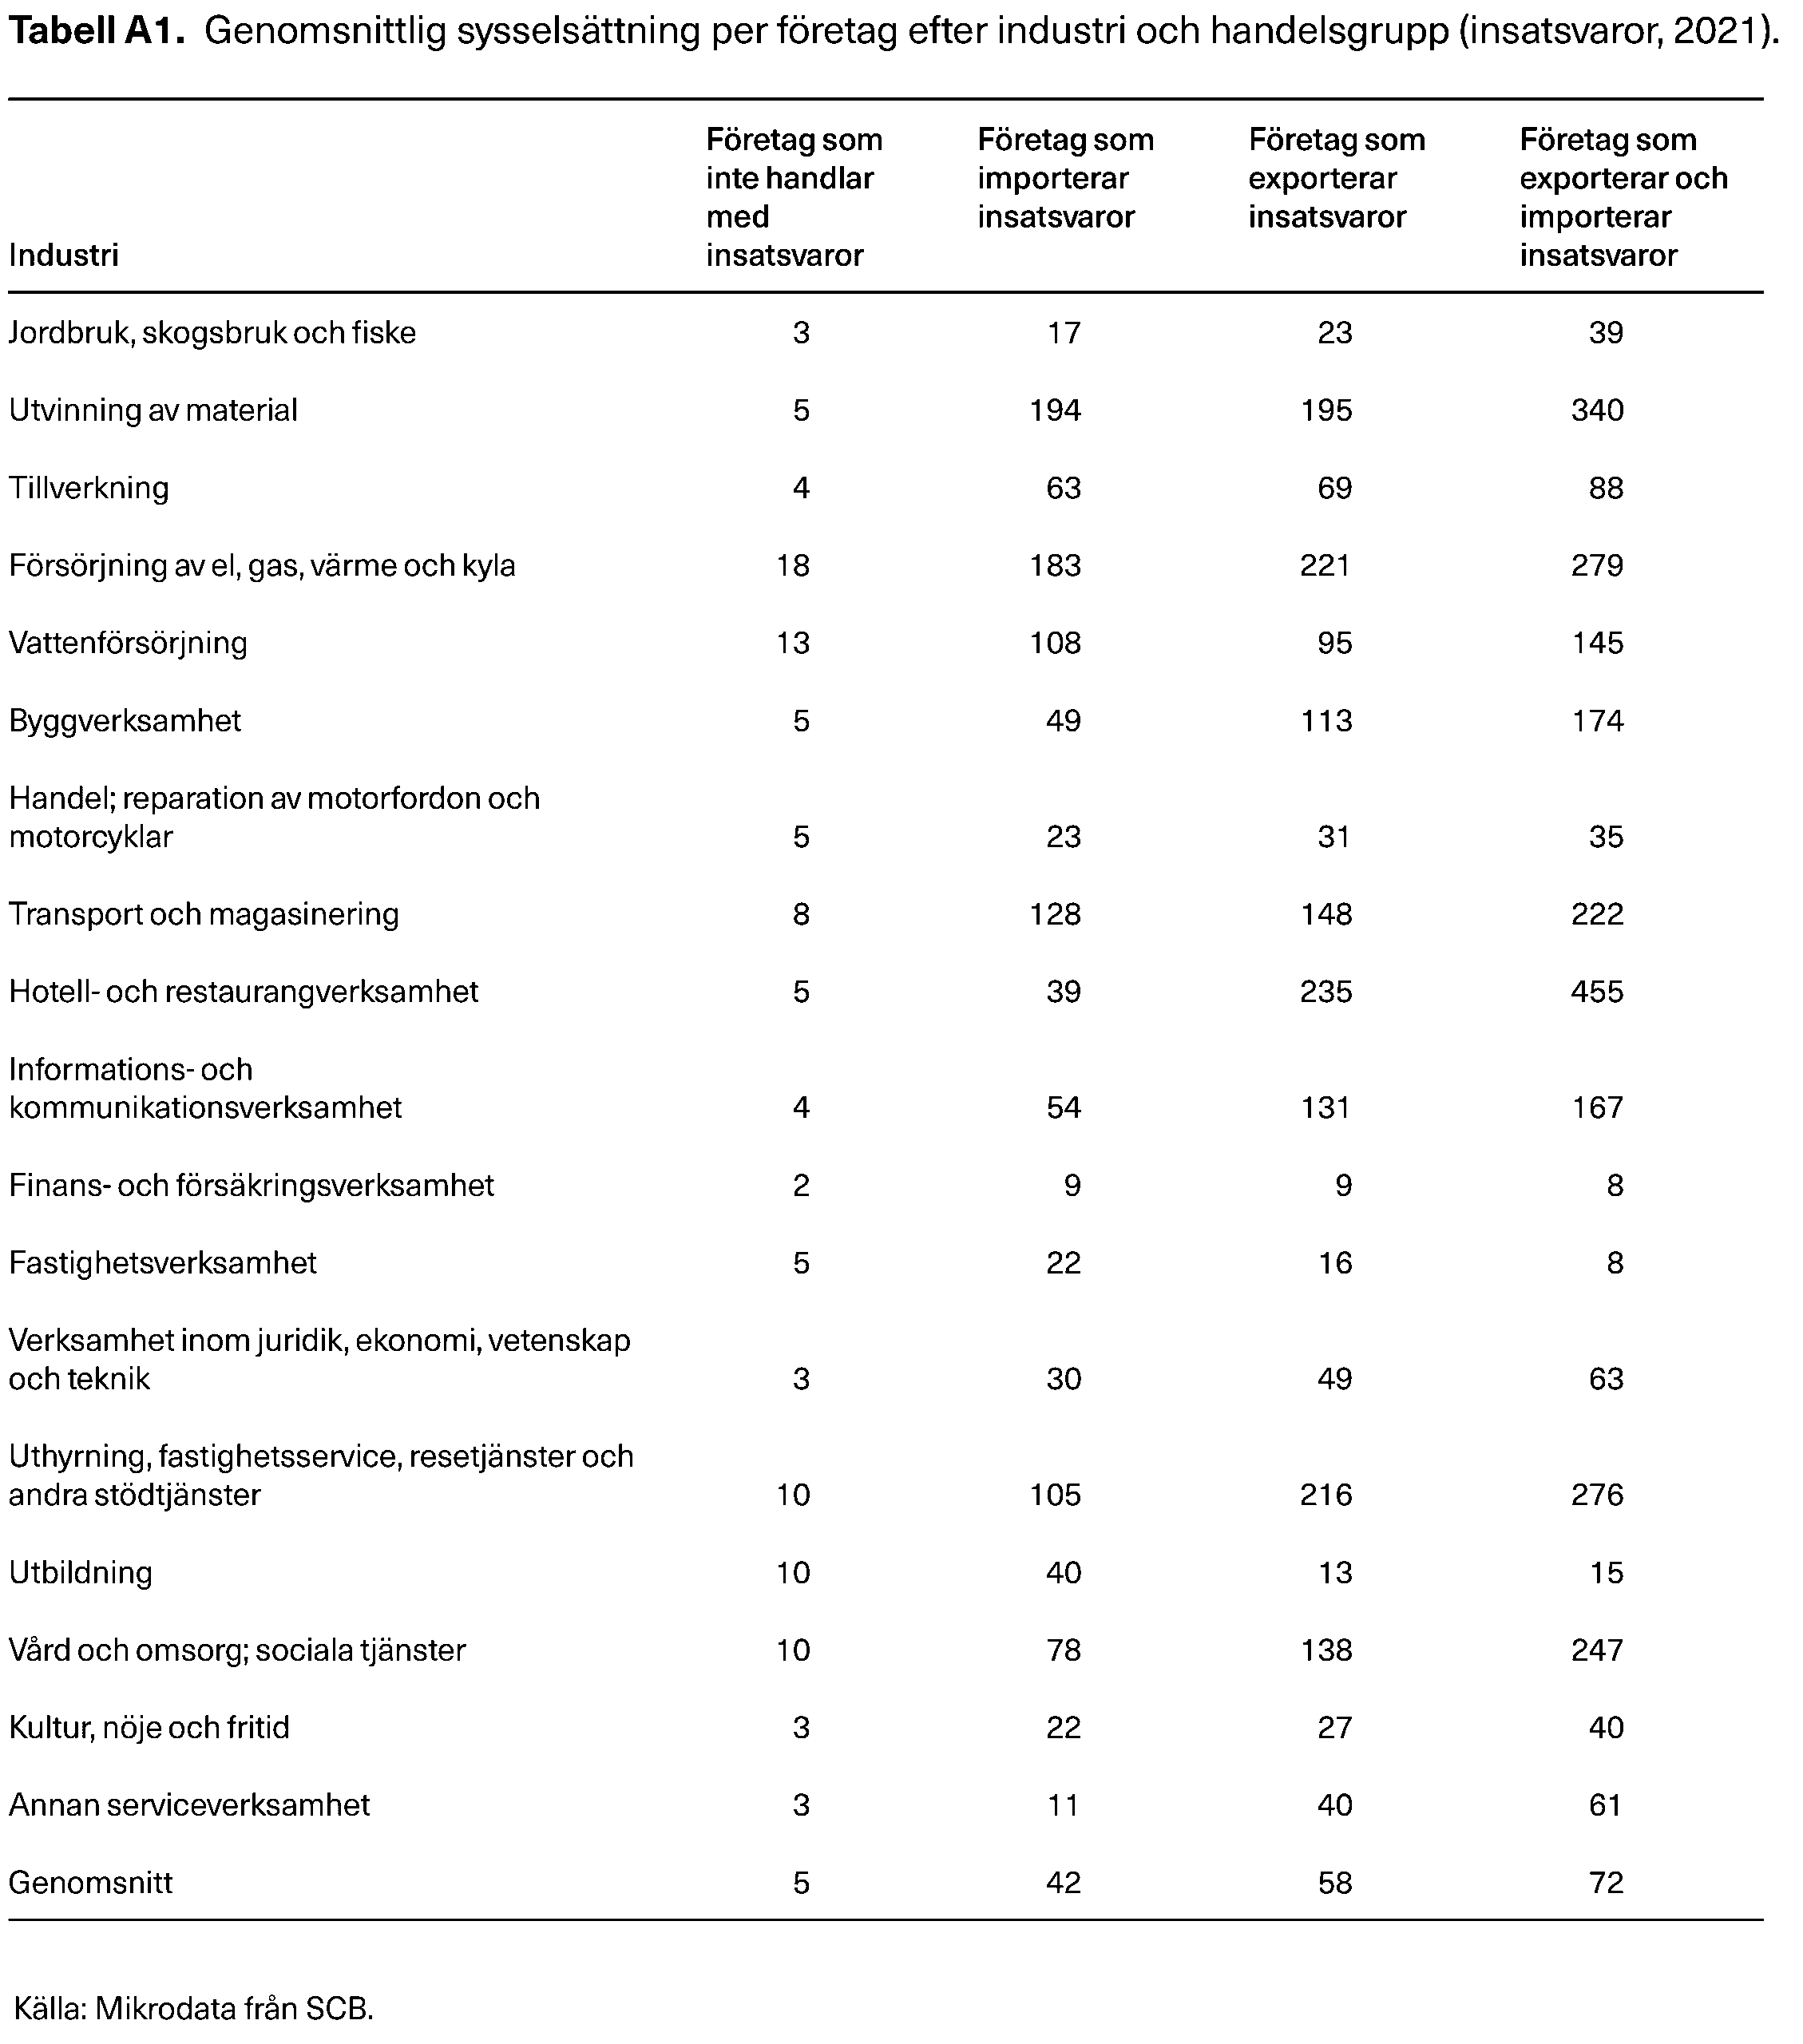
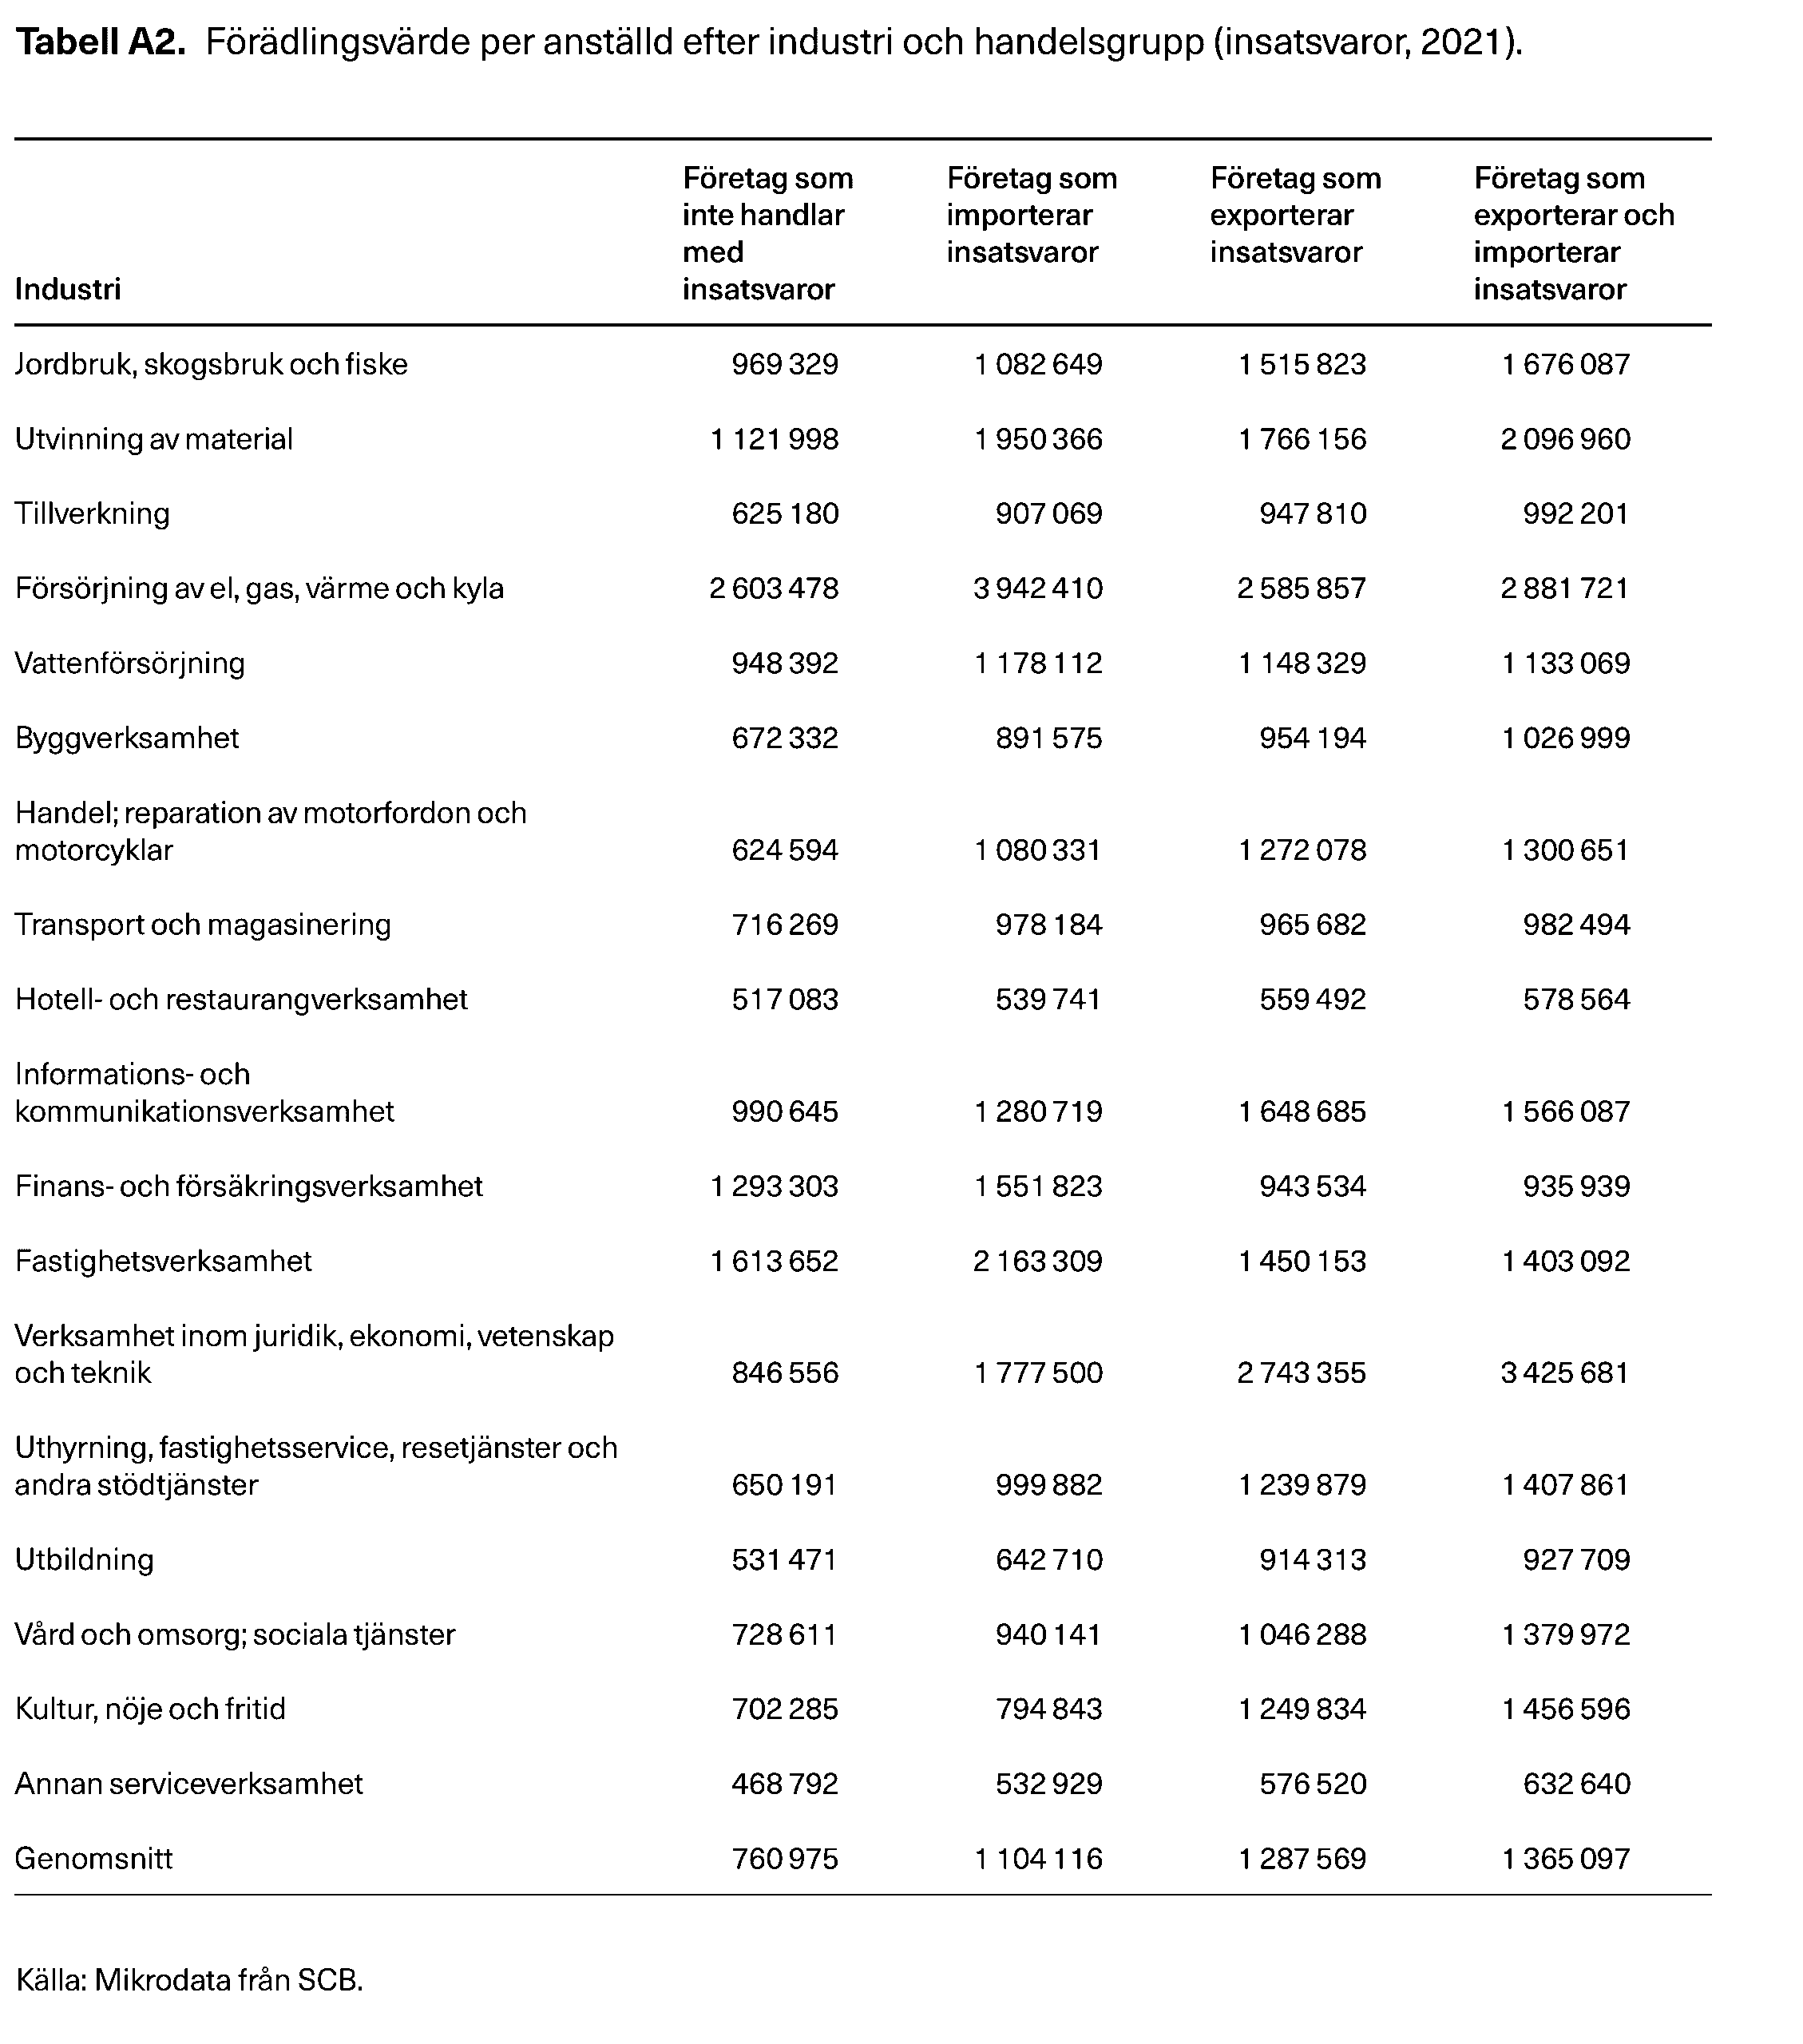
Empirisk strategi
Att uppskatta effekterna av att svenska företag börjar importera insatsvaror från utlandet är inte okomplicerat. Den grundläggande svårigheten är att beslutet att ansluta sig till globala värdekedjor inte är slumpmässigt. Forskning visar genomgående att företag som väljer att importera insatsvaror redan inledningsvis tenderar att vara annorlunda än sina konkurrenter som fortsätter att köpa från inhemska leverantörer. Detta beror bland annat på att offshoring kräver specifika kapaciteter: kunskap om utländska marknader, förmåga att hantera logistik och valutarisk samt tillgång till nätverk i producerande länder.
Detta innebär att en ren jämförelse mellan importerande och icke-importerande företag riskerar att bli missvisande. Det vi tolkar som en effekt av importbeslutet kan i verkligheten spegla att de två grupperna skilde sig åt redan innan. För att särskilja de faktiska effekterna av deltagande i globala värdekedjor från dessa bakgrundsförklaringar tillämpar vi en tvåstegsansats som kombinerar matchning med en difference-in-difference-skattning.
Steg 1: Konstruktion av jämförelsegrupp via propensity score matching
I det första steget använder vi propensity score matching för att konstruera en jämförelsegrupp. Tanken är att varje företag som påbörjar import av insatsvaror paras ihop med ett icke-importerande företag med liknande förutsättningar, mätt på en rad observerbara egenskaper, såsom storlek, produktivitet, lönenivå och kapitalintensitet. Propensity score är den skattade sannolikheten att ett företag med givna egenskaper övergår till att importera insatsvaror, och används som ett sammanfattande mått för att göra matchningen genomförbar även när många bakgrundsvariabler behöver beaktas.
Hur väl matchningen lyckats redovisar vi i figur A3, som visar hur stora de genomsnittliga skillnaderna i nyckelvariablerna var före respektive efter matchningen: en god matchning ger små kvarstående skillnader.
Steg 2: Difference-in-difference med staggered design
När den matchade kontrollgruppen är etablerad skattas effekterna av importstarten med en difference-in-difference-ansats. Metoden bygger på en jämförelse över två dimensioner: dels förändringen över tid inom varje företag, dels skillnaden i denna förändring mellan behandlings- och kontrollgrupp. Genom att kombinera de två dimensionerna rensas både tidsoberoende företagskarakteristika och gemensamma makroekonomiska förändringar som påverkar alla företag lika bort ur skattningen.
Företagen påbörjar sin insatsvaruimport under olika år. Denna behandlingsstruktur är karakteristisk för studier av offshoring-beslut, och tillåter oss att utnyttja olika jämförelsegrupper inom varje kohort av företag med gemensam tidpunkt för importstart. Analysen kontrollerar noggrant för så kallade pre-treatment trends, det vill säga systematiska skillnader i hur behandlings- och kontrollföretag rörde sig redan före importstarten (som annars skulle kunna misstas för faktiska behandlingseffekter).
Event study: dynamiska effekter och test av parallella trender
I vår analys skattar vi event study-specifikationer, där separata koefficienter estimeras för vart och ett av de år som omger importstarten, från fyra år före till nio år efter. Om de skattade koefficienterna under förperioden är nära noll och inte statistiskt signifikanta är det ett stöd för att de identifierade effekterna inte är en artefakt av systematiska skillnader i underliggande trender.
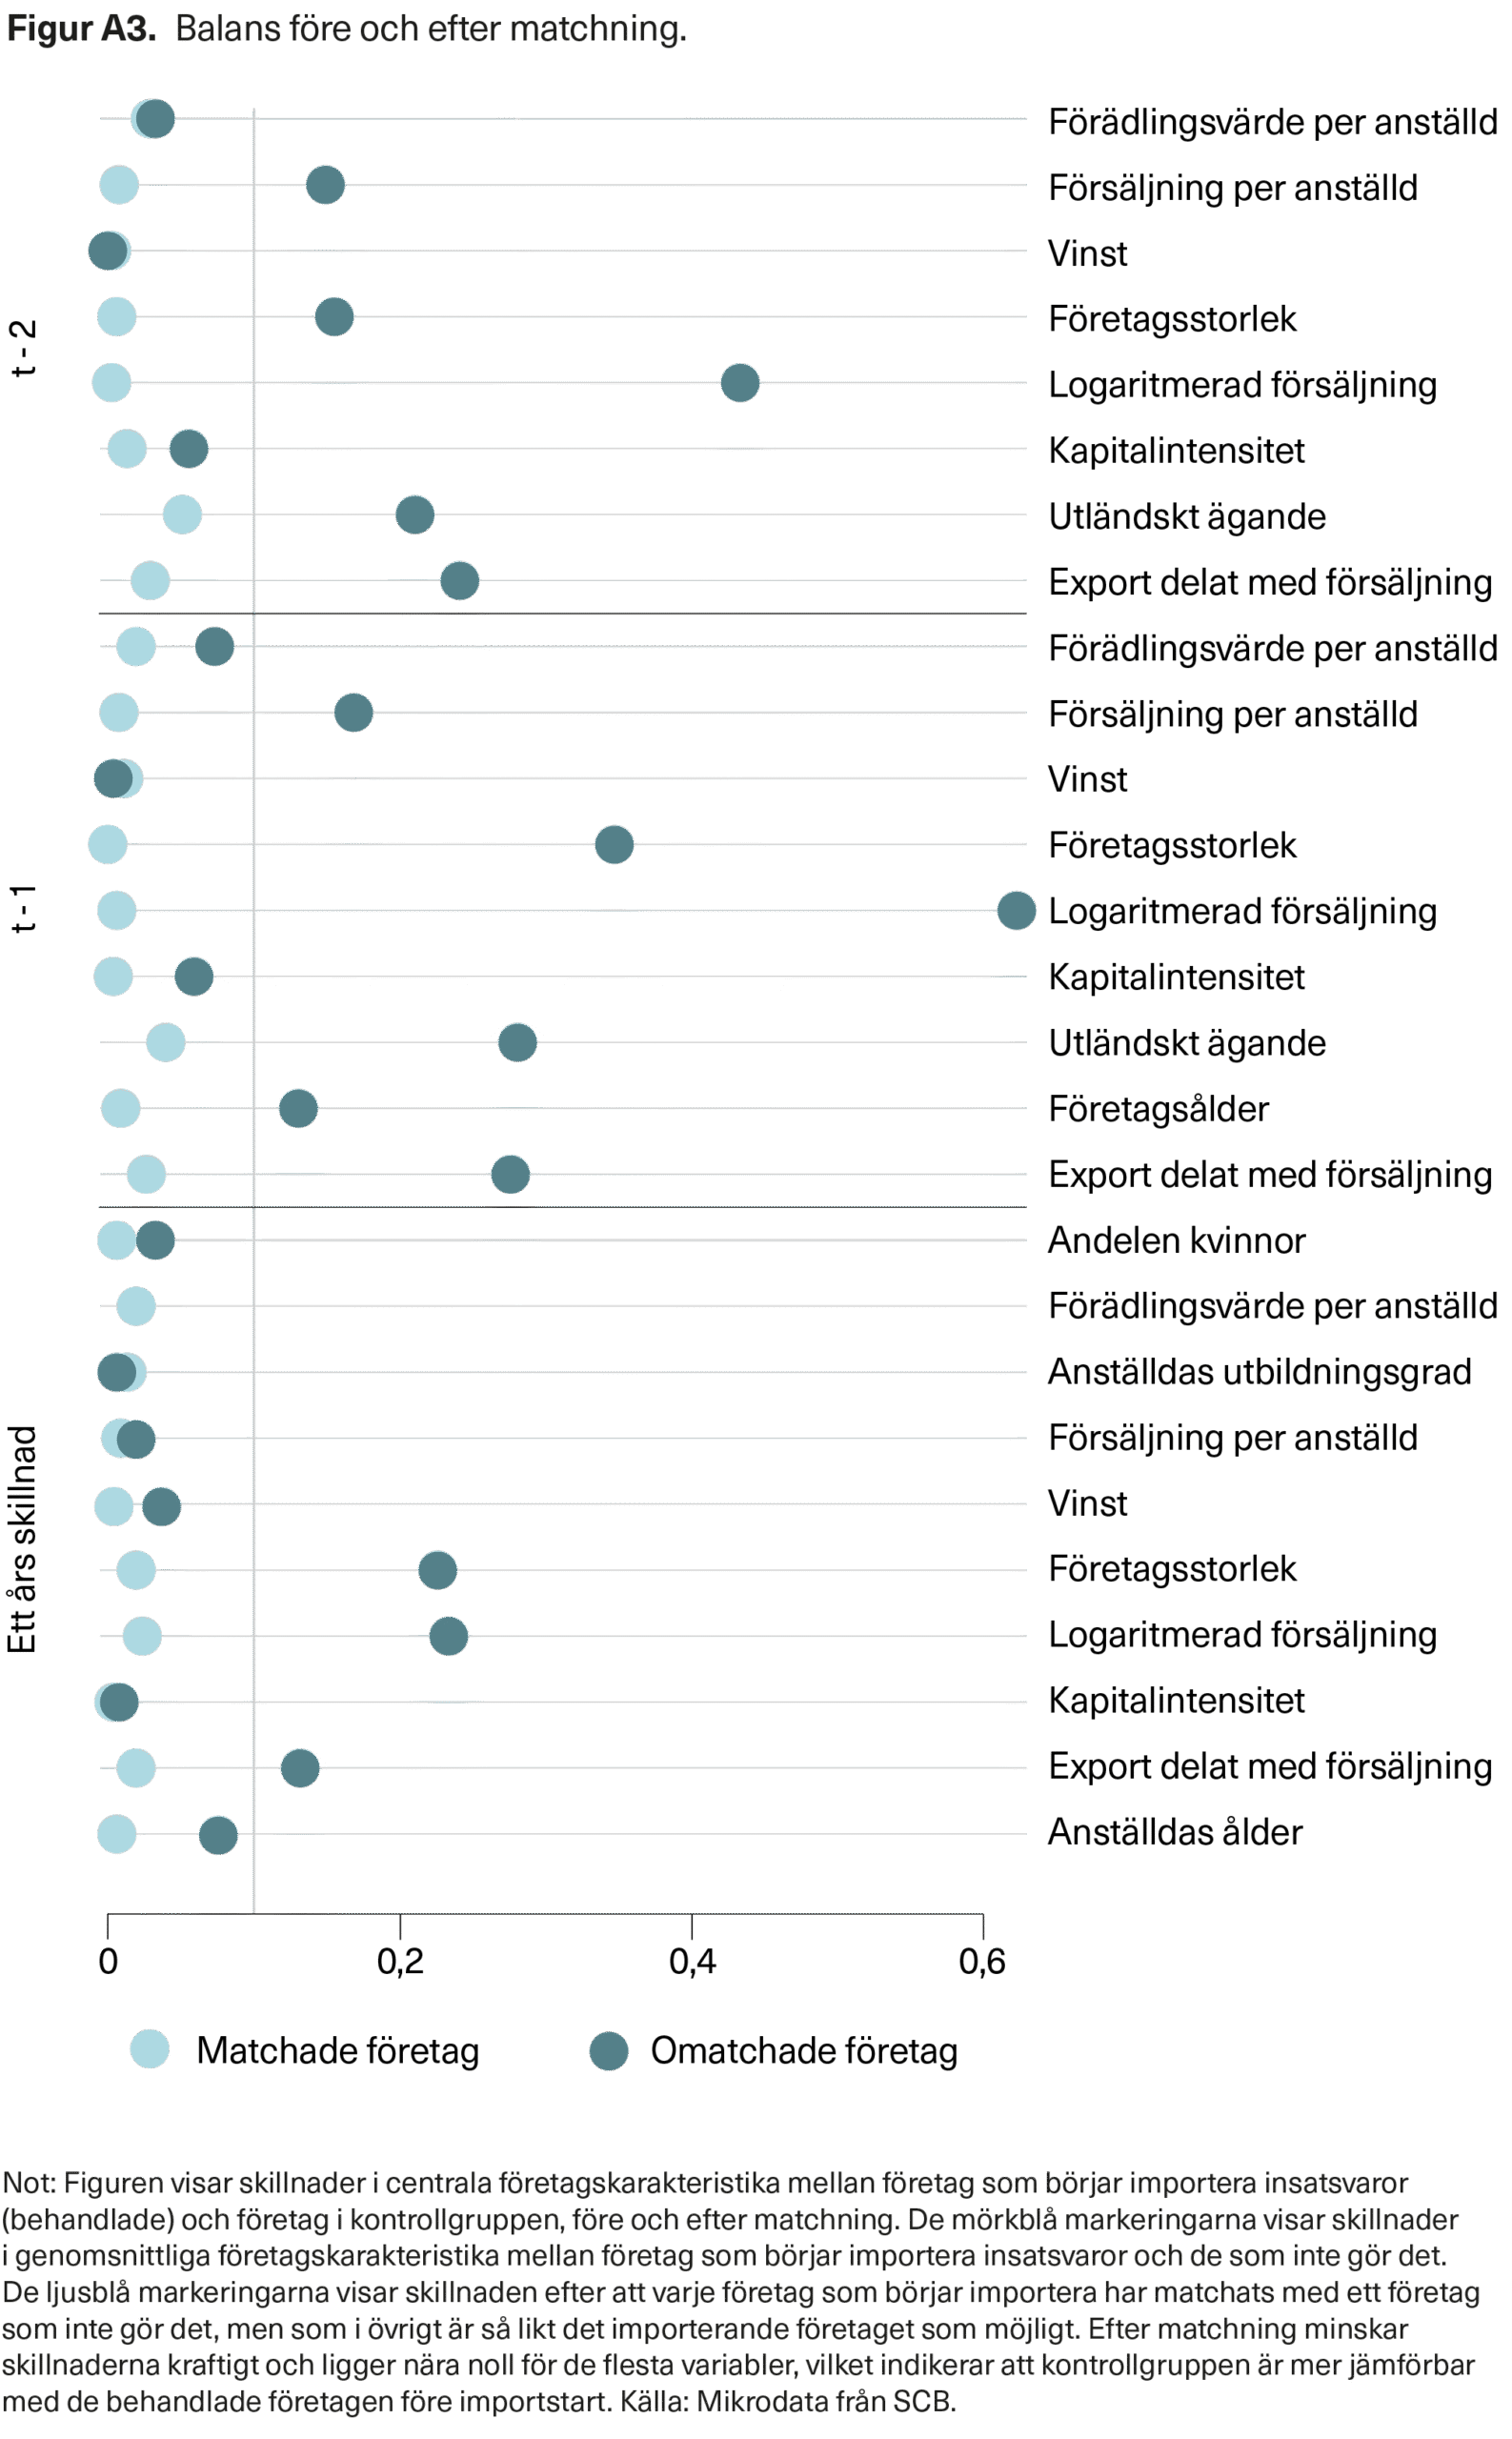
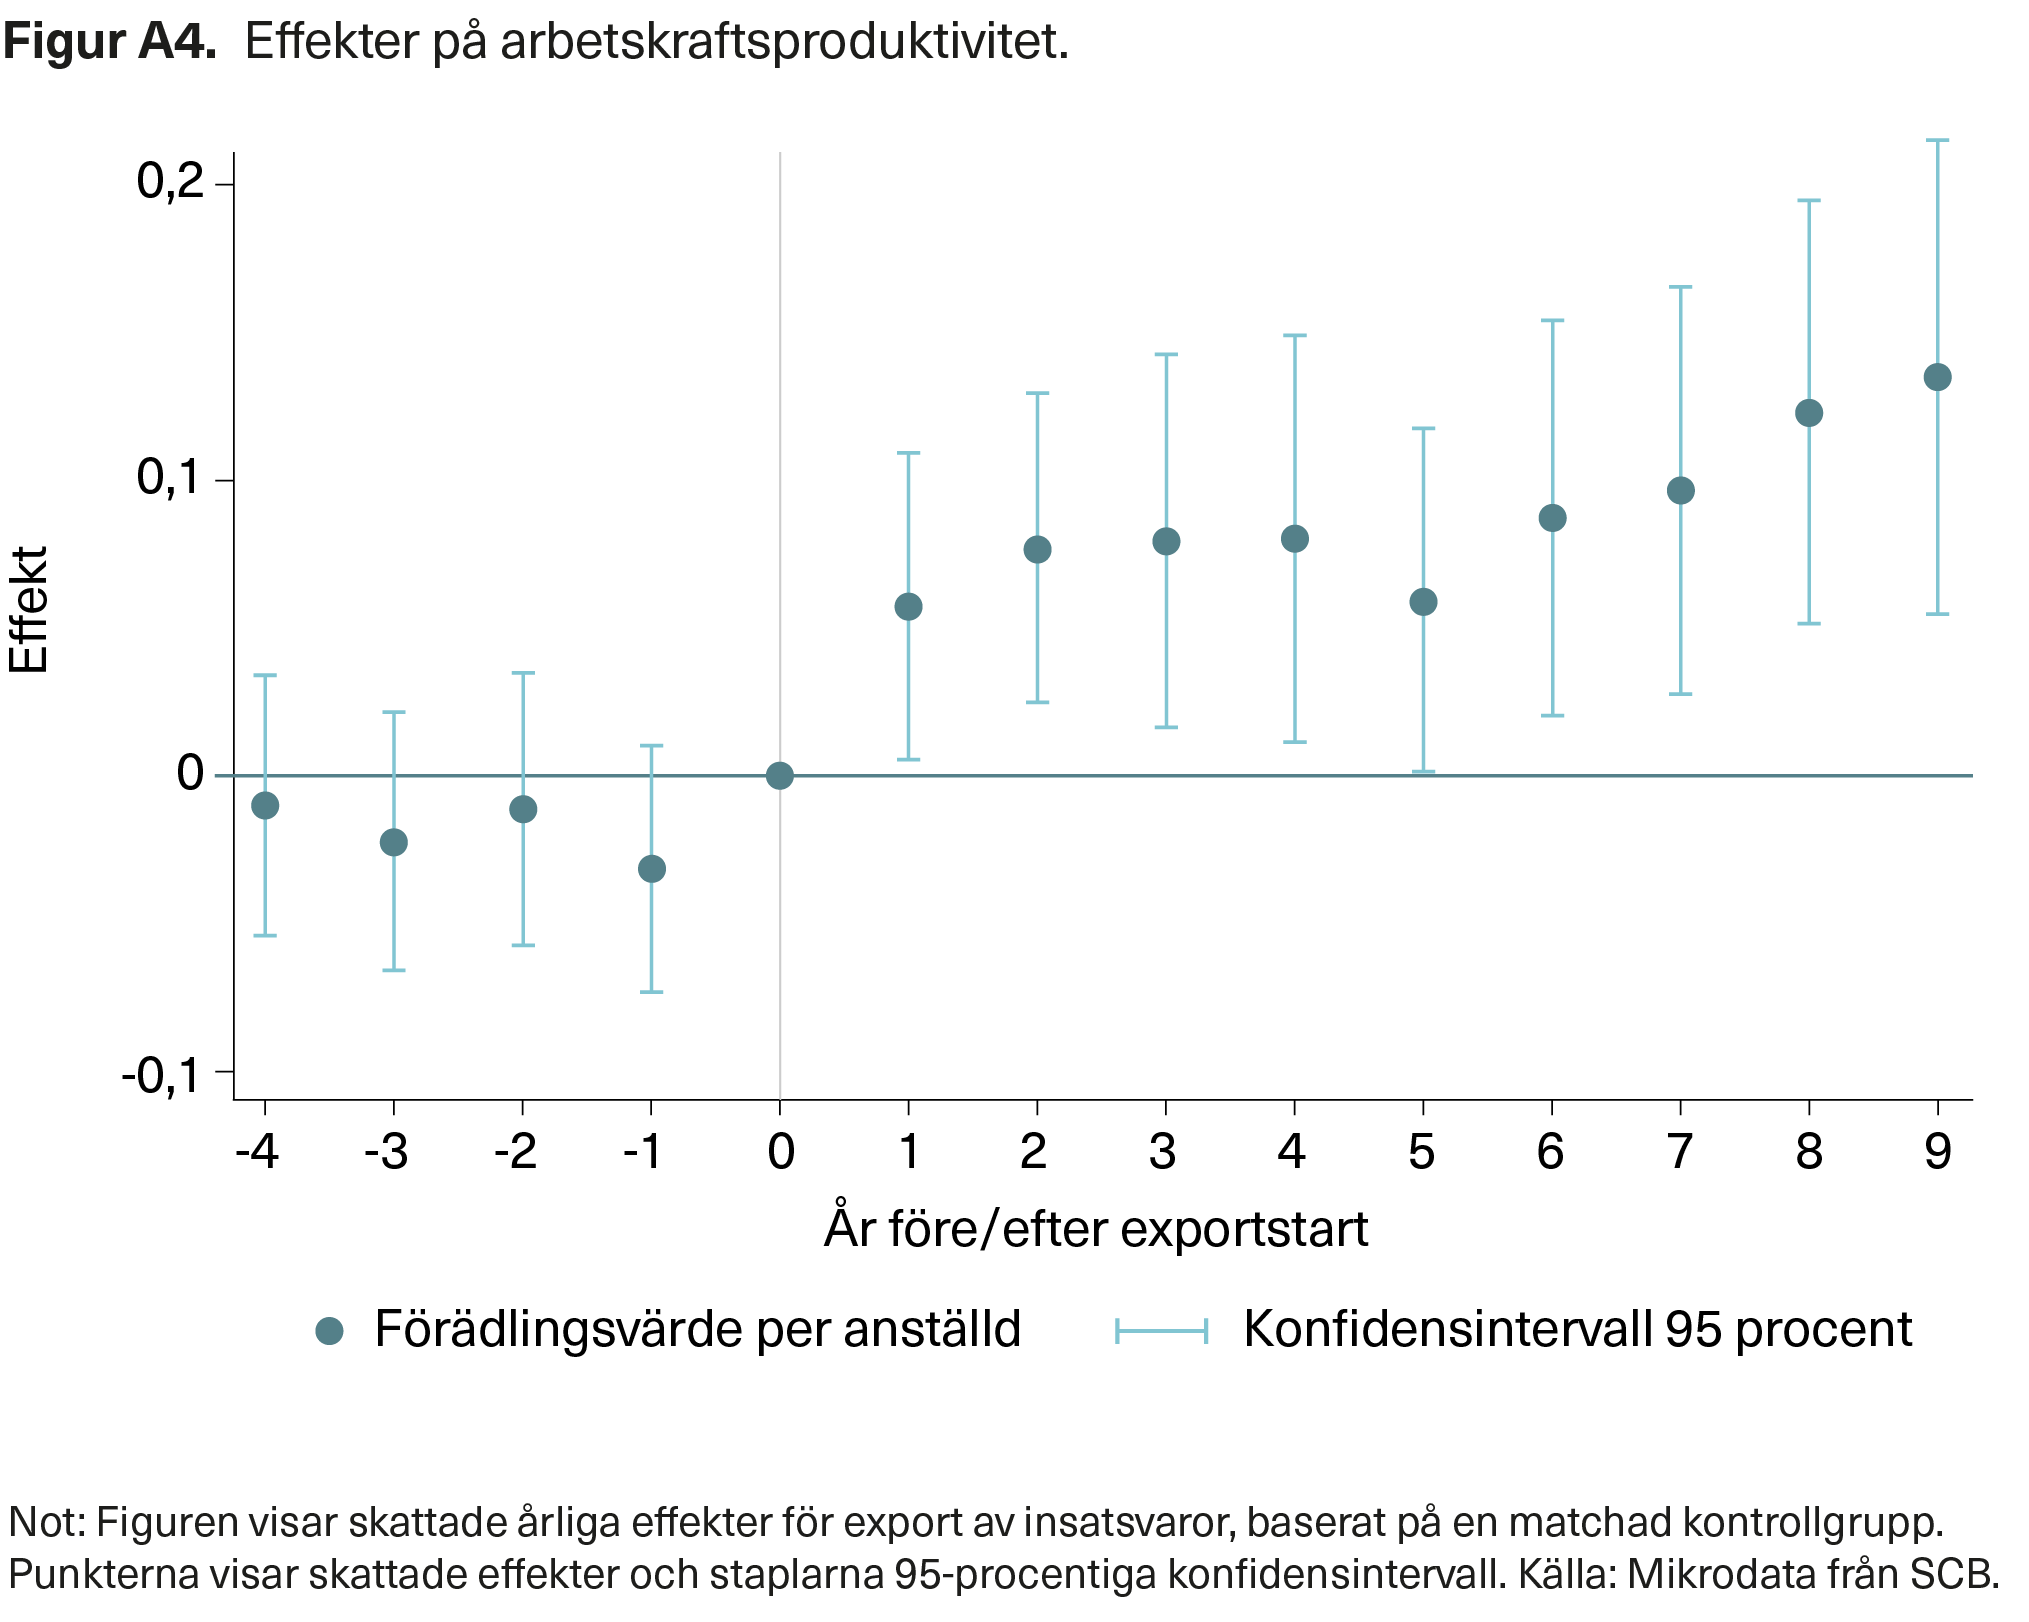
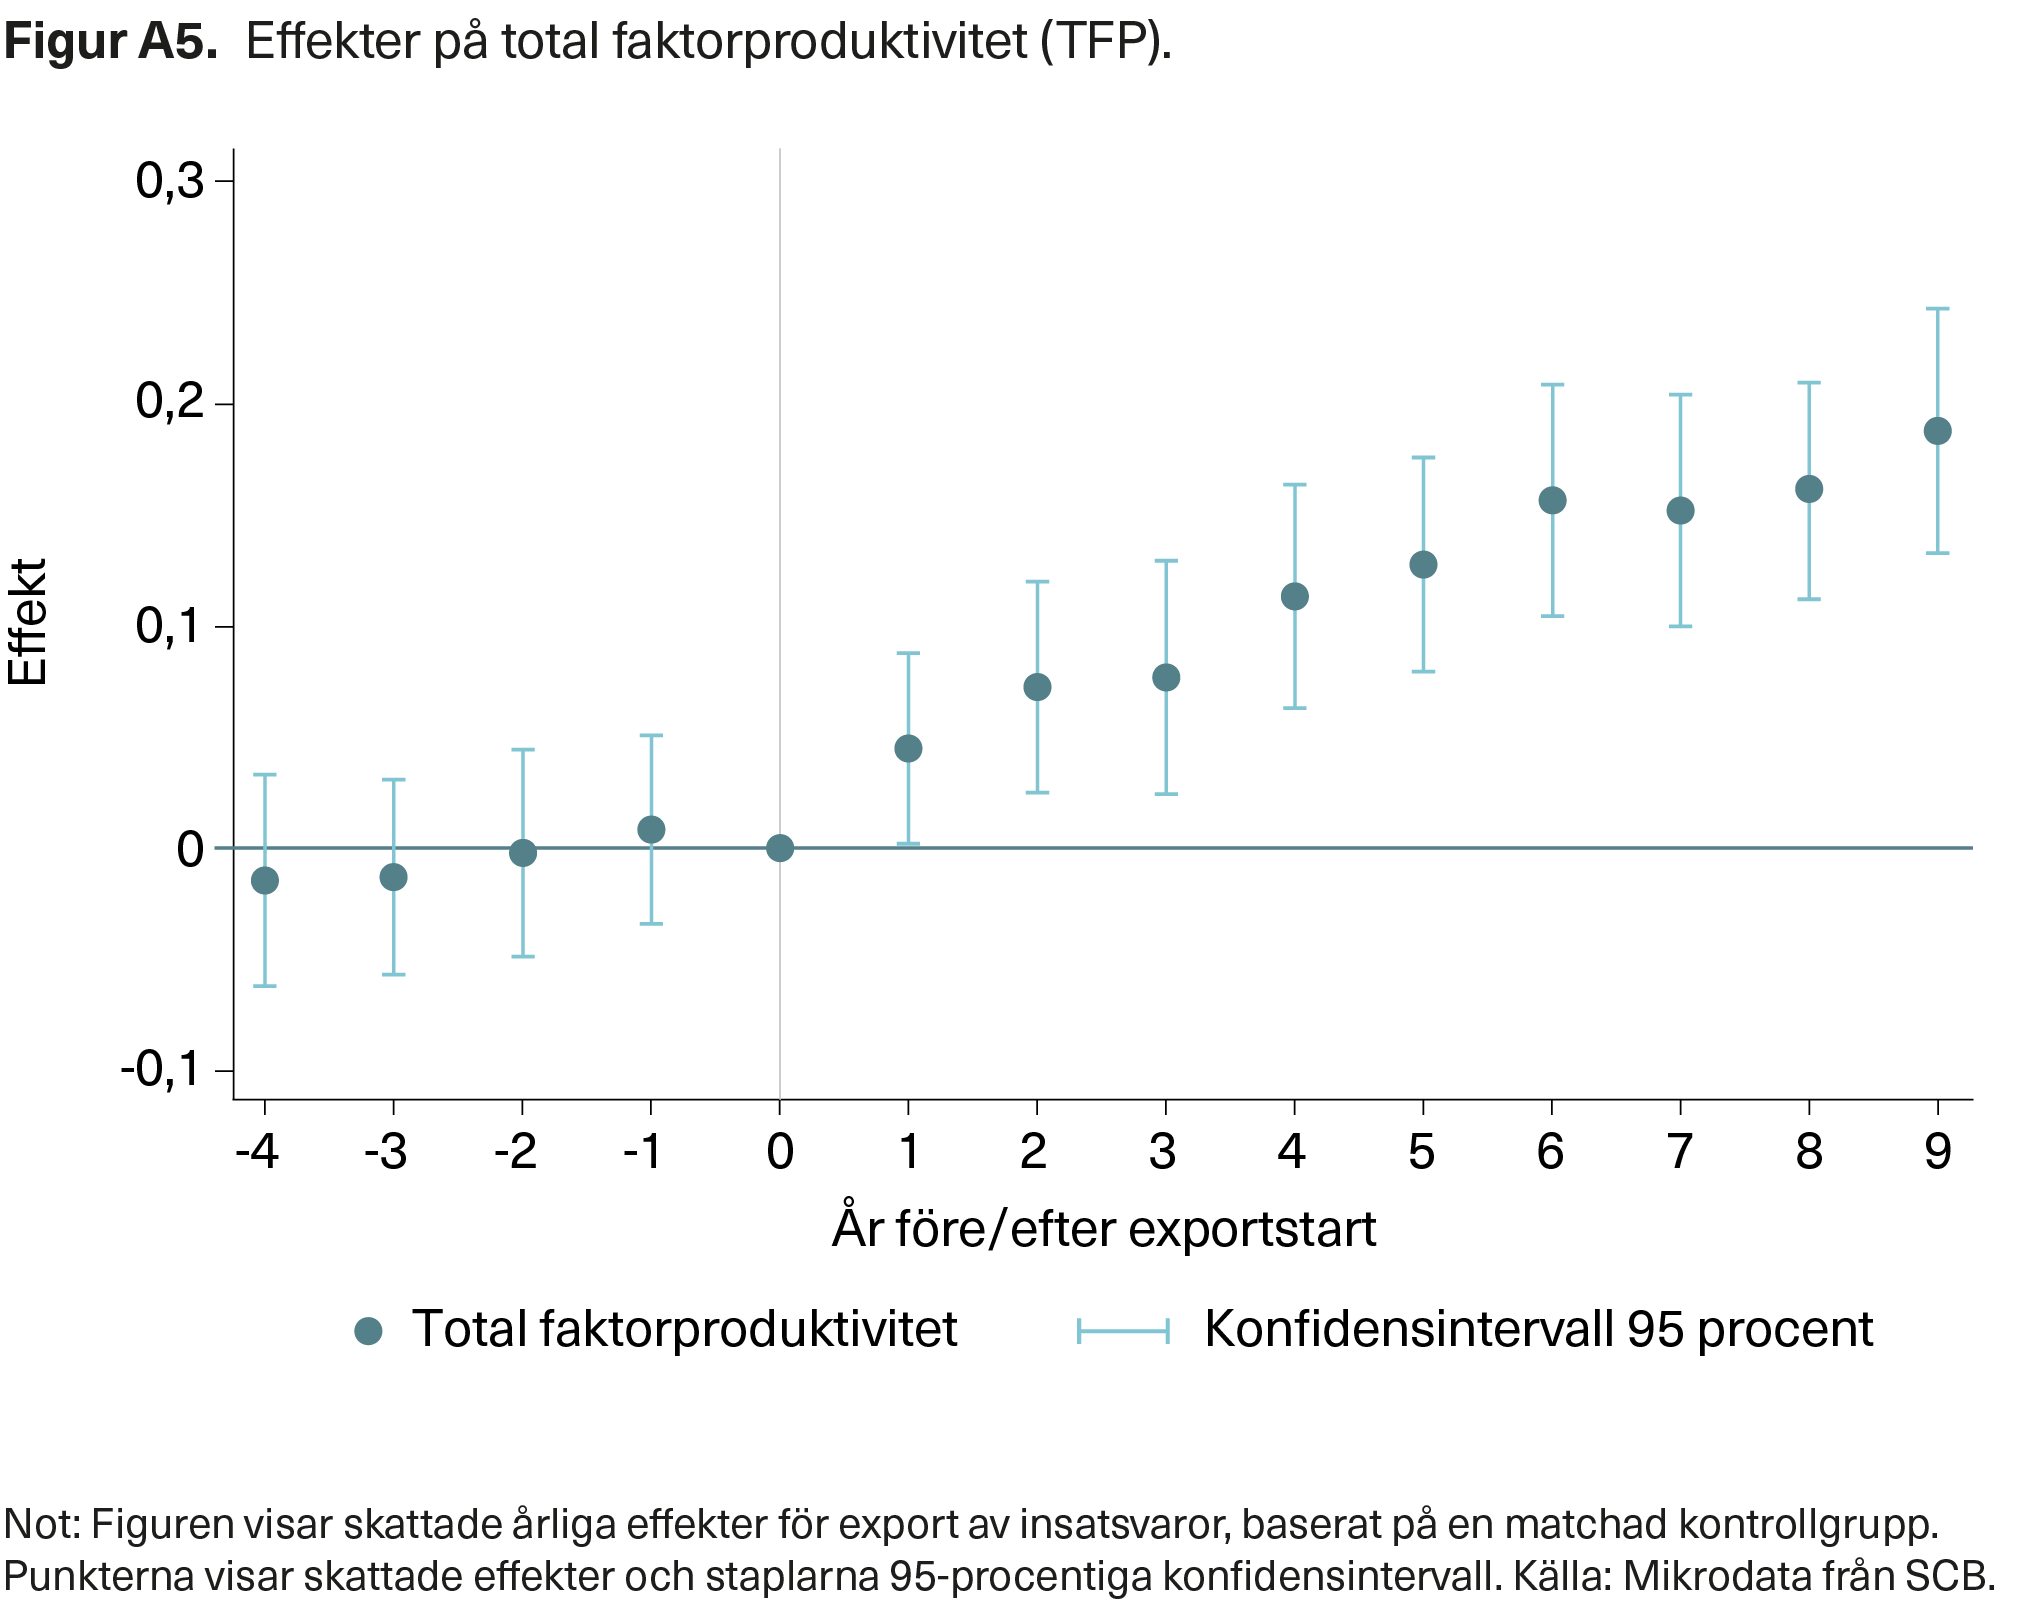
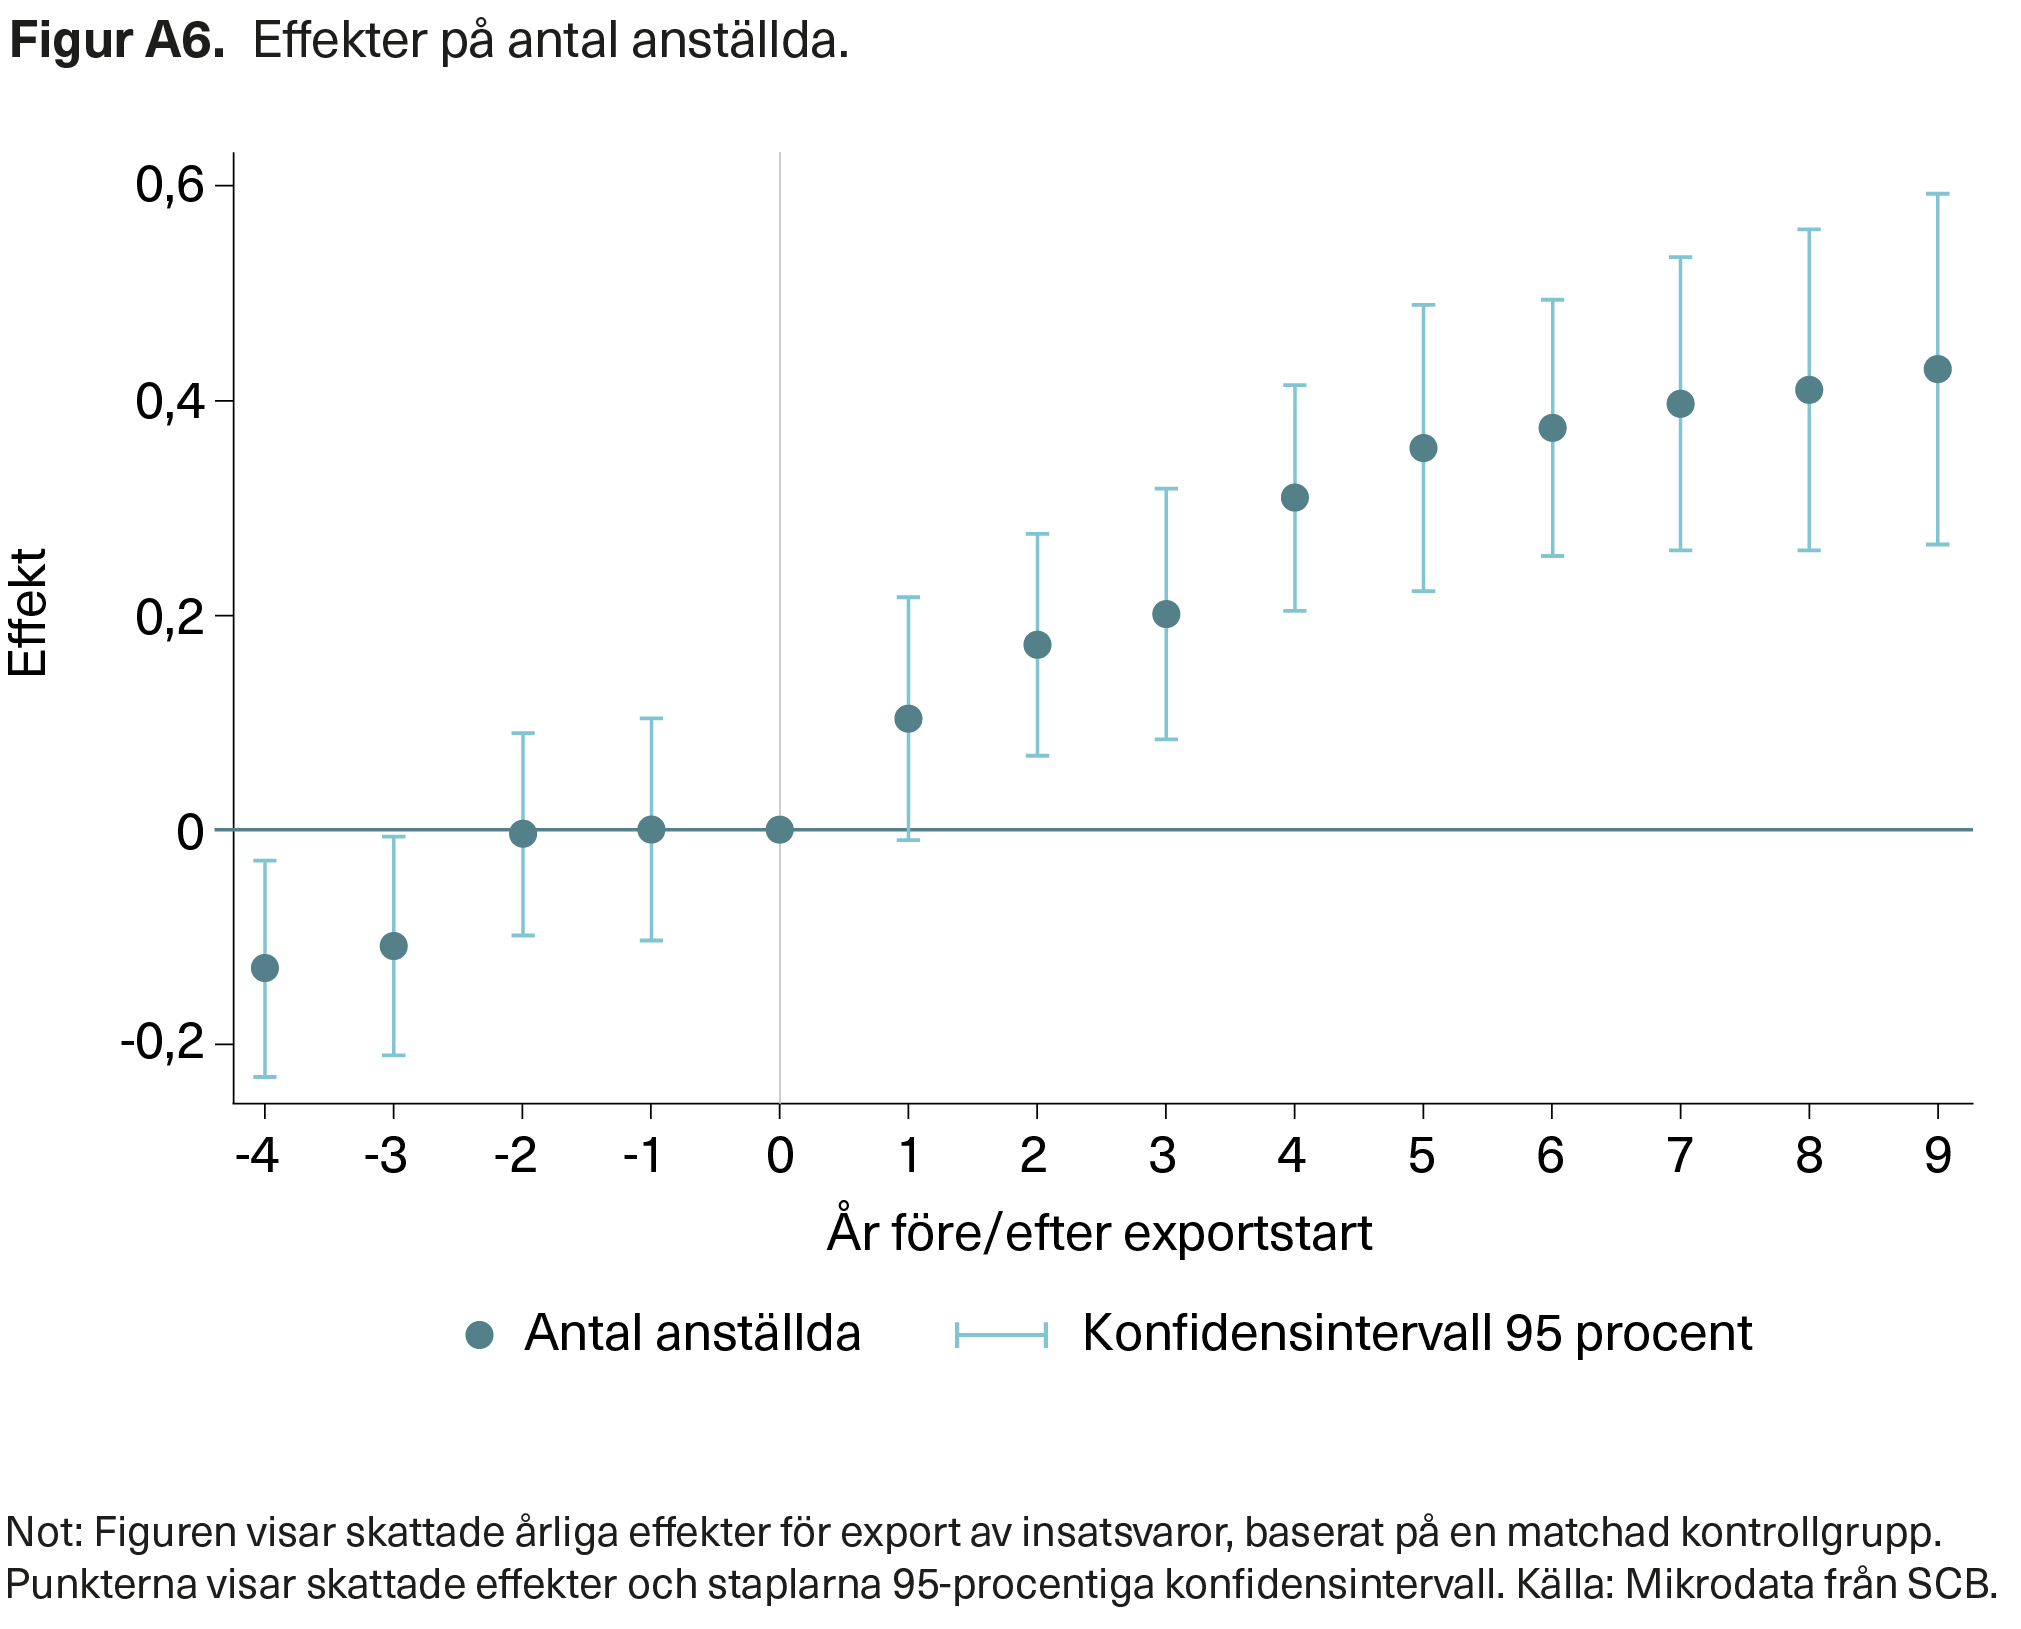
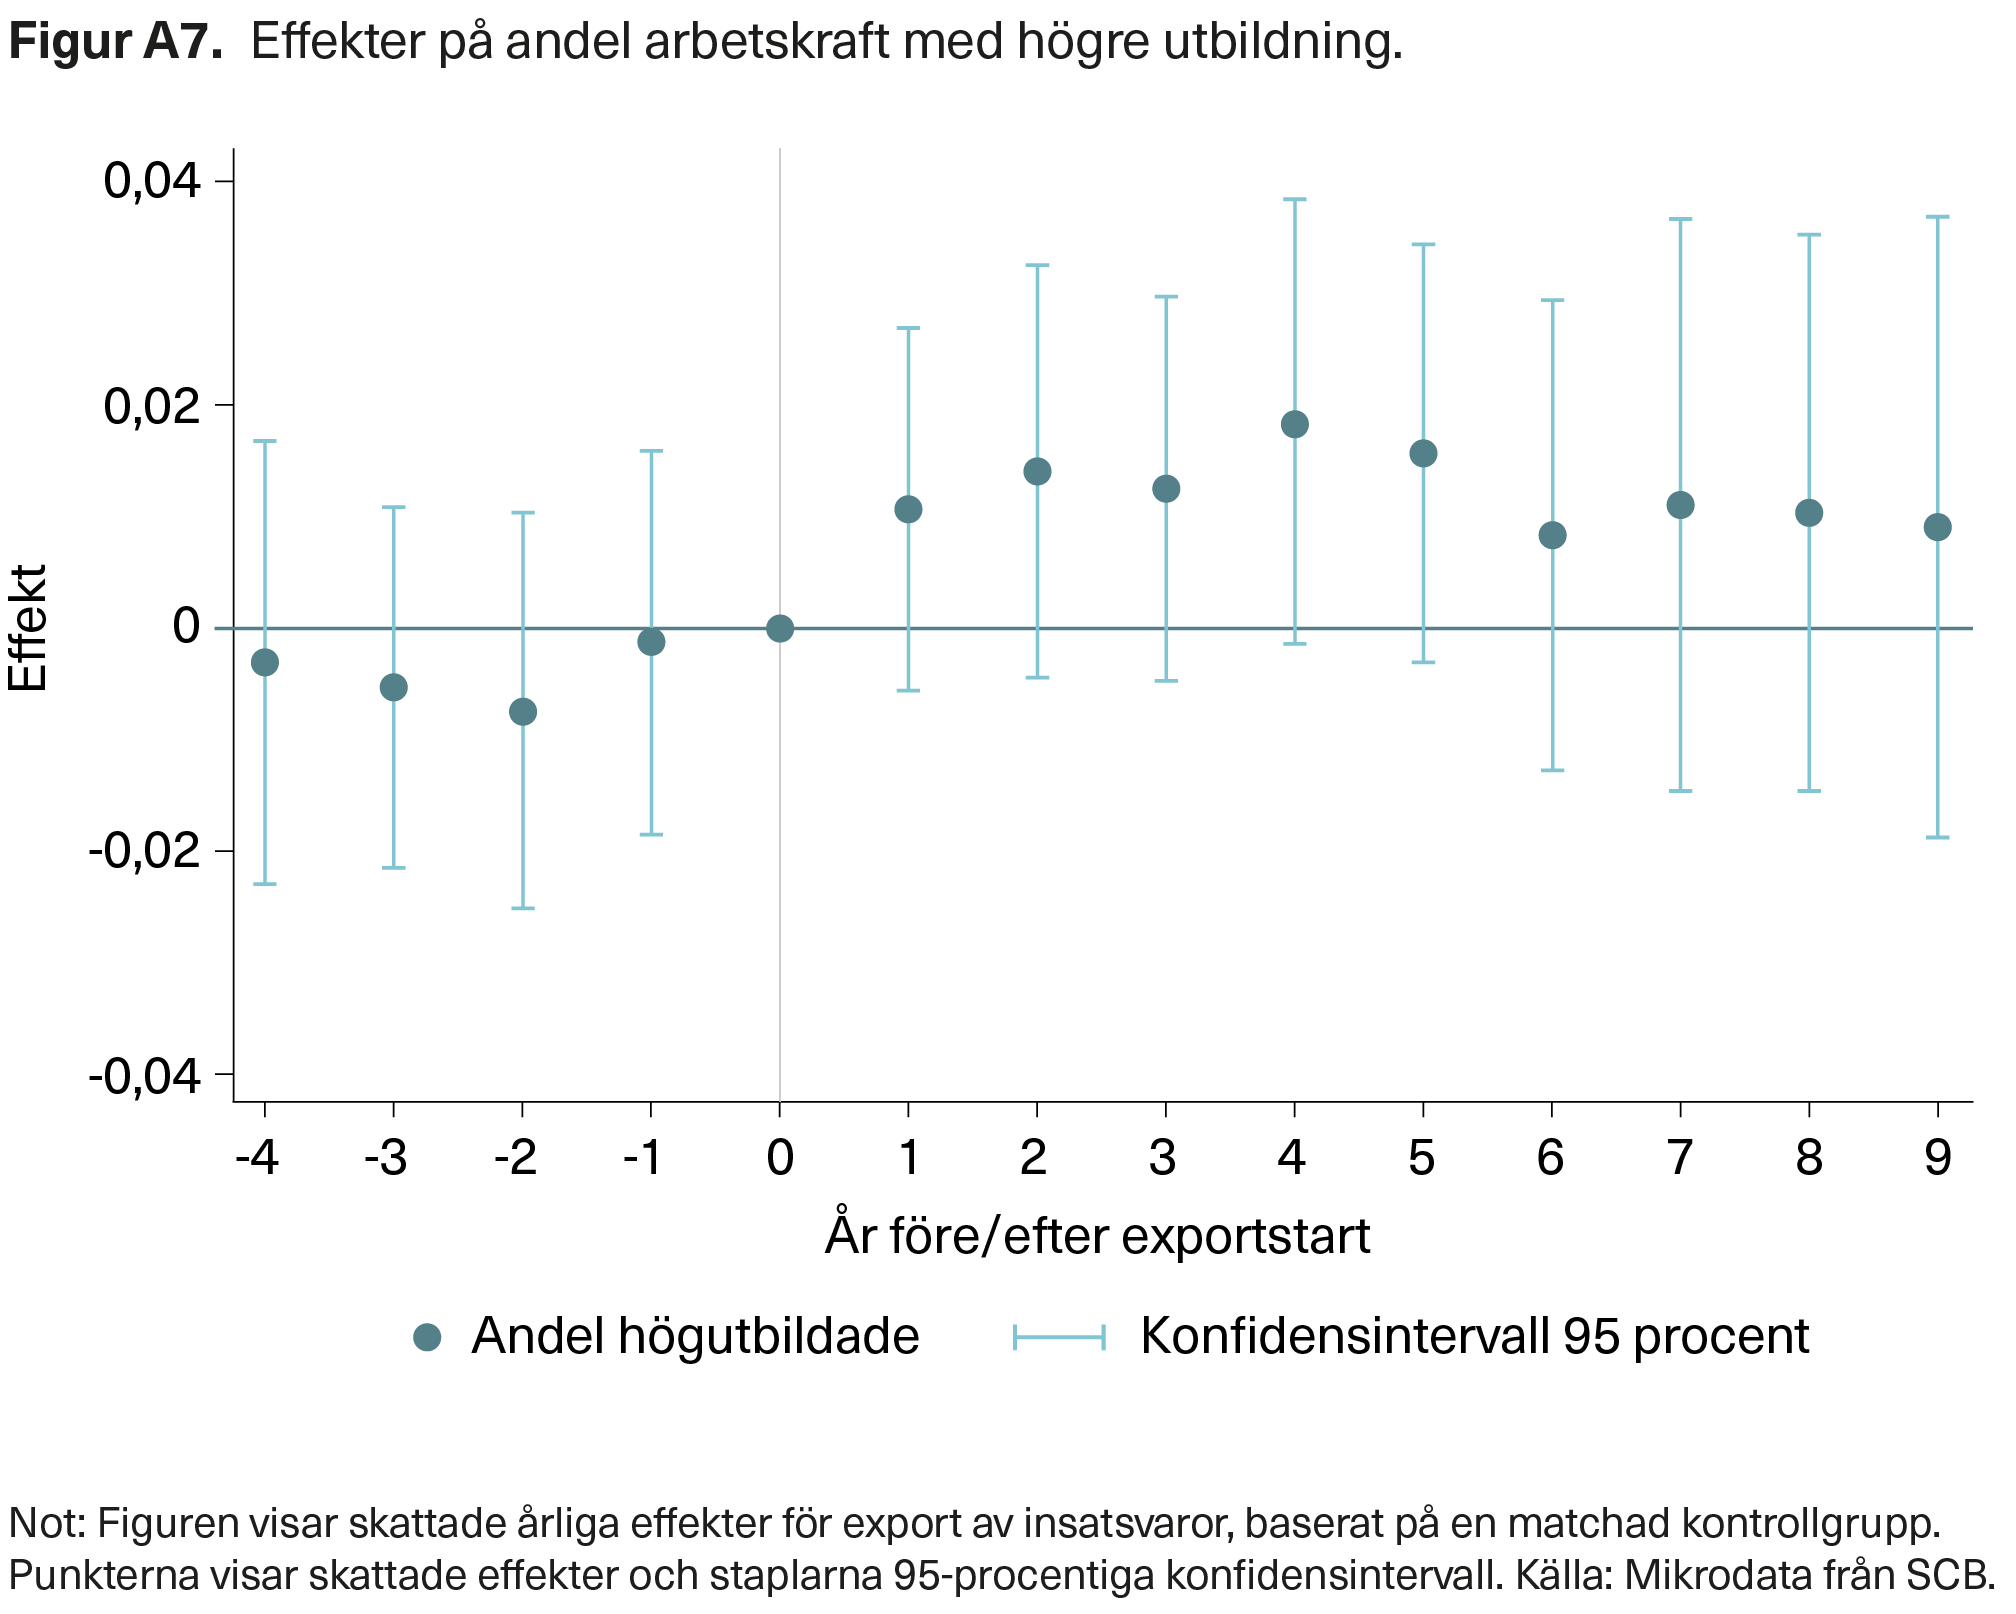
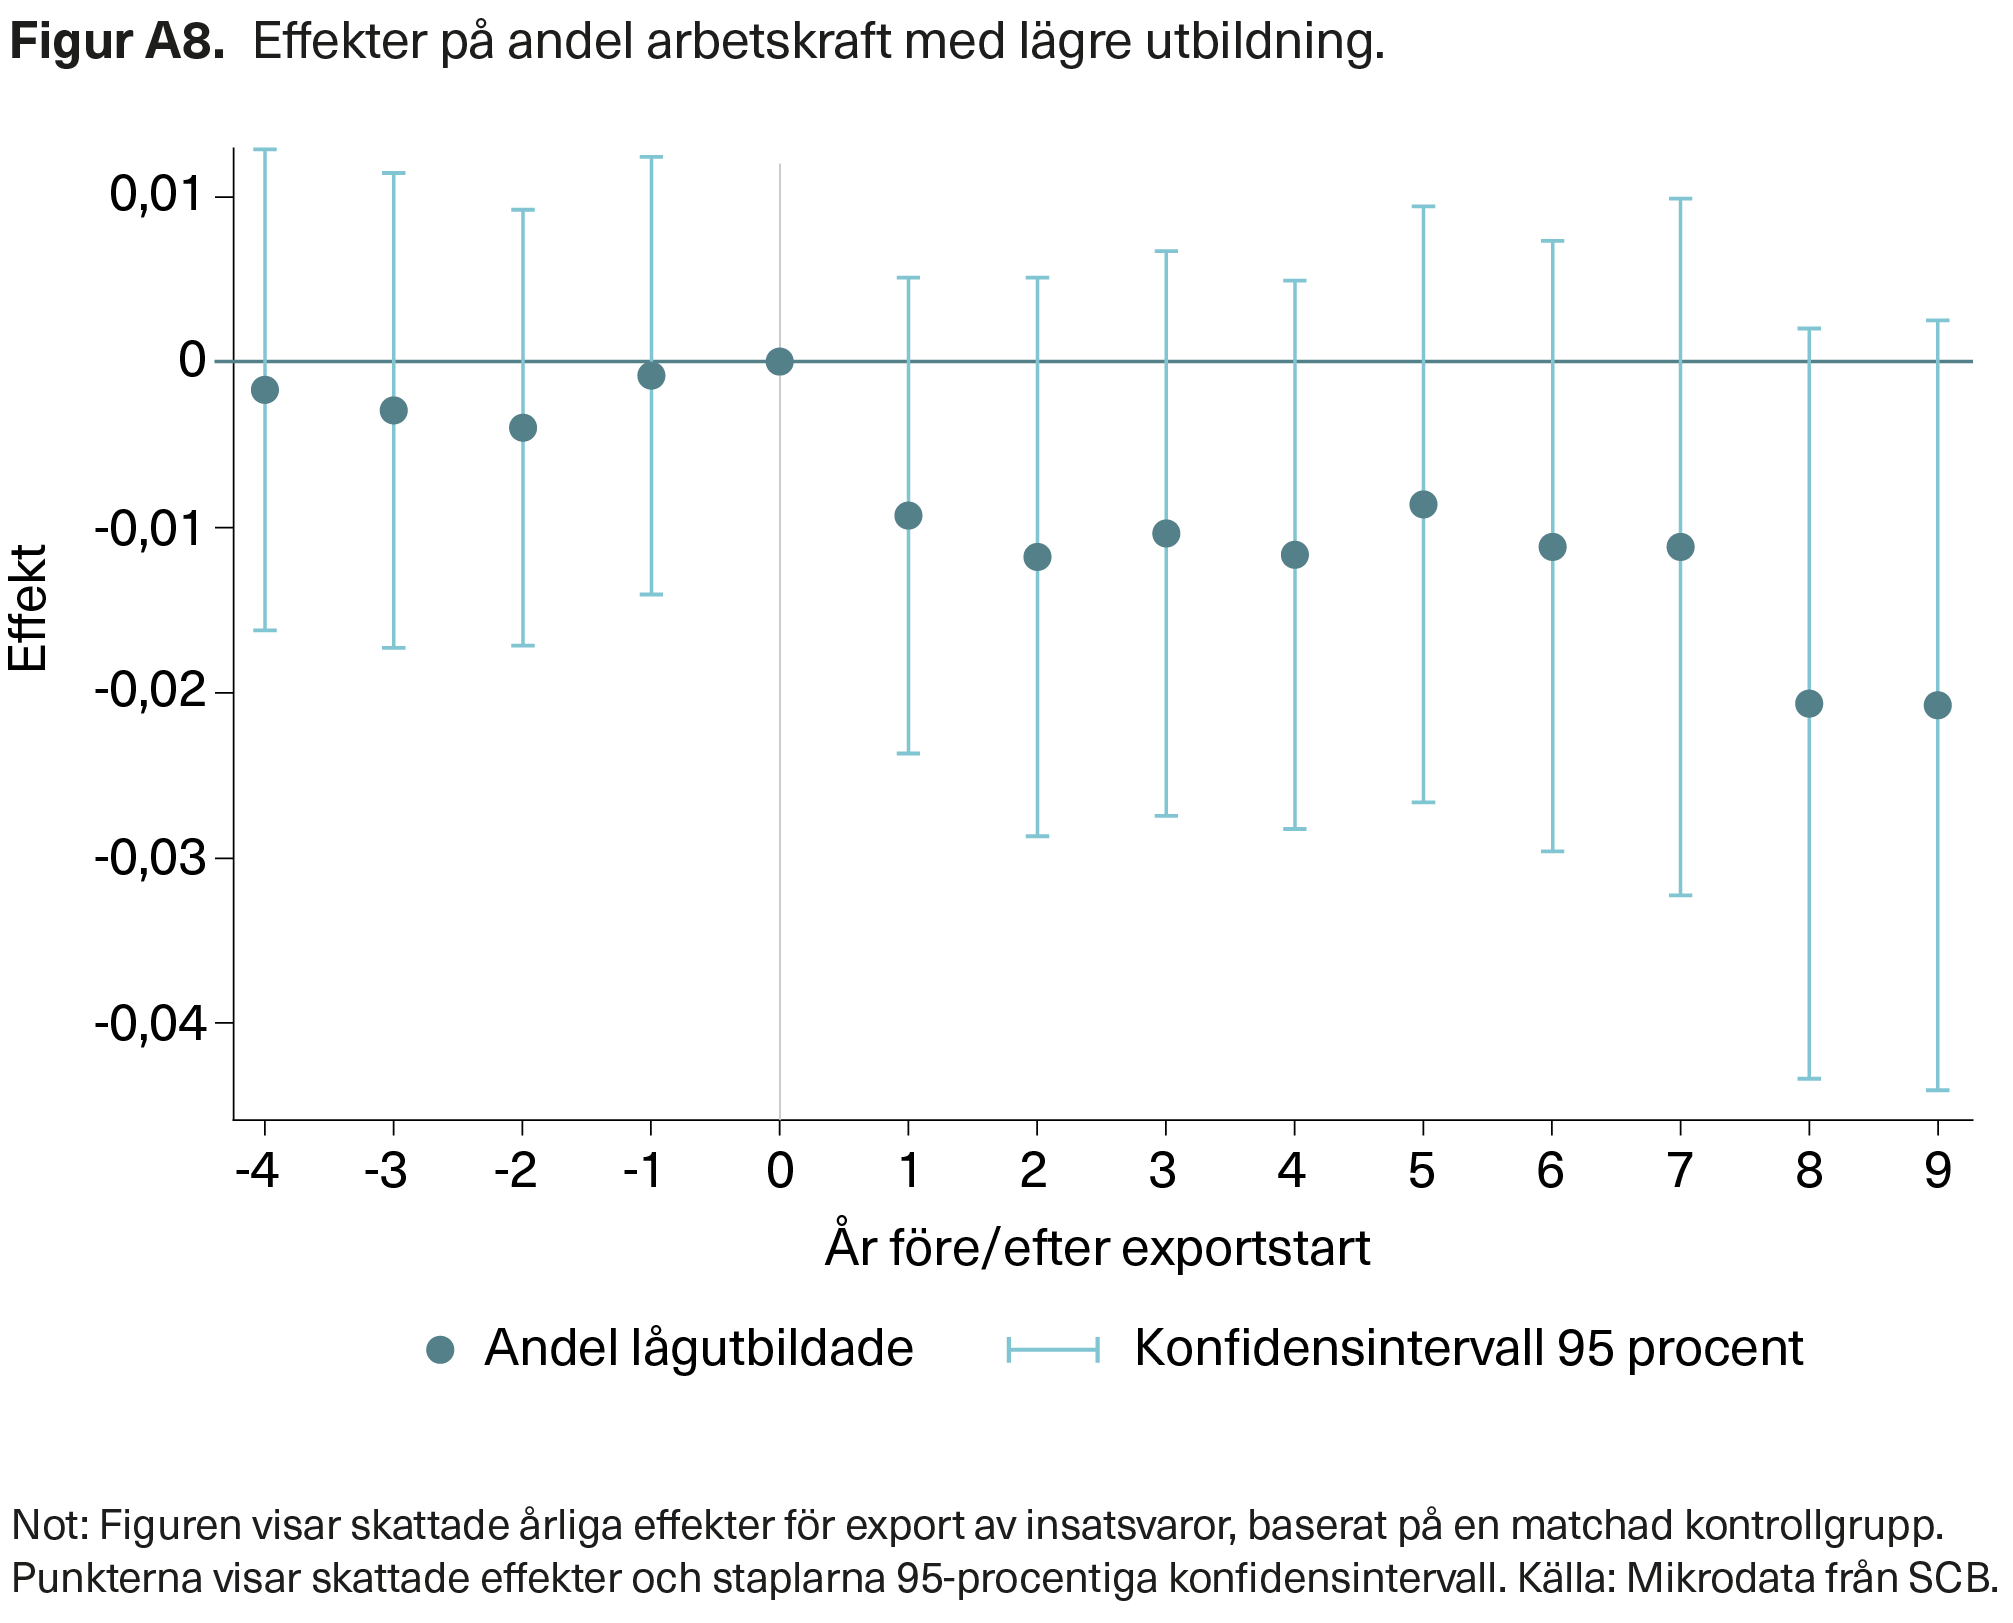
Mer från Produktivitet, konkurrenskraft och hållbar tillväxt
 Seminarium Företagande
Så kan Sverige öka sin produktivitet – slutsatser från SNS forskningsprojekt
I december avslutas SNS forskningsprojekt Produktivitet, konkurrenskraft och hållbar tillväxt, som i tre år har belyst vad som kan stärka Sveriges produktivitet... Event i GöteborgSeminarium Företagande
Globala värdekedjor – vart är vi på väg?
Den globala handelsmiljön har genomgått stora förändringar de senaste åren, vilket har förändrat spelplanen för internationell handel. Hur anpassar svenska företag sina... 22 okt 2026Seminarium Företagande
En ny världsekonomi – vad händer med svenska leverantörskedjor?
Handelskrig, pandemi och geopolitisk osäkerhet har fått politiker och företagsledare att ifrågasätta hur beroende Sverige bör vara av globala leverantörskedjor. Men hur...
Andra forskningsrapporter inom Företagande

Svensk produktivitet: Hur väl används våra produktionsresurser?
Produktivitetstillväxten i svensk ekonomi har mattats av sedan början av 2000-talet. Färre nya företag startas, färre mindre produktiva företag läggs ned och färre arbetstagare byter jobb. De mest produktiva företagen är ofta små i relation till sin potential, vilket indikerar...
Produktivitet i en ny ekonomisk verklighet: investeringar, teknologi och marknadsdynamik
Produktivitet och innovation är en viktig källa till långsiktig tillväxt och ökad välfärd. När Europas produktivitetstillväxt mattas av och gapet mot USA...
Konjunkturrådets rapport 2024. Näringslivets produktivitetsutveckling
Produktiviteten mätt som BNP per arbetad timme i Sverige tillhör de starkaste i världen under de senaste årtiondena. Att landets välstånd mätt som BNP per capita ändå inte är i världstoppen beror på färre arbetade timmar, skriver SNS Konjunkturråd 2024.
Konjunkturrådets rapport 2021: Digitalisering och konkurrens
Europeiska kommissionen har lagt fram ett förslag om reglering av digitala marknader. Förslaget omfattar höga krav på de största digitala plattformsföretagen att...